

신용대출 거치기간은 대출 원금 상환을 유예하고 이자만 납부하는 기간을 의미합니다. 이는 대출자의 초기 상환 부담을 줄여주어 자금 운용에 유연성을 제공하는 중요한 요소로 작용합니다. 특히 소상공인 대출이나 학자금 대출과 같이 특정 목적을 가진 대출에서 거치기간은 자금 계획 수립에 필수적인 고려 사항입니다.
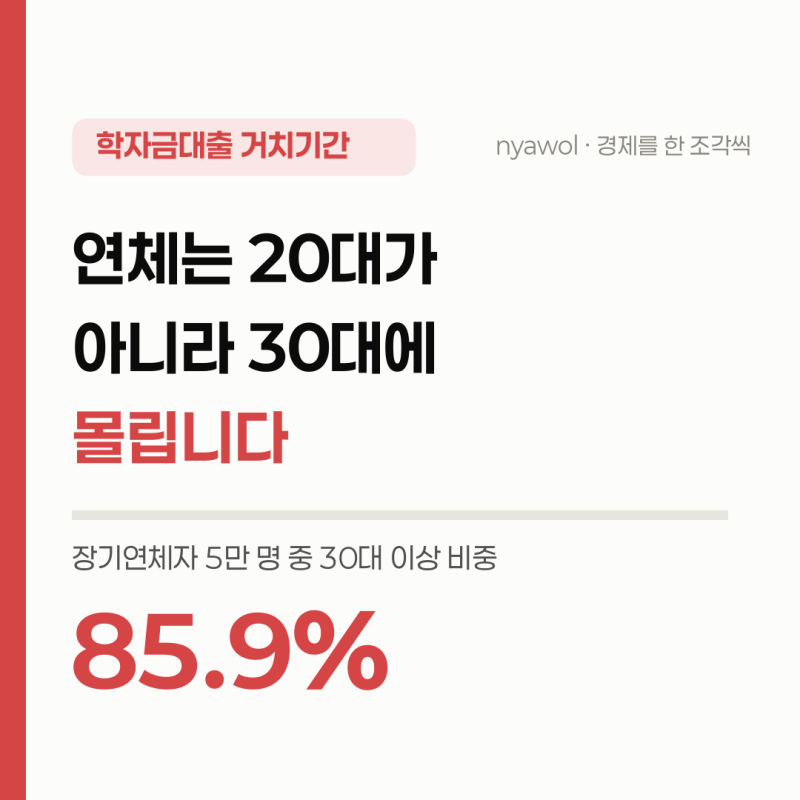
실제 블로그 분석에 따르면, 소상공인 정책자금 대출의 경우 총 5년 상환 기간 중 2년의 거치기간을 제공하여 초기 사업 안정화에 도움을 줍니다. 반면 학자금 대출은 거치기간이 끝난 후 원금 상환이 시작되면서 30대 이상에서 장기 연체율이 급증하는 경향을 보였습니다. 이는 거치기간 종료 후 상환 계획에 대한 철저한 준비가 필요함을 시사합니다.
대출 상품 선택 시 거치기간의 유무와 길이를 확인하고, 본인의 상환 능력과 미래 자금 계획을 면밀히 고려하는 것이 중요합니다. 특히 거치기간 동안 이자만 납부하더라도 원금은 그대로 유지되므로, 거치기간 종료 후의 원금 상환 계획을 미리 세워두는 것이 현명한 대출 관리에 도움이 됩니다.