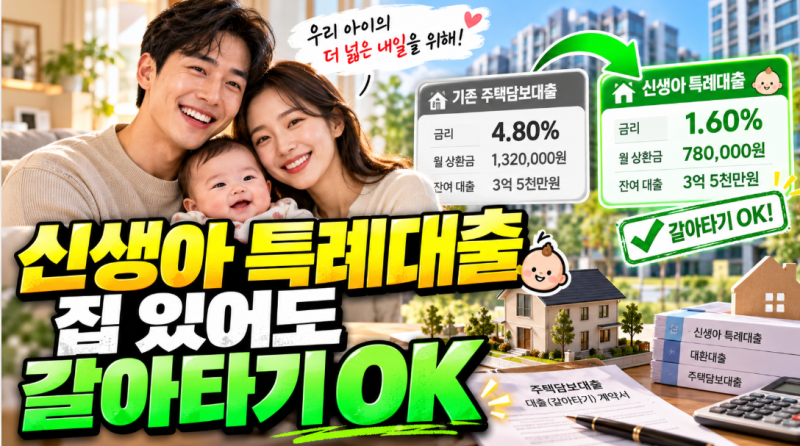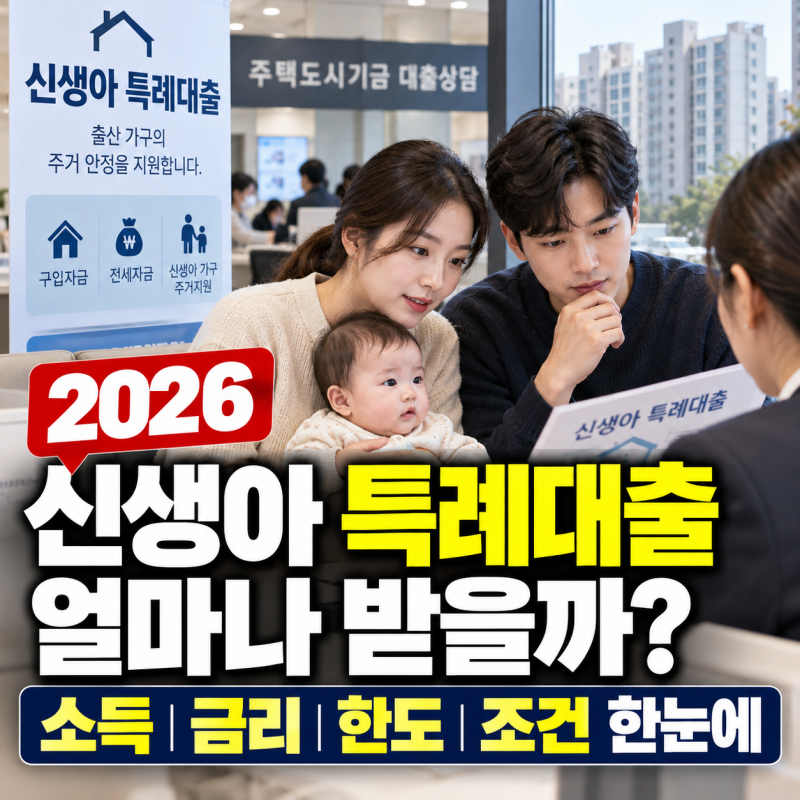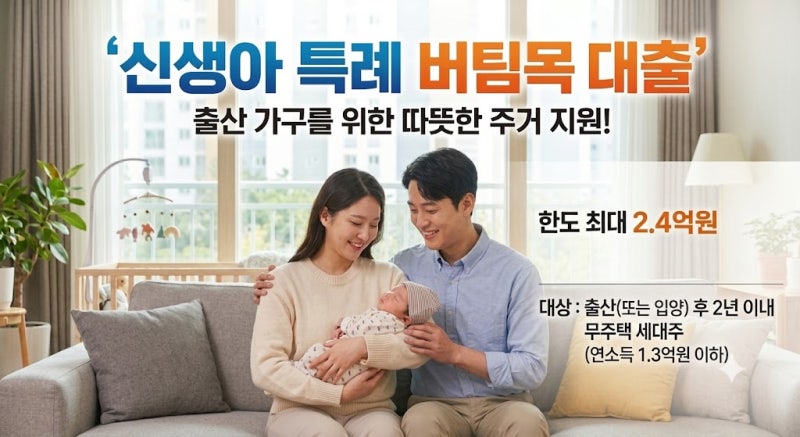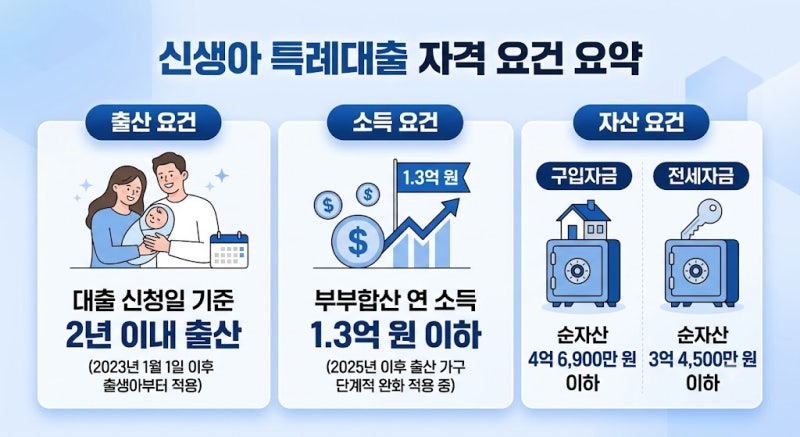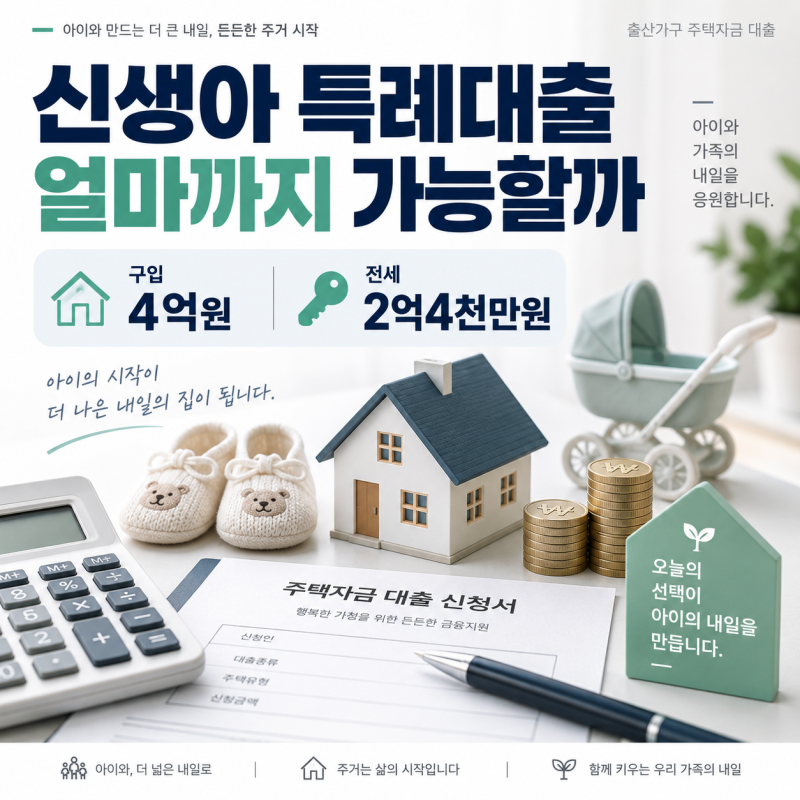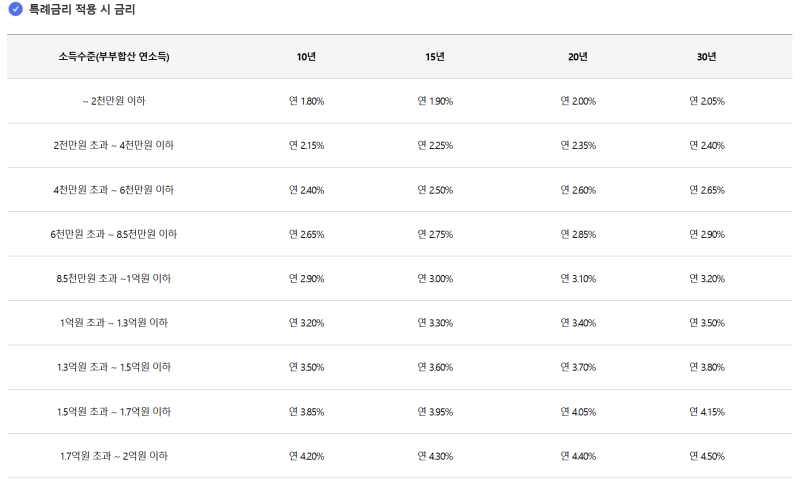
신생아 특례대출은 출산 가구의 주거 안정을 위해 정부에서 지원하는 저금리 정책 대출로, 많은 신혼부부와 예비 부모들에게 큰 관심을 받고 있습니다. 특히 , 2년 이내 출산한 무주택 세대주를 대상으로 하며, 부부합산 소득 및 순자산 요건을 충족할 경우 연 1%대의 파격적인 금리로 주택 구입 또는 전세 자금을 마련할 수 있어 내 집 마련의 기회를 제공합니다. 주택가액 9억 원 이하, 전용면적 85㎡ 이하 주택에 최대 4억 원까지 대출이 가능하여 주거비 부담을 크게 덜어주고 있습니다.
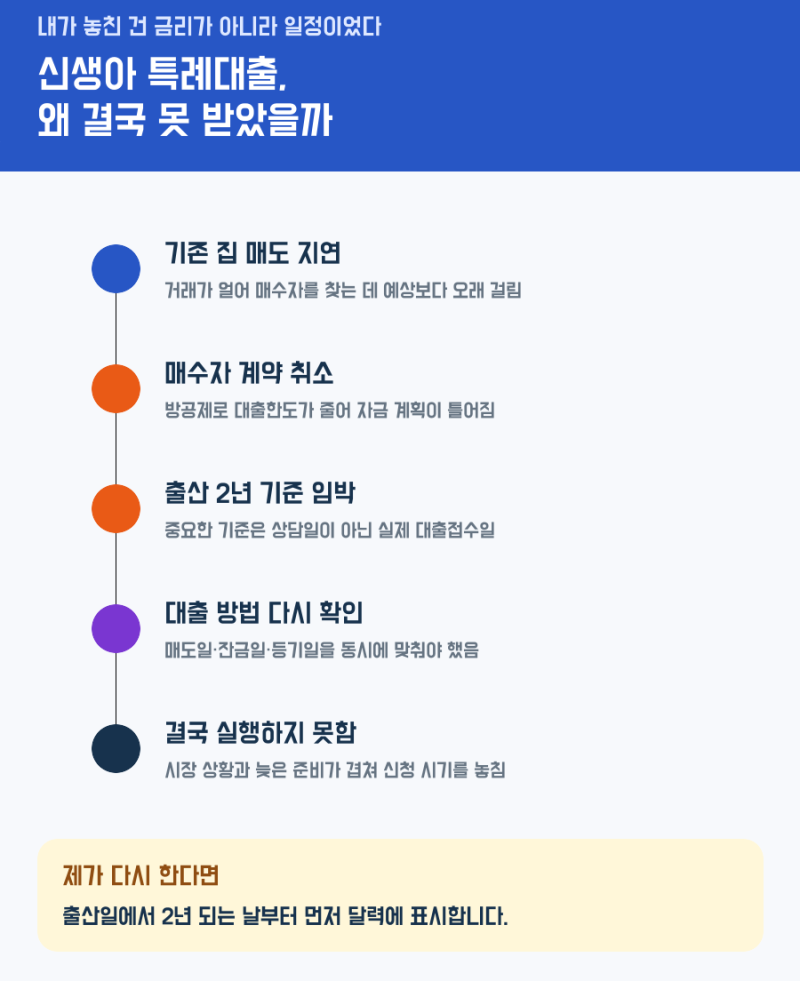
실제 블로거들의 후기를 살펴보면, 신생아 특례대출 신청 과정에서 기금e든든 온라인 신청부터 사전 자산심사, 은행 실질 심사까지 여러 단계를 거치며 꼼꼼한 준비가 필요함을 강조하고 있습니다. 특히 잔금일에는 취등록세, 법무사 비용, 부동산 중개료, 이사업체 비용 등 다양한 자금 정산과 함께 관리비 및 장기수선충당금 정산, 전입신고 등 복잡한 절차를 처리해야 합니다. 일부 블로거는 신혼부부 전세대출 상환 문제로 잔금 처리 과정에서 예상치 못한 지연과 멘탈 붕괴를 겪는 등 실질적인 어려움을 토로하기도 했습니다.
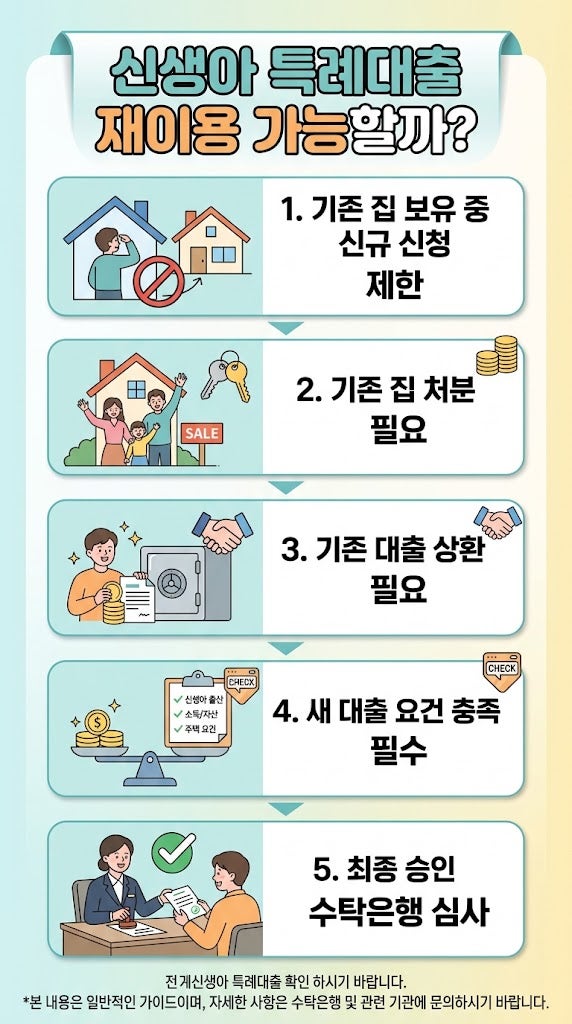
신생아 특례대출을 활용하여 이사를 계획하고 있다면, 대출 신청 자격 요건을 정확히 확인하고, 특히 맞벌이 부부의 경우 부부 각자의 연봉이 1억 3천만원을 넘지 않는지 사전에 점검하는 것이 중요합니다. 또한, 잔금일 체크리스트를 미리 작성하여 취등록세, 법무사 비용, 이사업체 비용 등 예상치 못한 지출을 대비하고, 기존 대출 상환 계획을 철저히 세워 잔금일에 발생할 수 있는 혼란을 최소화하는 것이 현명한 접근법입니다. 대출 한도와 금리, 우대금리 혜택까지 꼼꼼히 확인하여 성공적인 내 집 마련을 이루시길 바랍니다.