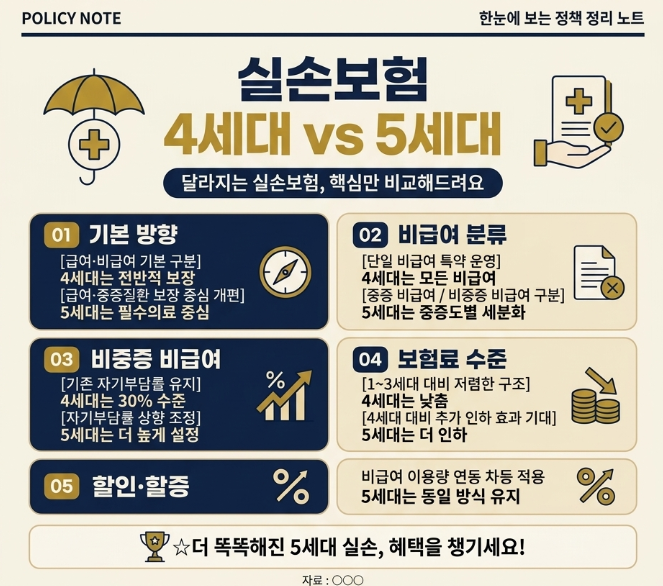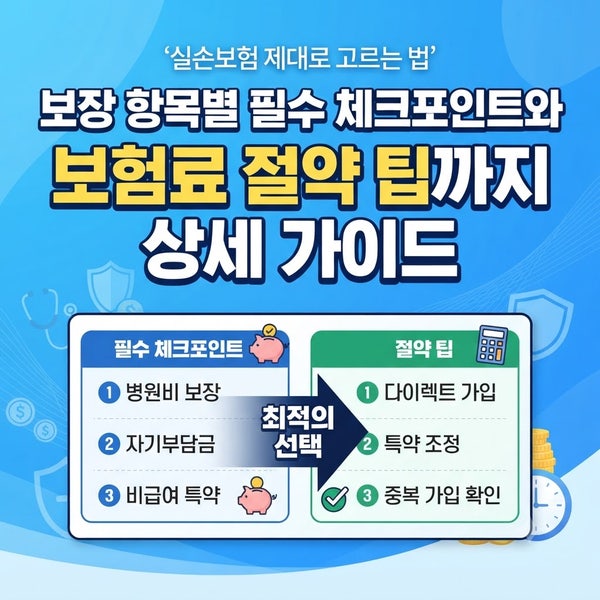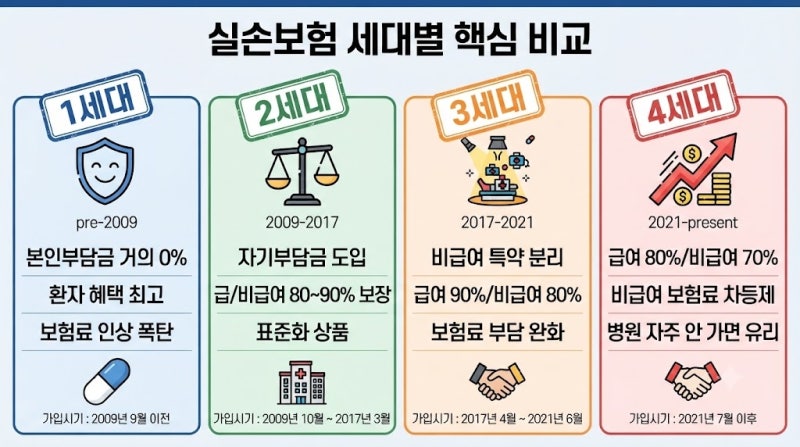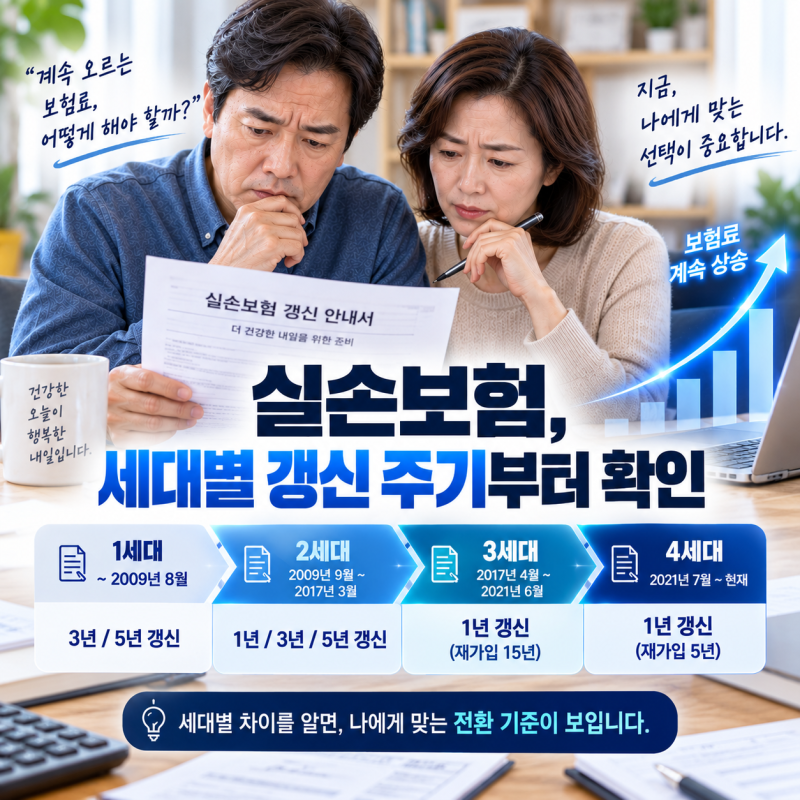


국민 4천만 명 가까이 가입하여 ‘제2의 건강보험’이라 불리는 실손의료보험은 가입 시기에 따라 1세대부터 최신 5세대까지 세분화됩니다. 각 세대마다 자기부담금 비율, 갱신 주기, 보장 항목, 보험료 수준이 완전히 다르며, 특히 2026년 5월 이후 도입된 5세대 실손은 도수치료와 비급여 주사제를 대폭 정비하고 필수 중증 질환 보장을 강화하여 세대별 셈법이 더욱 복잡해졌습니다. 본인이 가입한 실손보험의 세대를 파악하고 세대별 차이점을 이해하는 것이 중요합니다.
초기 실손보험은 본인 부담이 거의 없는 파격적인 보장을 제공했으나, 보험사의 누적 손해율이 커지면서 환자 본인 부담이 단계적으로 늘어나는 방향으로 개정되어 왔습니다. 1세대는 치료비 전액에 가까운 보상을 제공하는 대신 갱신 시 보험료 인상 폭이 매우 가파른 특징이 있습니다. 이후 3세대와 4세대를 거쳐 과잉 진료 우려가 큰 비급여 항목이 특약으로 분리되었고, 최신 5세대에 이르러서는 필수 중증 의료와 단순 비급여 의료를 명확히 구분하는 구조로 전환되었습니다.
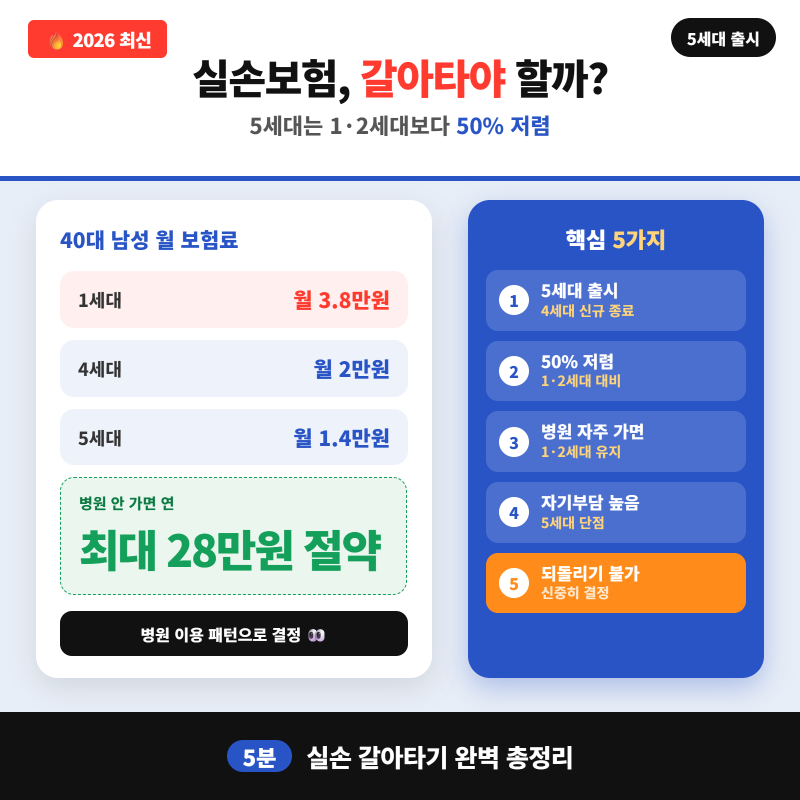
5세대 실손보험은 중증 질환 보장을 강화하는 대신 비중증 비급여 항목의 자기부담률을 50%까지 상향하고 연간 한도를 축소하여 보험료를 낮춘 것이 특징입니다. 1, 2세대 가입자를 위한 할인 제도도 2026년 11월부터 시작되어, 기존 계약을 유지하면서 보험료를 줄이거나 5세대로 전환 시 3년간 보험료 50% 할인 혜택을 받을 수 있습니다. 본인의 진료 패턴과 재정 상황을 고려하여 세대별 특징을 면밀히 비교하고 현명한 유지 또는 전환 판단을 내리는 것이 필요합니다.