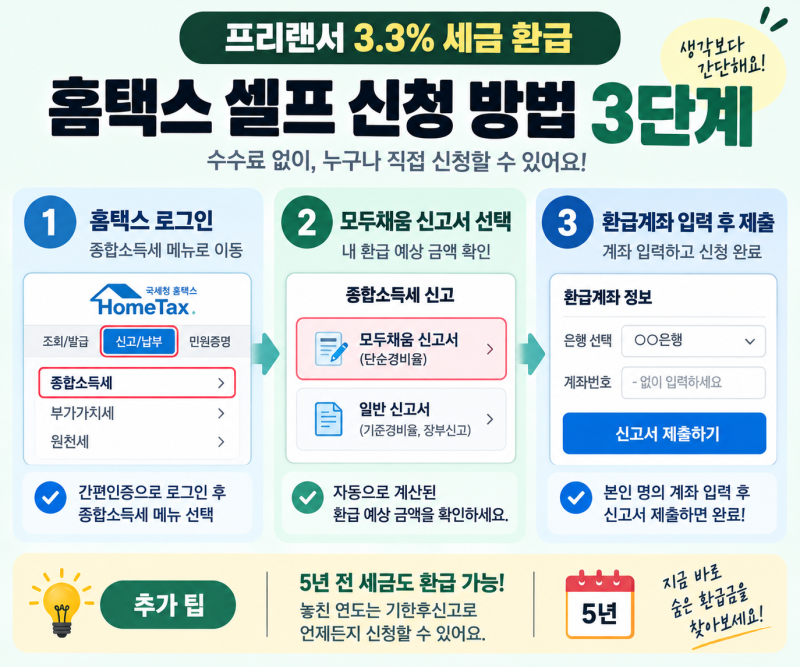

프리랜서나 아르바이트 급여에서 3.3%를 공제하고 지급하는 방식은 사업소득에 대한 소득세와 지방소득세를 미리 납부하는 원천징수 제도입니다. 이는 최종 세금이 아니며, 종합소득세 신고 결과에 따라 환급받거나 추가 납부할 수 있습니다. 특히 2026년 10월부터 프리랜서 원천징수세율이 2.2%로 인하될 예정이어서 많은 주목을 받고 있습니다.
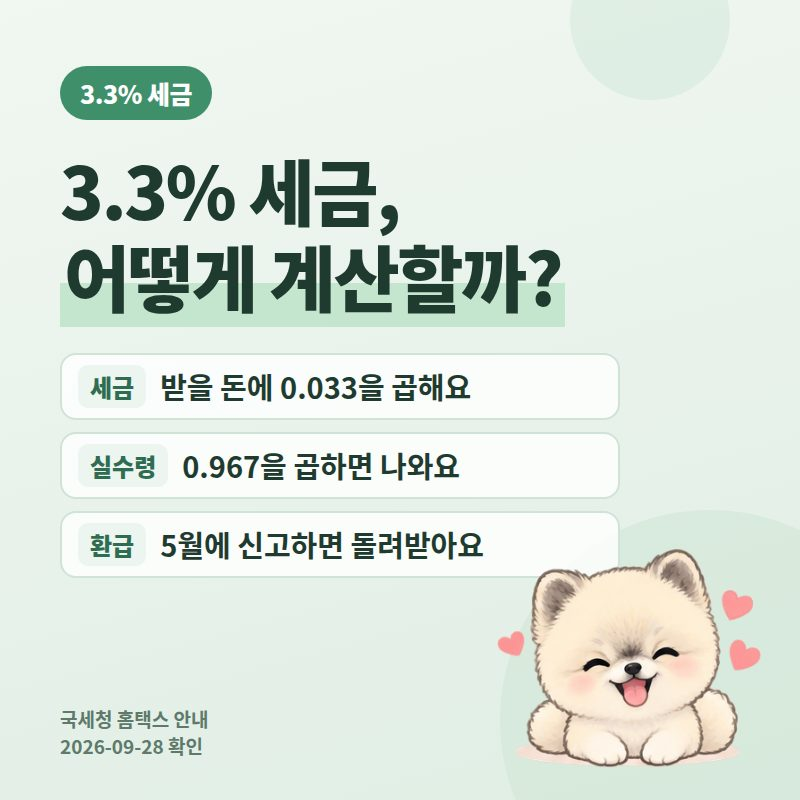
블로거들은 3.3% 세금의 구성이 소득세 3%와 지방소득세 0.3%의 합산임을 명확히 설명하며, 실수령액 계산법(지급액 × 0.967)을 제시합니다. 일부에서는 아르바이트라고 해서 무조건 3.3%를 공제하는 것이 아니며, 실제 근무 방식과 고용 관계에 따라 근로소득 또는 일용근로소득으로 분류될 수 있음을 강조합니다. 또한, 2026년 10월부터 원천징수세율이 2.2%로 인하될 예정이라는 소식에 대해 미리 떼이는 세금이 줄어들어 당장 받는 돈은 늘어나지만, 이는 확정된 세금이 아니라는 점을 주지시킵니다.
3.3% 세금은 소득을 얻은 프리랜서 본인의 세금이지만, 지급하는 측에서 미리 공제하여 대신 납부하는 방식입니다. 따라서 회계 처리 시 총 용역 대가와 원천징수세액을 각각 관리해야 합니다. 또한, 알바의 경우 일당 18만 7천 원 미만일 때 세금을 내지 않는 비과세나 소액부징수 제도도 있으므로, 자신의 고용 형태와 소득 종류를 정확히 파악하는 것이 중요합니다.