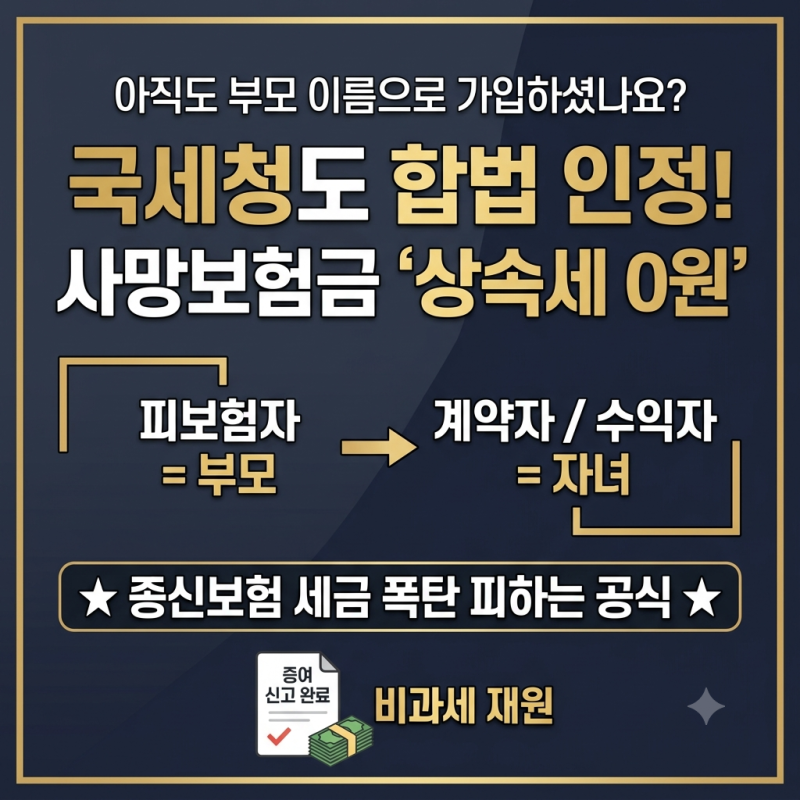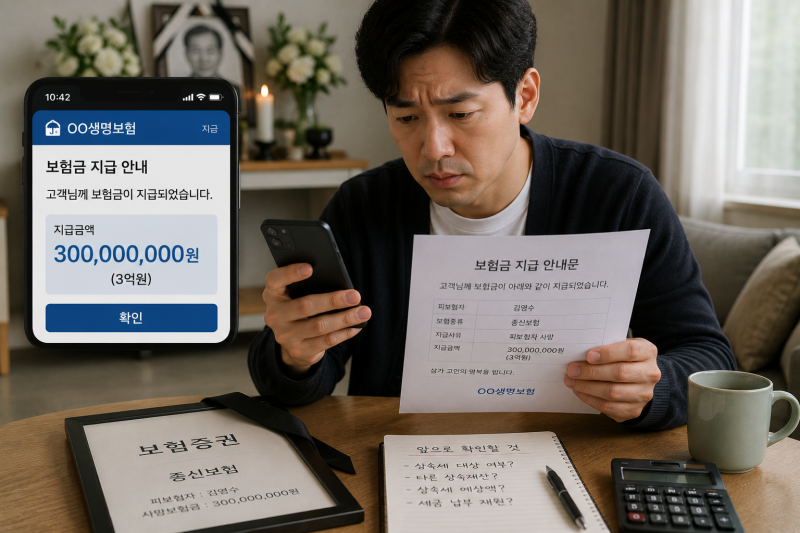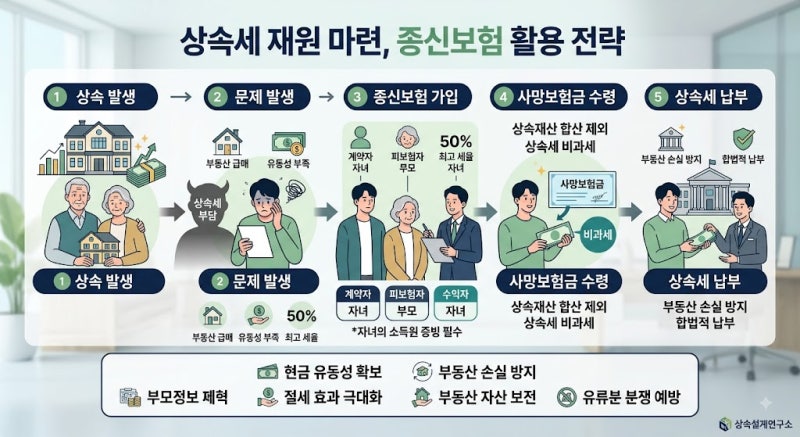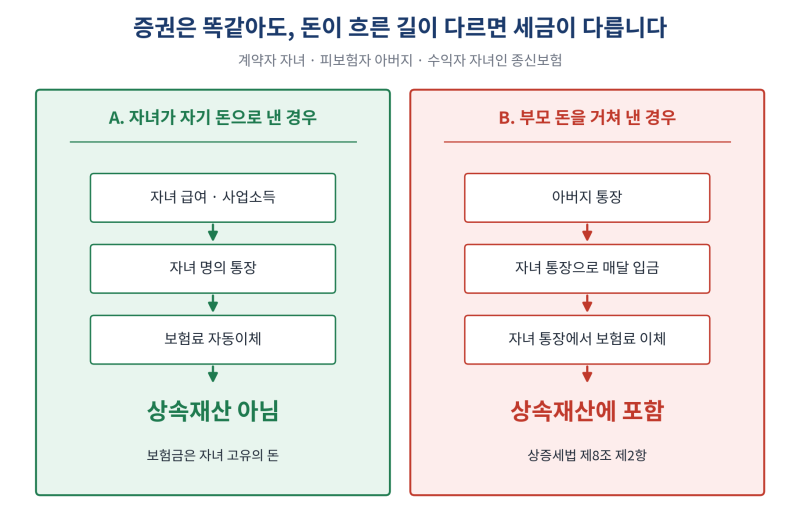
상속세 재원 마련을 위한 종신보험 활용은 많은 이들의 관심사입니다. 특히 자녀 명의로 종신보험을 가입하고 자녀가 보험료를 납부하면 사망보험금이 상속재산으로 분류되지 않아 상속세 절세 효과를 기대할 수 있습니다. 이는 국세청도 인정한 합법적인 절세 방법으로 알려져 있습니다. 다만, 계약자 명의만 자녀로 되어 있을 뿐 실제 보험료 납입이 부모의 자금으로 이루어졌다면 상속세가 부과될 수 있습니다.
실제 블로그 후기들을 살펴보면, 자녀가 자신의 소득으로 보험료를 납부했음을 증빙하는 것이 중요하다고 강조합니다. 부모 통장에서 자녀 통장으로 돈을 이체한 후 자녀가 보험료를 내는 방식은 세무조사 시 부모가 낸 것으로 간주될 수 있습니다. 이러한 경우 본래 상속세 외에 최대 40%의 가산세와 납부지연가산세가 부과되며, 과세 기간도 15년으로 늘어날 수 있어 주의가 필요합니다.
부모님께 받은 돈으로 보험료를 냈다면 증여세 신고가 선행되어야 합니다. 또한, 부모님 사망 직후 은행 계좌가 동결되어 상속세 납부 재원 마련에 어려움을 겪는 경우가 많습니다. 이때 유언대용신탁을 활용하여 미리 세금 납부용 현금을 신탁 계좌에 분리해 두면, 통장 동결과 무관하게 상속세를 납부할 수 있어 효과적인 상속 계획 수립에 도움이 됩니다.