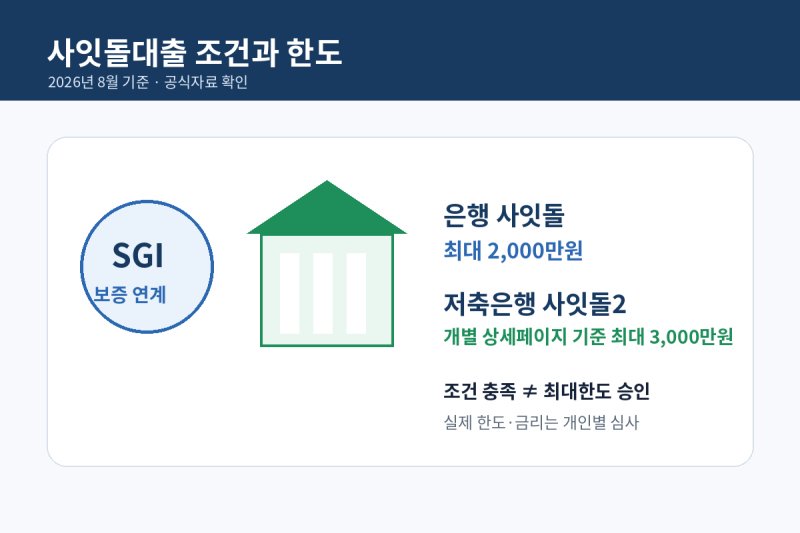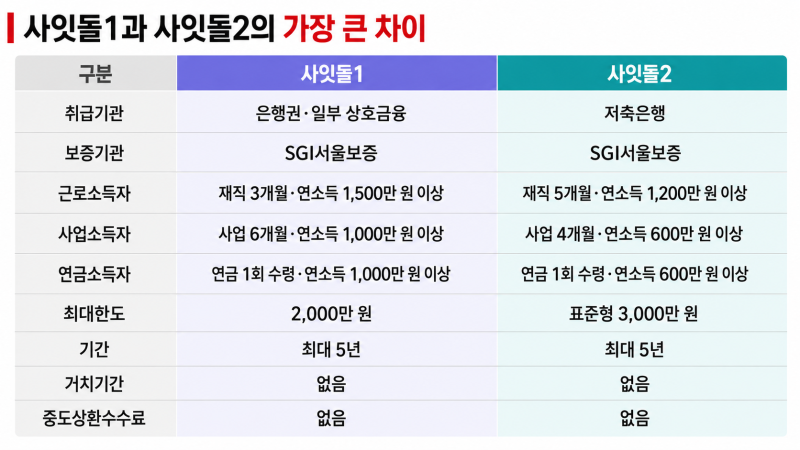
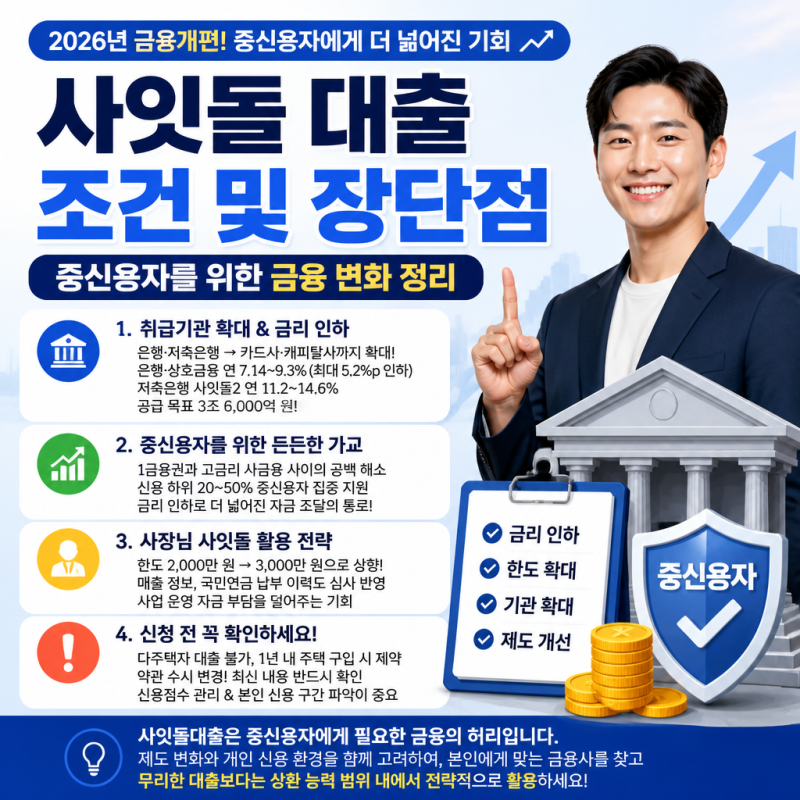
사잇돌2는 SGI서울보증과 연계하여 중·저신용자에게 중금리 대출을 제공하는 정책성 상품입니다. 개인당 최대 3,000만원까지 60개월 상환 조건으로 이용 가능하며, SBI저축은행 등 여러 저축은행에서 취급하고 있습니다. 신용점수가 낮아 1금융권 대출이 어려운 경우 대부업으로 넘어가기 전 고려할 수 있는 대안으로 주목받고 있습니다. 특히 2026년 보도에 따르면 연체 증가로 일부 저축은행의 취급 규모 축소 가능성이 제기되기도 했습니다.
블로거들은 사잇돌2의 금리가 저축은행별로, 그리고 개인별로 달라지는 이유에 주목하고 있습니다. 신용점수, 소득, 기존 부채가 개인별 금리 산정에 반영되며, 저축은행마다 조달 비용과 내부 신용평가 방식이 다르기 때문입니다. 또한, 기존 대출이 있어도 사잇돌2 신청이 무조건 불가능한 것은 아니지만, 소득 대비 부채 수준과 최근 신규 대출 증가 여부가 보증 및 대출 승인에 중요한 영향을 미친다고 강조합니다.
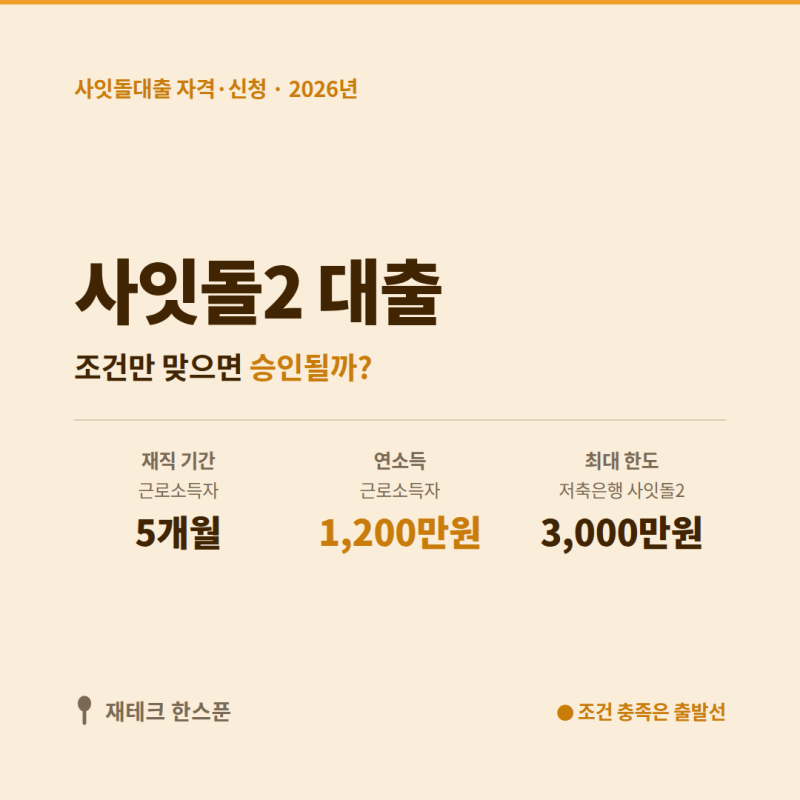
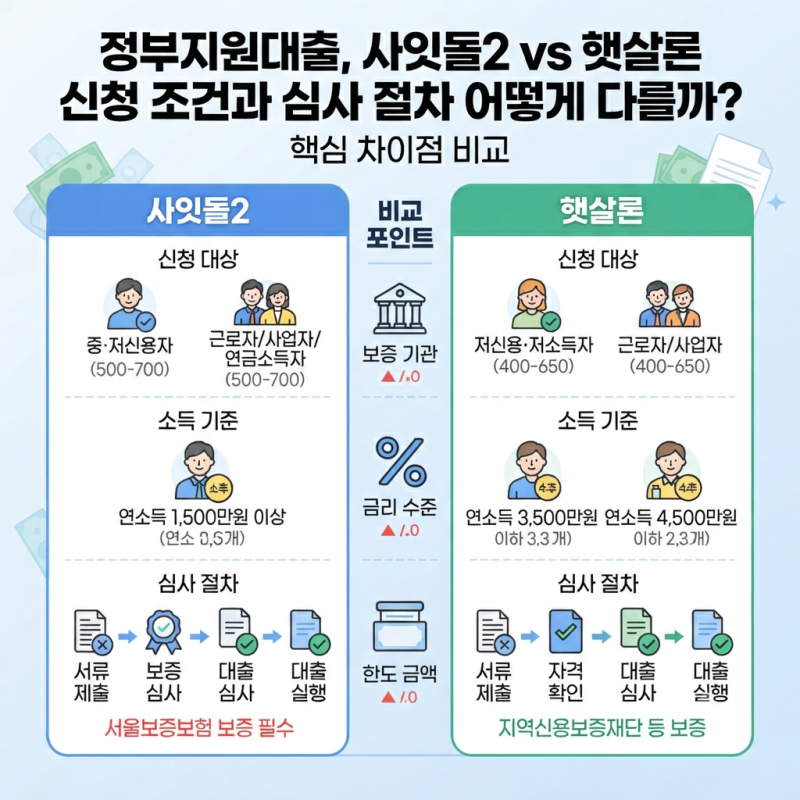
사잇돌2 신청 전에는 본인의 연소득, 재직/사업 기간, 현재 대출 잔액을 명확히 파악하는 것이 중요합니다. 특히 광고에 제시된 최저금리보다는 본인 조건을 입력하여 산출되는 예상 금리를 우선 확인하고, 금리인하요구권과 중도상환수수료 여부 등 세부 조건을 꼼꼼히 비교해야 합니다. 재직 5개월 이상, 연소득 1,200만원 이상 등 기본적인 신청 조건을 충족하더라도 실제 승인은 SGI서울보증과 저축은행의 심사 결과에 따라 달라질 수 있습니다.