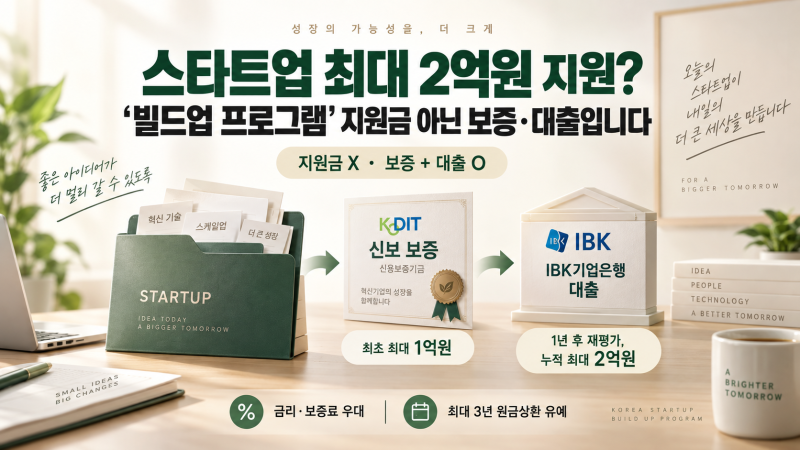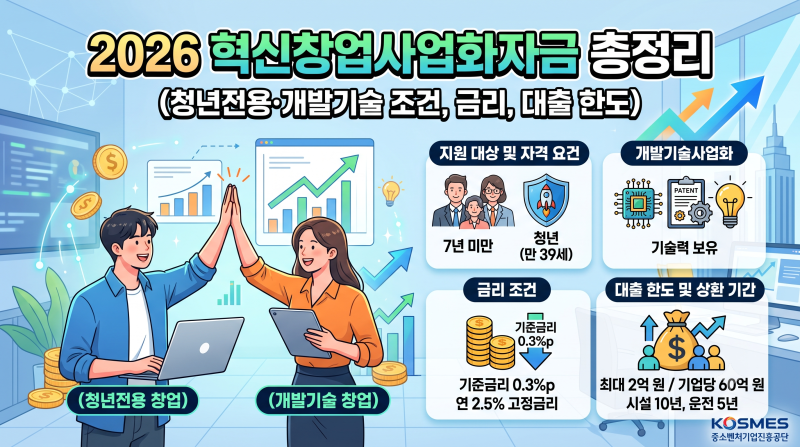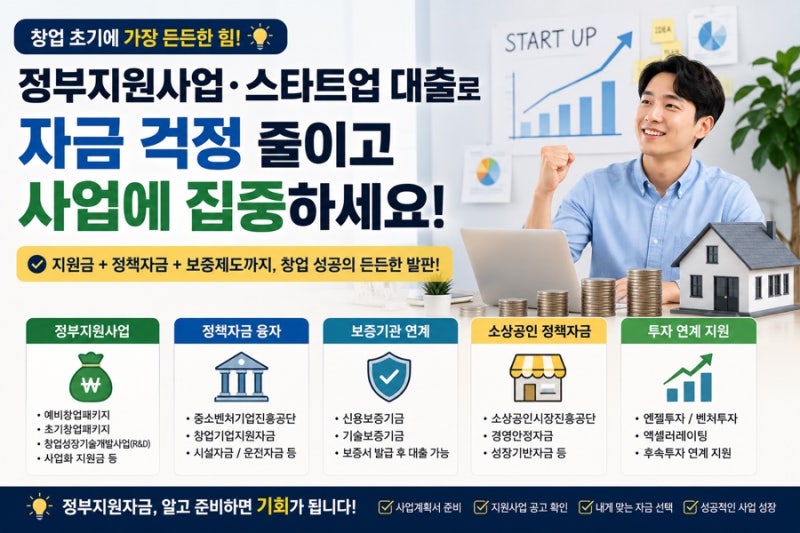
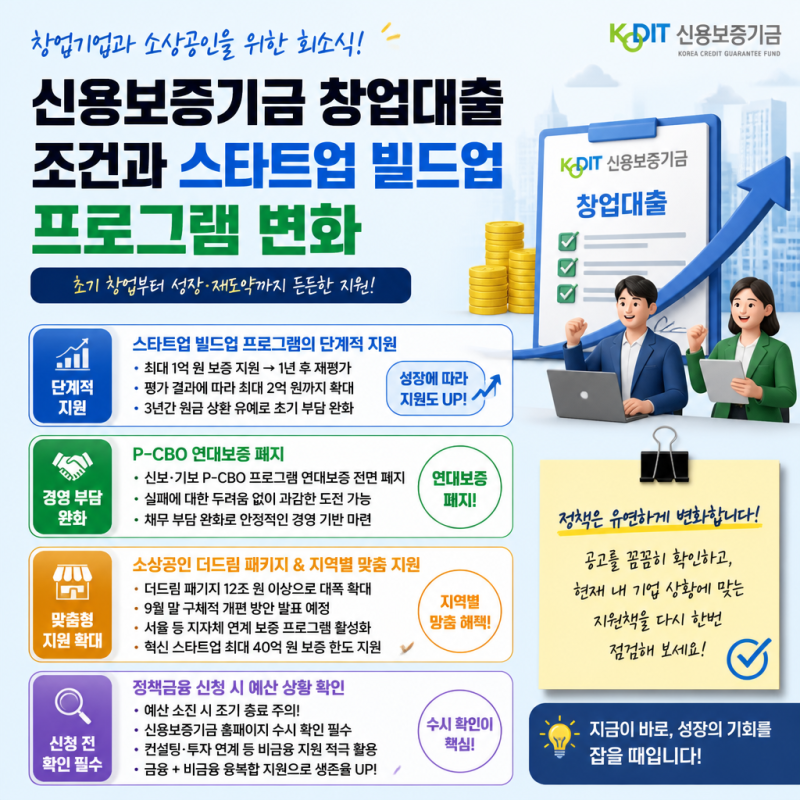
사업 초기 자금 확보는 많은 예비 및 초기 창업자들이 직면하는 가장 큰 고민 중 하나입니다. 정부는 혁신적인 아이디어를 가진 창업자들의 리스크를 줄이고 성공적인 시장 진입을 돕기 위해 매년 다양한 지원사업을 펼치고 있습니다. 특히 2026년에는 예비창업패키지, 초기창업패키지, 청년창업사관학교 등 여러 프로그램을 통해 사업화 자금, 멘토링, 교육 등을 패키지로 지원하고 있습니다. 이러한 정부 지원사업과 정책자금은 일반 신용대출이나 고금리 사업자대출보다 유리한 조건으로 자금을 마련할 수 있는 현실적인 대안으로 주목받고 있습니다.
실제 블로그 후기들을 살펴보면, 사업 초기에는 매출 자료가 부족하고 담보가 없는 경우가 많아 자금 마련이 쉽지 않다고 언급됩니다. 그러나 업력이 짧더라도 일반경영안정자금이나 지역신용보증재단 연계 대출 등 검토할 수 있는 다양한 경로가 존재합니다. 정부지원금은 상환 의무가 없는 사업화 지원금과 원금을 상환해야 하는 정책자금 융자로 구분되며, 이 둘을 적절히 조합하는 전략이 중요하다고 강조됩니다. 특히 예비창업자는 사업자등록 전 공고를 확인하여 자격 조건에서 제외되지 않도록 주의해야 합니다.
사업 초기 대출을 신청할 때는 현재 매출 숫자보다는 사업의 정상적인 운영 여부, 필요한 자금의 타당성, 그리고 미래 상환 능력을 설득력 있게 보여주는 것이 중요합니다. 사업계획서에는 고객층, 판매 경로, 원가, 마진, 월별 매출 전망 등을 구체적인 수치로 담고, 요청 금액의 구체적인 사용처를 명시하는 것이 유리합니다. 또한, 사업자등록증, 임대차계약서, 매출 증빙 자료 외에 카드매출, 세금계산서, 거래계약서, 통장 입출금 내역 등 영업 사실을 보여주는 자료를 준비하면 도움이 됩니다. 신청 전에는 소상공인정책자금 누리집이나 관할 지역신용보증재단에서 대상 여부를 확인하는 것이 필수적입니다.