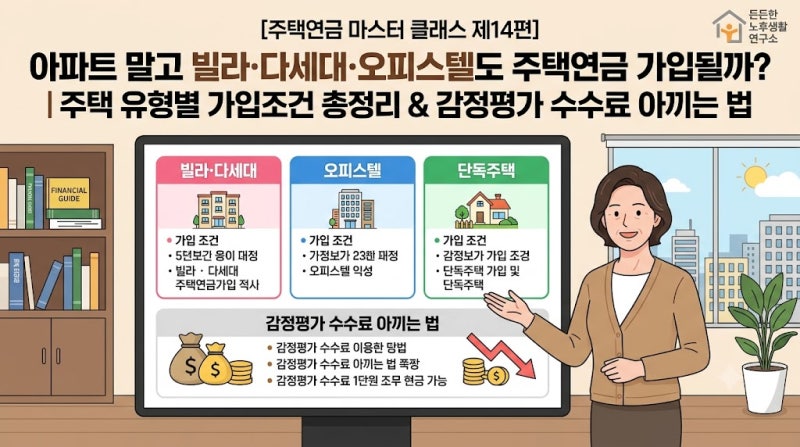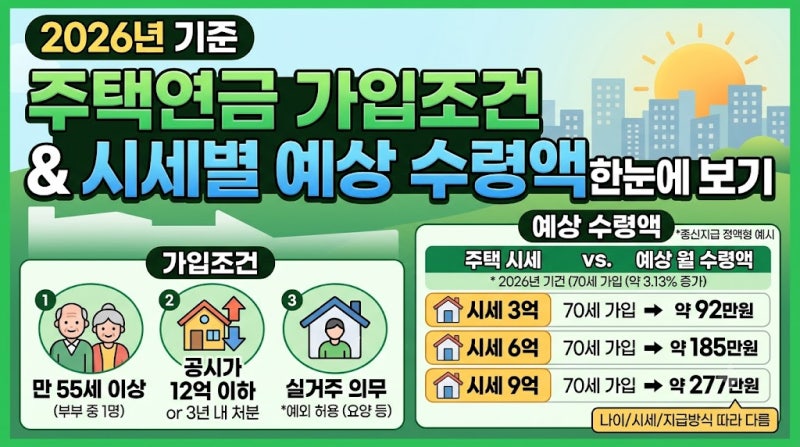

최근 빌라를 소유한 은퇴자들이 주택연금 가입에 큰 관심을 보이고 있습니다. 과거에는 아파트만 주택연금 대상이라는 오해가 많았으나, 현재 는 빌라, 다세대, 연립주택은 물론 주거용 오피스텔까지도 주택연금 가입이 가능합니다. 부부 중 한 명이 만 55세 이상이고 부부 합산 공시가격이 12억 원 이하면 다주택자도 신청할 수 있어 노후 생활비 마련의 현실적인 대안으로 떠오르고 있습니다.
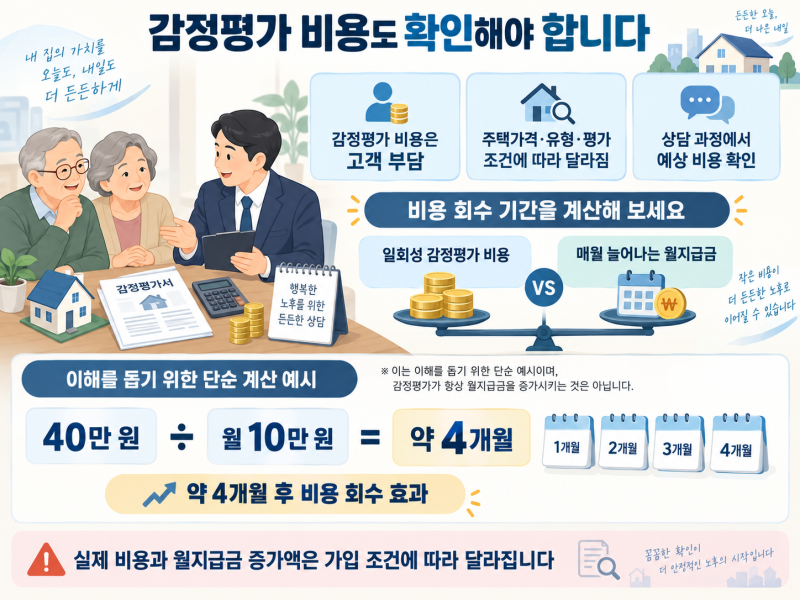
실제 블로그 후기들을 보면 빌라 주택연금 가입 시 가장 큰 장벽은 시세 평가 방식에 있습니다. 아파트와 달리 빌라는 한국부동산원이나 KB국민은행 인터넷 시세가 없는 경우가 많아 공시가격이 적용되는데, 이는 실제 체감 시세보다 낮게 책정될 수 있습니다. 이로 인해 월 수령액이 기대보다 적을 수 있으며, 감정평가를 요청할 수 있으나 비용 부담과 결과의 불확실성을 고려해야 합니다.
빌라 주택연금 신청 시 위반건축물, 대지권 미등기, 토지/건물 소유자 불일치, 압류 등 서류상 문제가 없는지 미리 확인하는 것이 중요합니다. 또한, 보증금 있는 임대를 놓은 경우 저당권 방식으로는 가입이 어렵고, 2021년 6월 도입된 신탁 방식을 활용해야 합니다. 상담 전에 등기부등본과 건축물대장을 확인하여 불이익을 방지하는 것이 현명합니다.