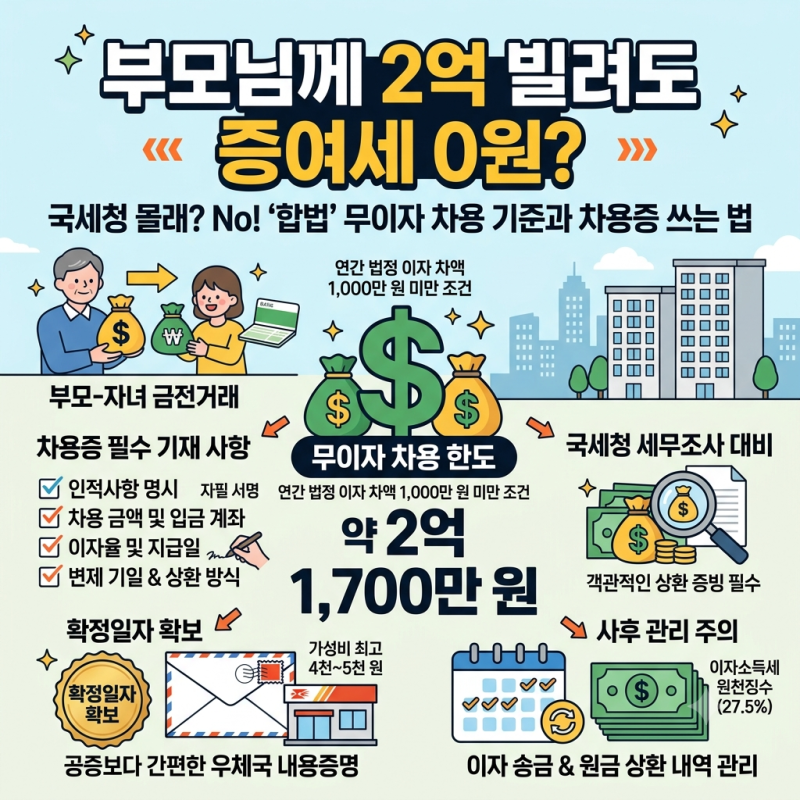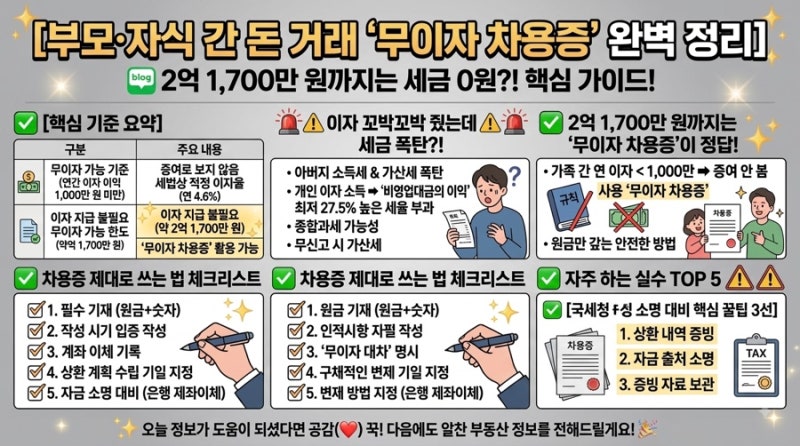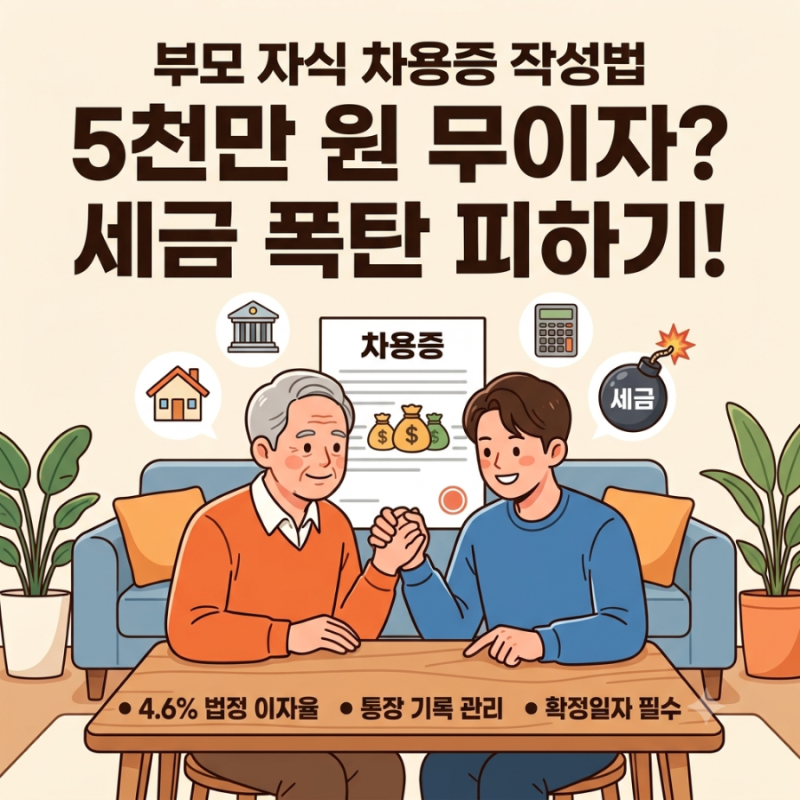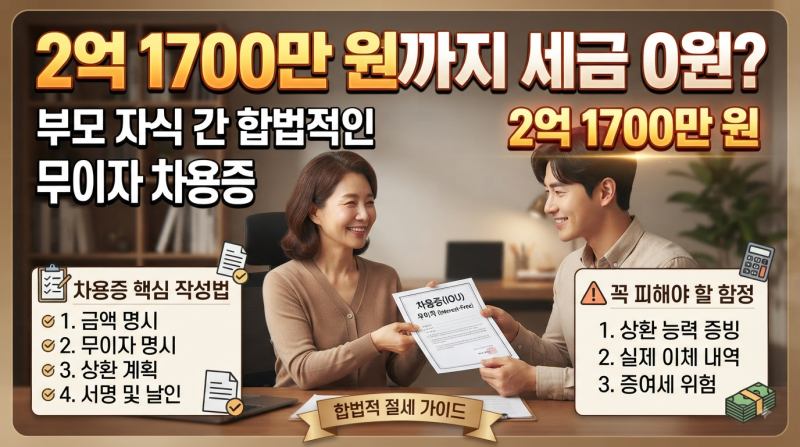
부모 자식 간 금전 거래 시 차용증을 작성하는 것은 증여세 문제를 피하기 위한 필수적인 절차입니다. 특히 현재 세법상 적정 이자율 연 4.6%가 적용되며, 연간 이자 상당액이 1,000만 원 미만일 경우 증여재산가액에서 제외되는 규정 때문에 약 2억 1,700만 원까지는 무이자로 빌려도 문제가 없다는 인식이 널리 퍼져 있습니다. 이는 자녀의 내 집 마련 등 큰 자금 필요 시 부모의 도움을 합법적으로 활용할 수 있는 방안으로 주목받고 있습니다.
하지만 블로거들은 단순히 2억 1,700만 원이라는 금액만 기억해서는 안 된다고 강조합니다. 이 금액은 무이자 한도를 정해놓은 것이 아니라, 세법상 기준에 따라 역산된 숫자이기 때문입니다. 국세청은 부모 자식 간 금전 거래를 원칙적으로 증여로 추정하며, 차용으로 인정받기 위해서는 차용증 작성은 물론 실제 자금 이동과 상환 기록까지 객관적으로 입증해야 한다고 여러 블로그에서 공통적으로 지적하고 있습니다. 형식적인 차용증은 세금을 피하기 위한 가짜 서류로 간주될 수 있습니다.
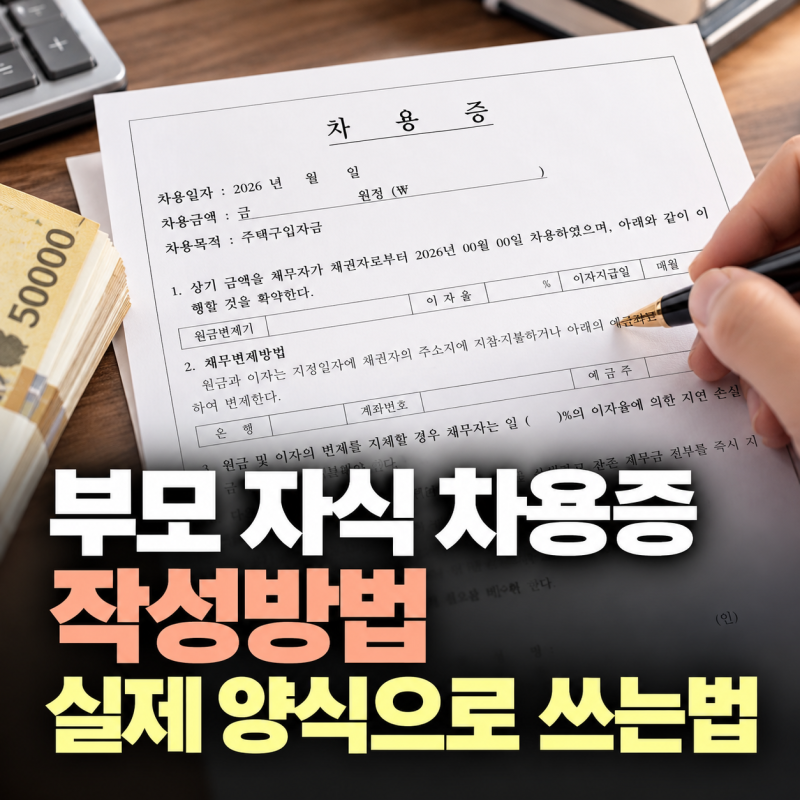
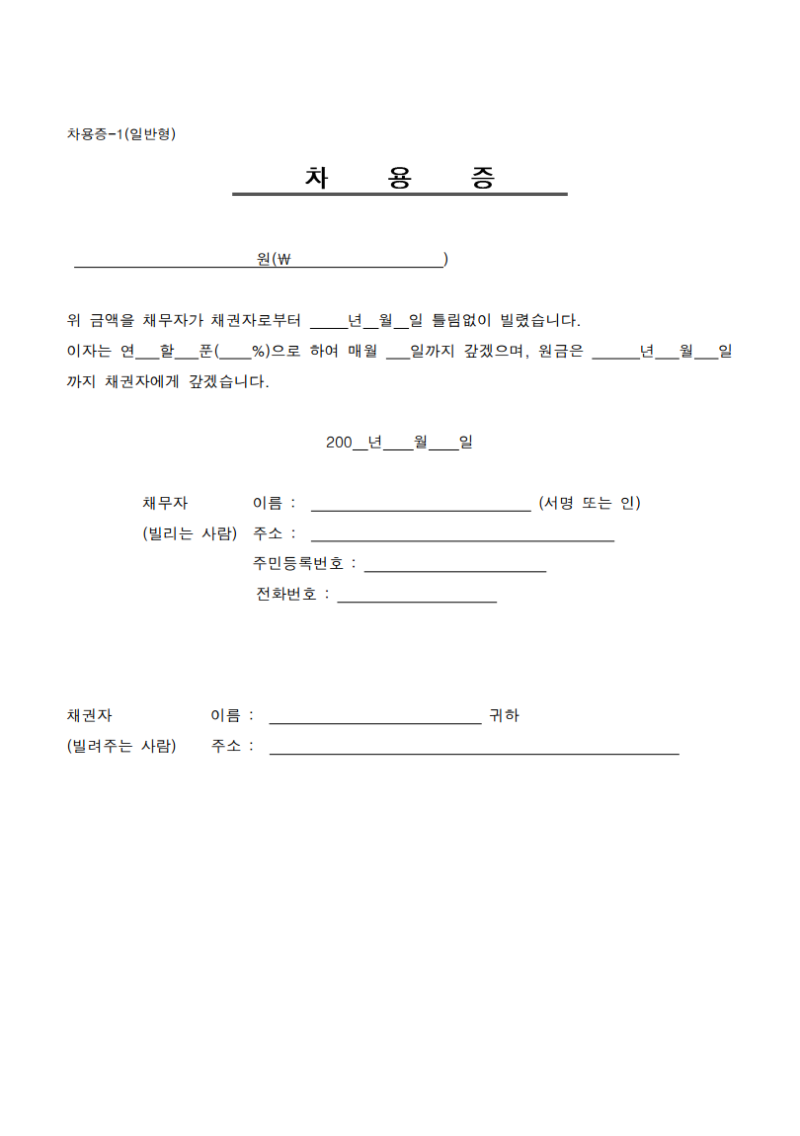
따라서 부모 자식 간 차용증 작성 시에는 채권자 및 채무자 인적사항, 차용 금액, 이자율, 변제 기일 및 상환 방식 등을 명확히 기재해야 합니다. 특히 2억 1,700만 원을 단 1원이라도 초과하면 전체 법정 이자 전액이 증여세 과세 대상으로 전환될 수 있으므로 금액 산정에 각별한 주의가 필요합니다. 세무조사를 피하고 합법적인 금전 거래를 위해서는 차용증 작성과 더불어 실제 상환 기록을 철저히 관리하는 것이 중요합니다.