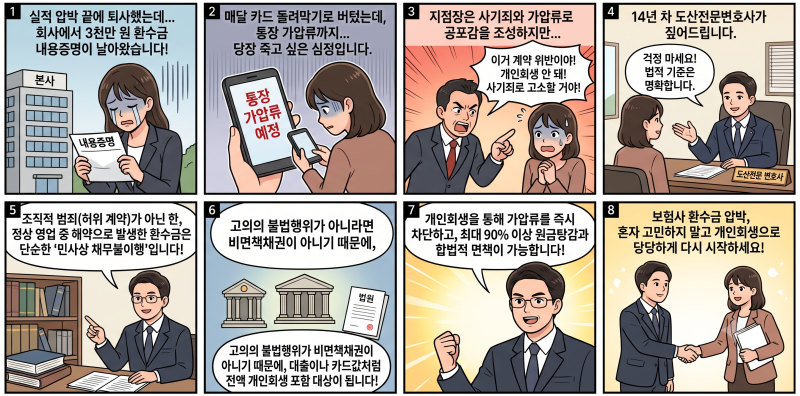
보험설계사도 개인회생 신청이 가능하지만, 일반 직장인과 달리 보험수수료와 보험환수금이라는 특수한 문제로 인해 주의가 필요합니다. 특히 소득 변동성이 크기 때문에 실제 소득 발생 방식을 정확히 확인하는 것이 중요하며, 이직이나 퇴사 시 과거 수수료 및 환수금 자료를 미리 확보해두는 것이 권장됩니다. 보험계약 해지 등으로 발생하는 환수금은 개인회생에서 중요한 채무로 간주됩니다.
블로거들은 보험설계사의 환수금 채무가 개인회생 채권에 포함될 수 있음을 강조하면서도, 환수금 산정 내역을 꼼꼼히 확인해야 한다고 조언합니다. 보험회사에서 청구한 금액을 그대로 인정하기보다는 위촉계약 및 환수규정에 따라 실제 환수 사유와 금액을 검토할 필요가 있다는 의견입니다. 또한, 이미 발생했거나 발생 가능성이 있는 환수금을 수수료 지급명세서 등을 통해 지속적으로 확인하고, 필요시 채권자 목록을 수정해야 한다고 설명합니다.
개인회생을 준비하는 보험설계사는 현재 금융채무뿐만 아니라 보험회사에 대한 환수금 유무를 반드시 확인해야 합니다. 특히 환수금이 발생하기 전 지급받았던 수수료 내역까지 함께 살펴보는 것이 중요하며, 소득 증빙 시에는 최근 1년 정도의 소득 흐름을 법원에 명확히 제시할 수 있도록 자료를 철저히 준비하는 것이 실질적인 도움이 됩니다.