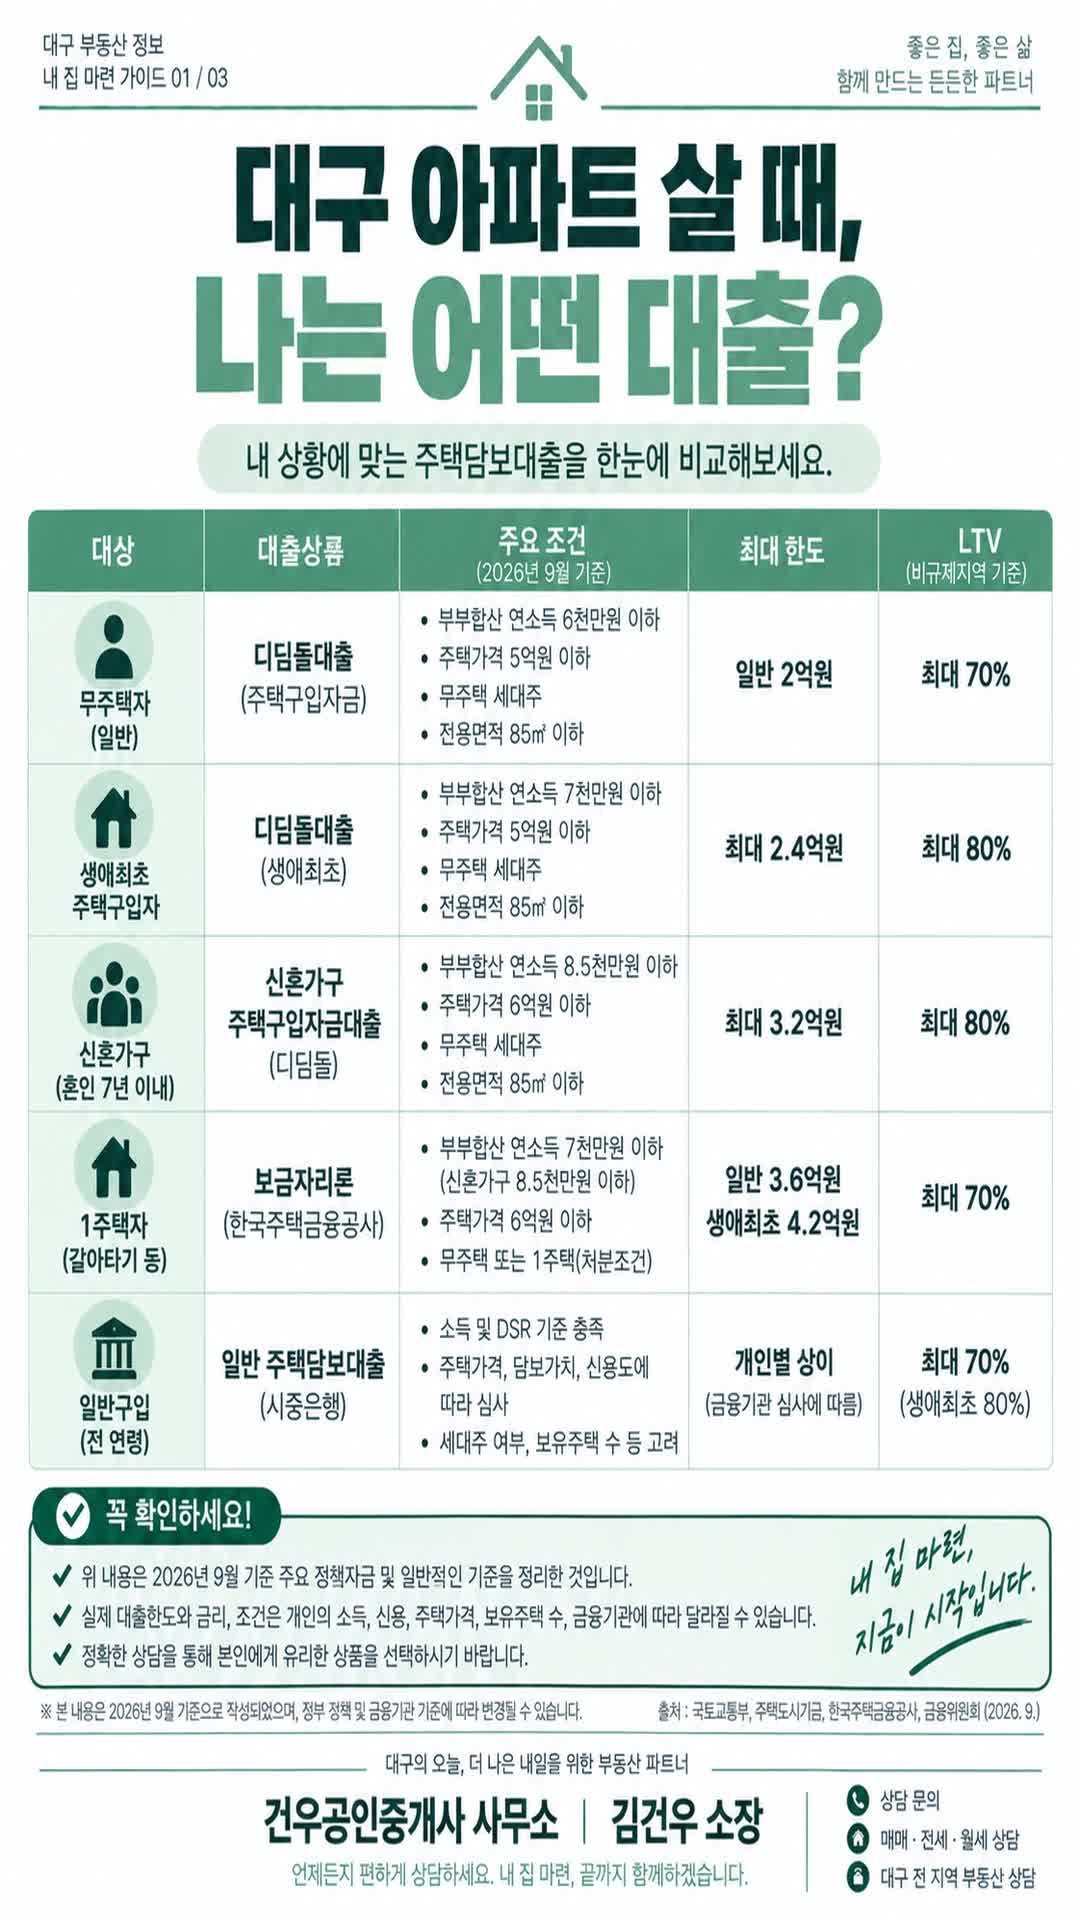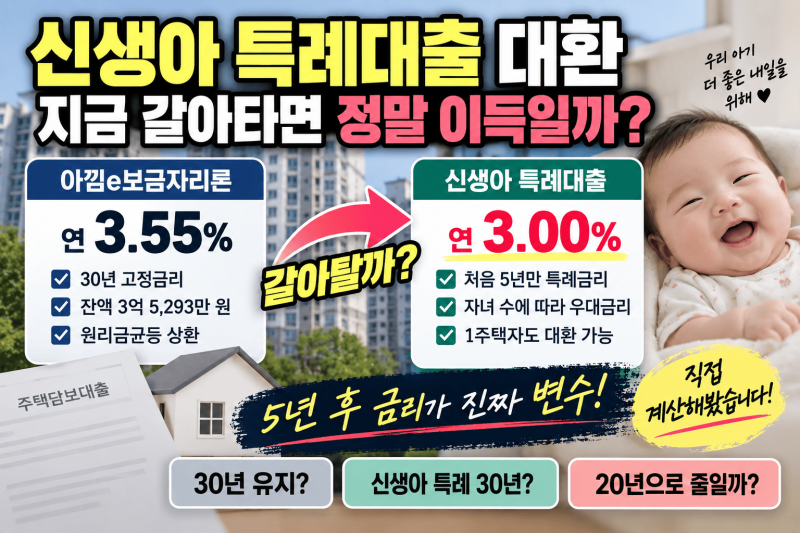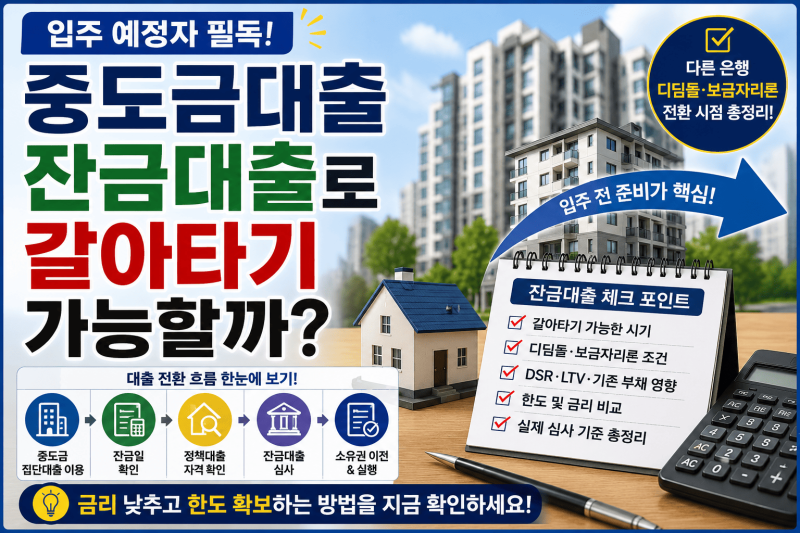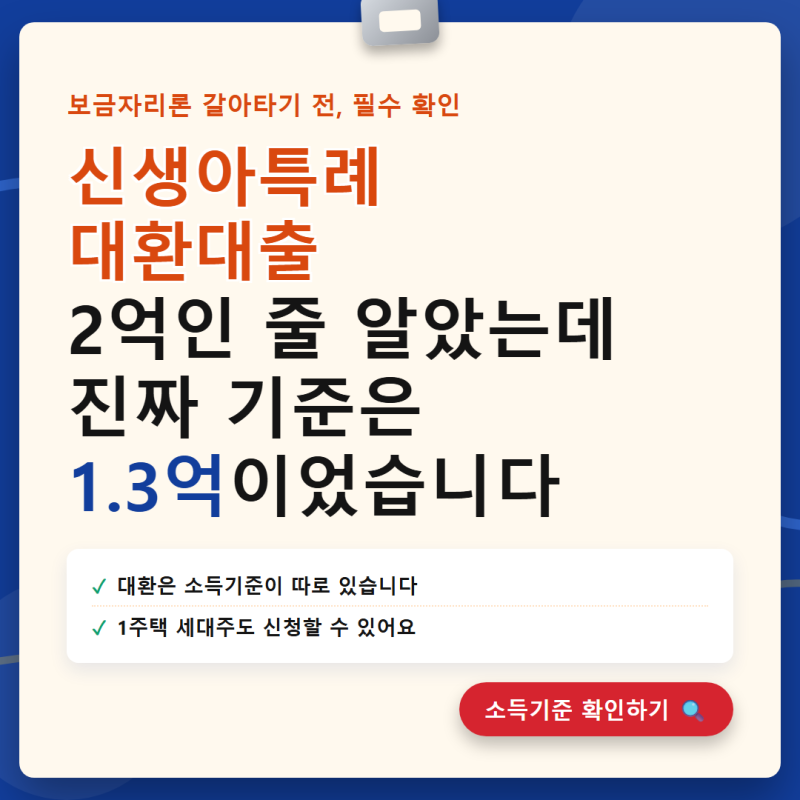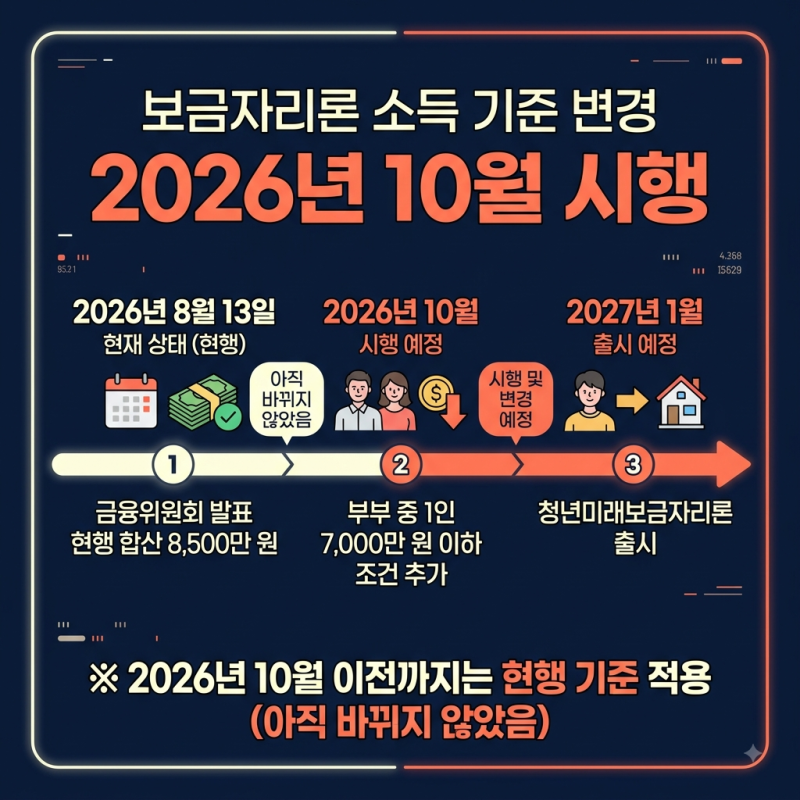
보금자리론은 주택 구입 용도 외에도 기존 주택담보대출을 상환하기 위한 대환 용도로 활용될 수 있어 변동금리 주담대 이용자들에게 고정금리로 갈아탈 기회를 제공합니다. 특히 금리 1%p 차이만으로도 월 상환액에 큰 변화가 생길 수 있어, 현재 높은 금리의 대출을 이용 중인 경우 보금자리론으로의 대환을 고려해볼 만합니다. 신청 자격은 부부합산 연소득 7,000만원 이하, 주택가격 6억원 이하 등의 조건을 충족해야 합니다.
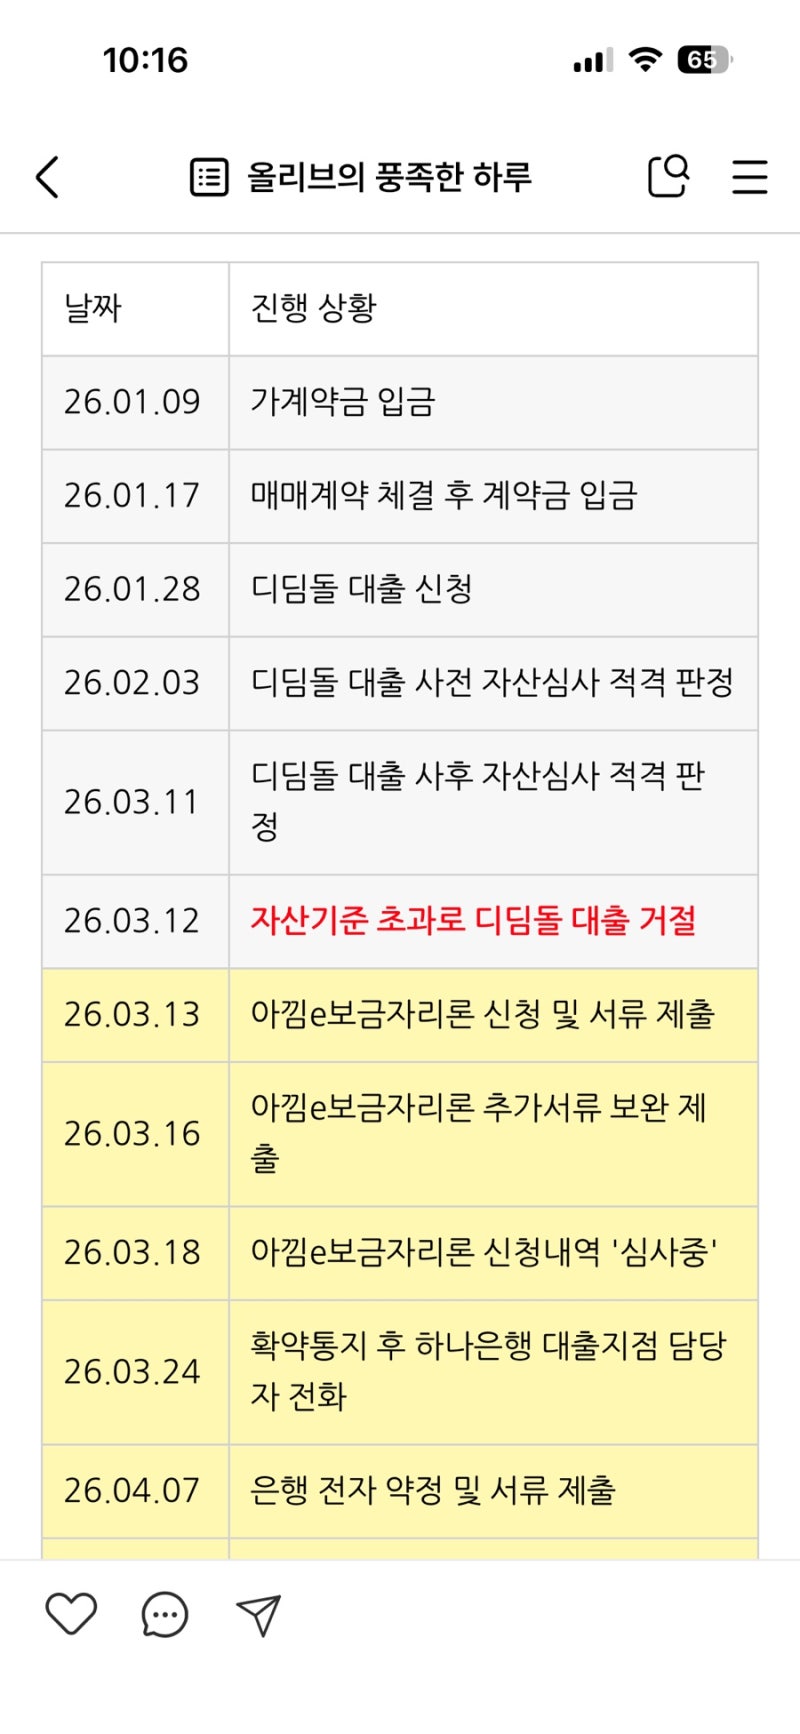
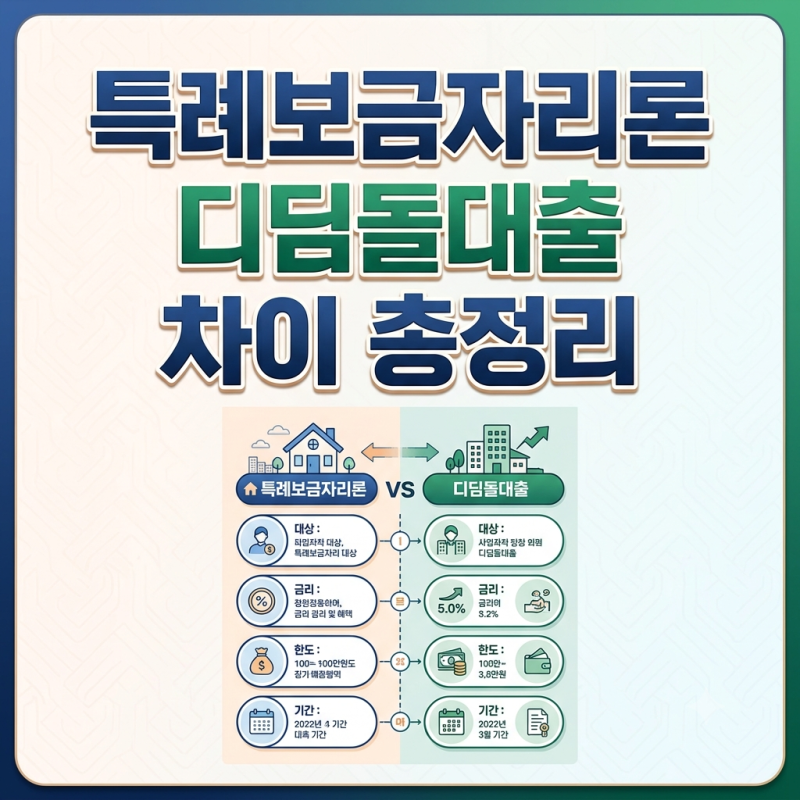
반면 디딤돌대출은 대환 용도가 명시되어 있지 않아 기존 대출을 갈아타는 데 사용할 수 없습니다. 디딤돌대출은 소유권 이전등기 접수일로부터 3개월 이내 신청하는 구입 용도로만 활용 가능하며, 보금자리론에 비해 소득 상한, 주택가격 상한, 대출 한도 등에서 조건이 더 까다로운 편입니다. 두 상품은 금리 수준에서도 차이를 보이므로, 본인의 상황에 맞는 상품을 정확히 파악하는 것이 중요합니다.
따라서 보금자리론과 디딤돌대출 중 어떤 상품이 자신에게 유리한지 판단하기 위해서는 각 대출의 용도, 소득 및 주택 가격 요건, 대출 한도, 금리 수준 등을 면밀히 비교해야 합니다. 특히 디딤돌대출은 대환이 불가능하다는 점을 명확히 인지하고, 보금자리론의 상환 용도를 활용하여 금리 부담을 줄일 수 있는지 확인하는 것이 현명한 선택에 도움이 될 것입니다. 최신 정책 변화와 개인의 상황에 맞는 맞춤형 대출 전략을 세우는 것이 필요합니다.