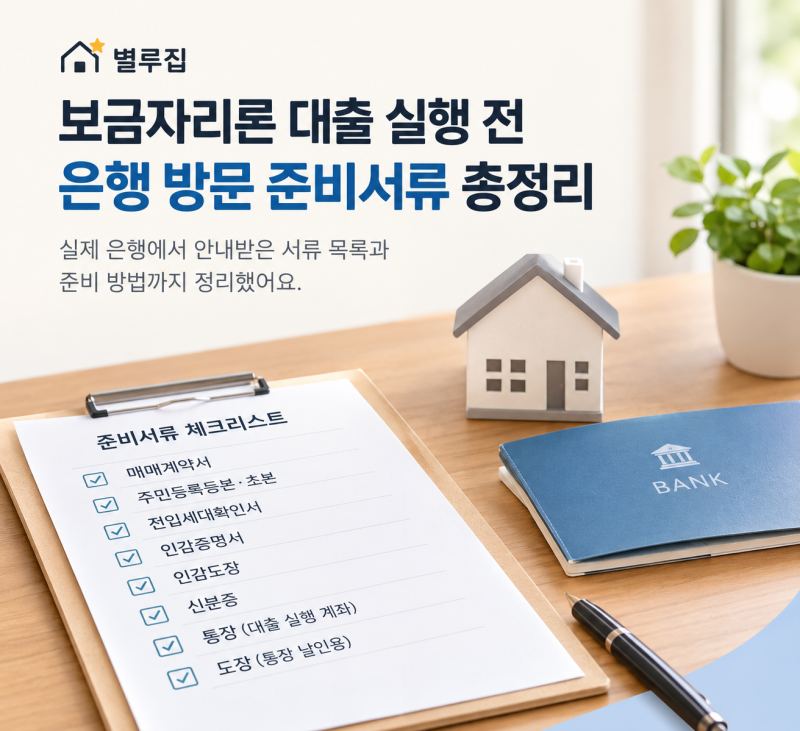
보금자리론은 주택금융공사에서 제공하는 정책 금융 상품으로, DSR 미적용, 완전 고정금리 등의 장점으로 인해 내 집 마련을 계획하는 많은 이들에게 주목받고 있습니다. 특히 주택 매매가 6억 원 이하, 부부합산 연소득 7천만 원 이하(신혼부부 최대 8,500만 원) 등의 자격 요건을 충족하는 경우, 대출 한도와 금리 변동 리스크를 최소화할 수 있어 안정적인 주택 구매를 돕습니다.
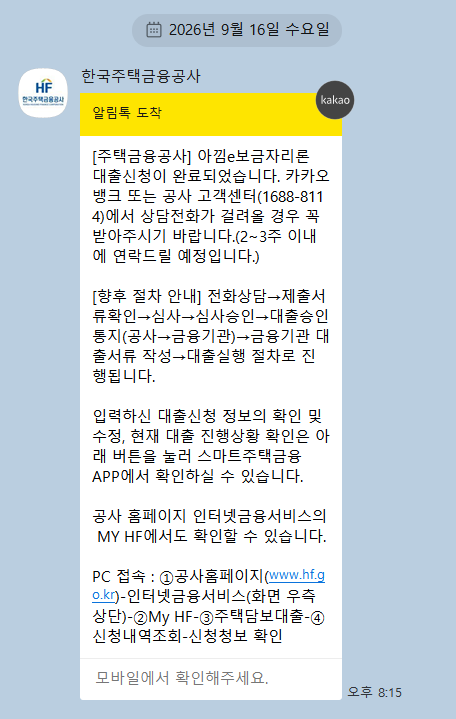
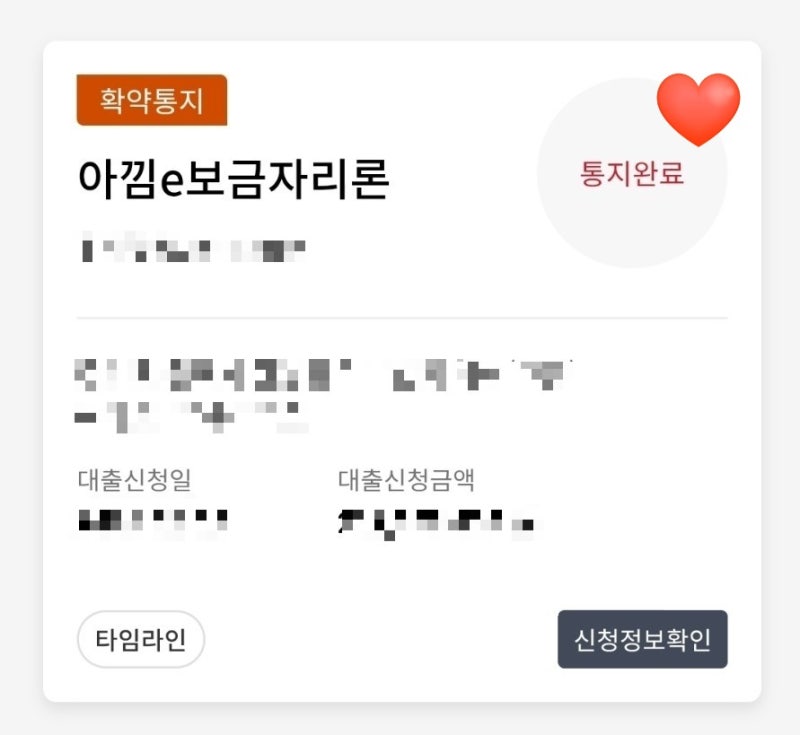
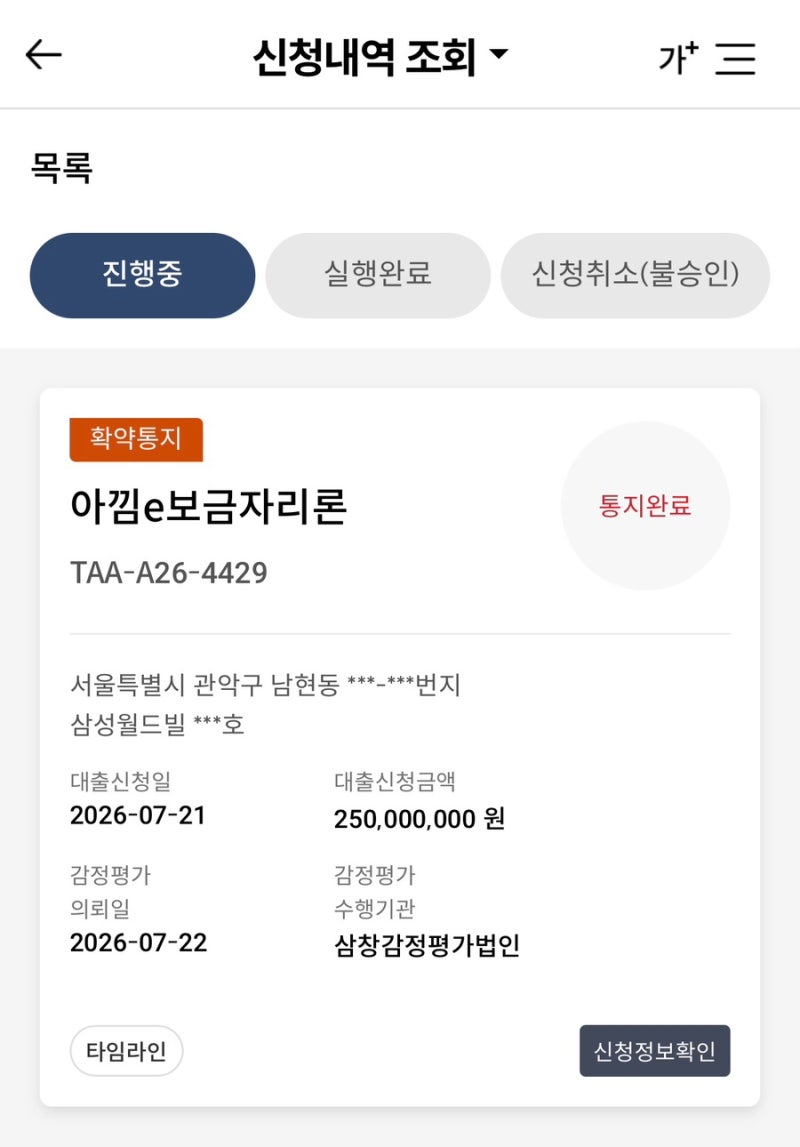
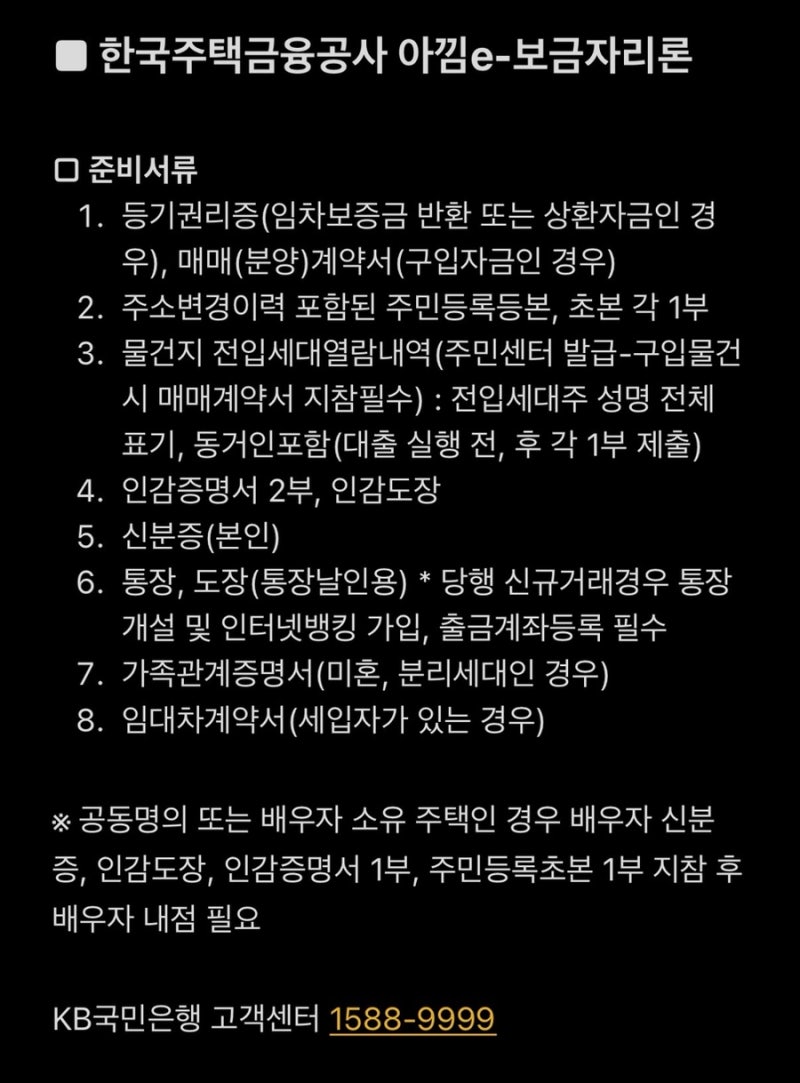
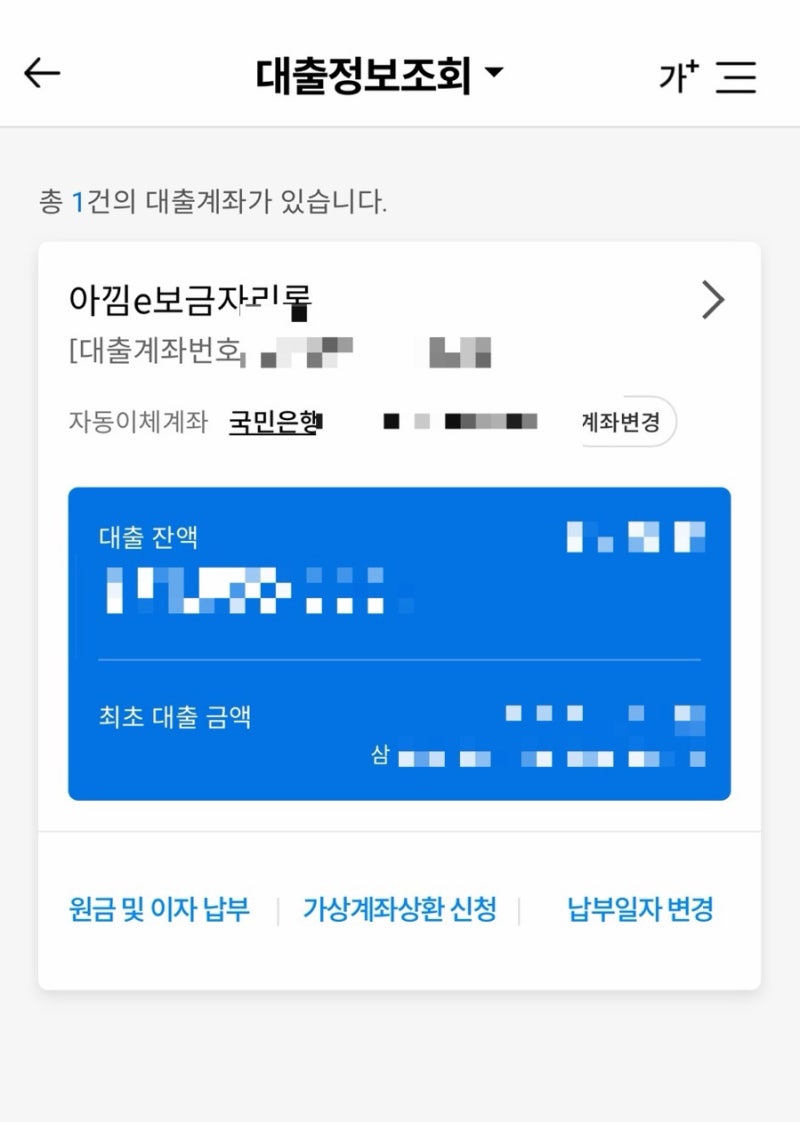
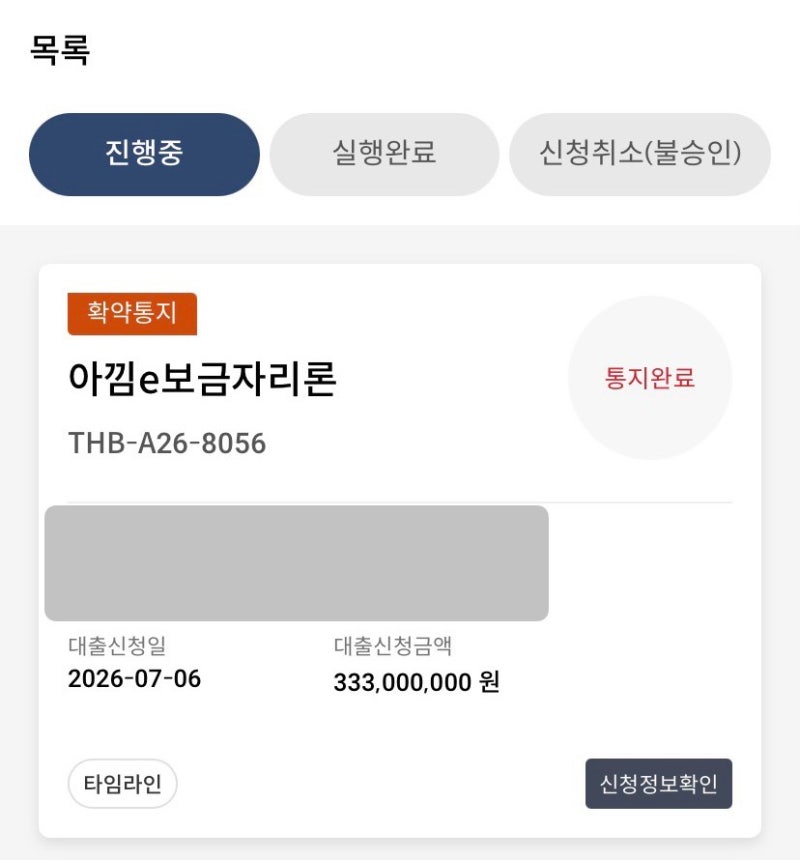
실제 사용자들은 보금자리론 신청 후 은행 연락부터 잔금일까지의 과정에서 서류 제출 방식과 심사 기간 중 신용 변동 주의사항을 중요한 특징으로 꼽습니다. 아낌e 보금자리론의 경우 온라인 신청이 필수이며, 은행 창구에서는 접수가 불가하다는 점을 미리 인지해야 합니다. 심사 기간 동안 신용카드 등으로 큰 금액을 결제하면 대출이 거절될 수 있으므로 가전·가구 구매는 대출 실행 이후로 미루는 것이 좋습니다.
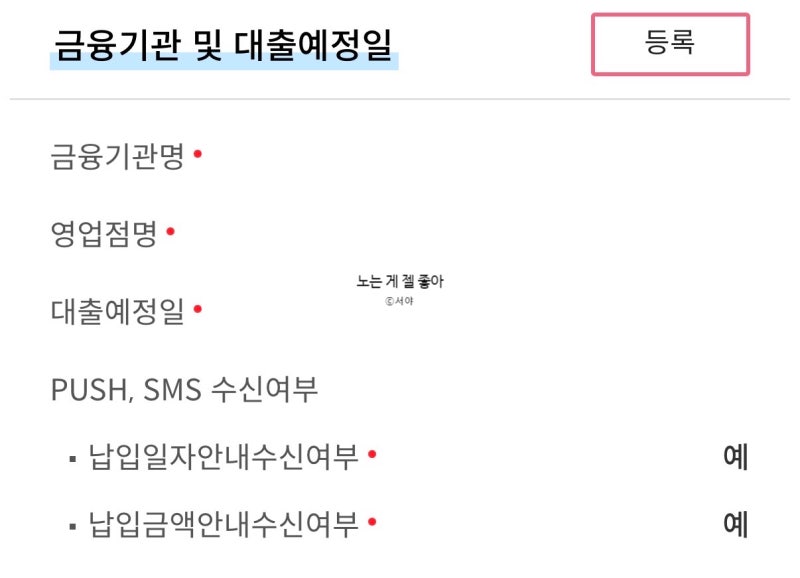
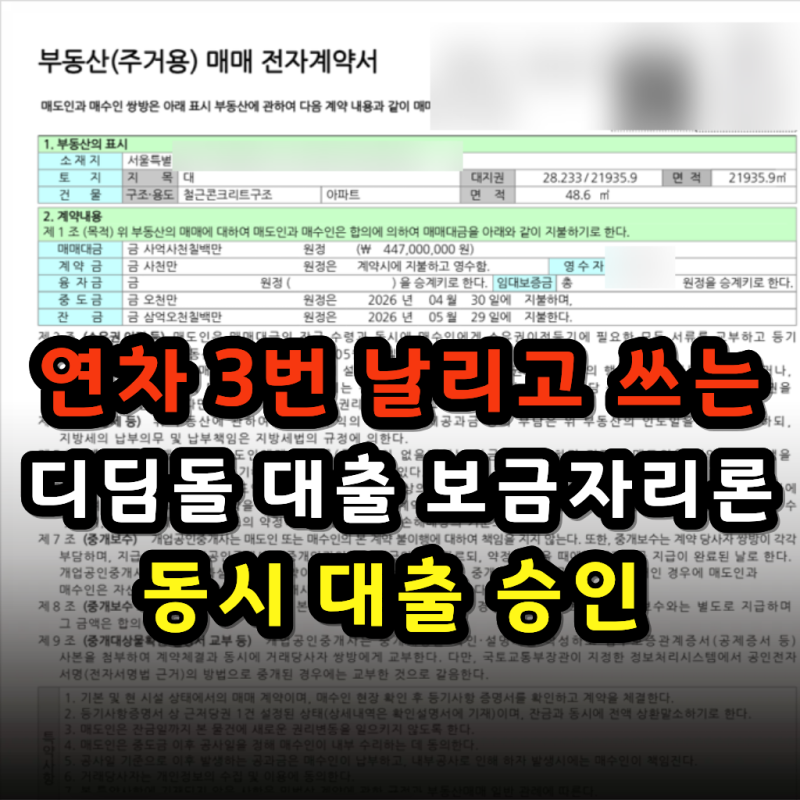
보금자리론 대출 실행 시 대출금이 매도자 통장이 아닌 신청자 통장으로 먼저 이체되므로, 잔금일 이전에 매도자에게 이체할 한도를 미리 증액해야 합니다. 또한, 개별 법무사를 이용해 비용을 절감하려면 비대면 접수가 아닌 은행에 문의 후 대면 접수를 해야 합니다. 아낌e 보금자리론은 등기일로부터 3개월 이내에 신청해야 하므로 날짜를 놓치지 않도록 주의해야 합니다.