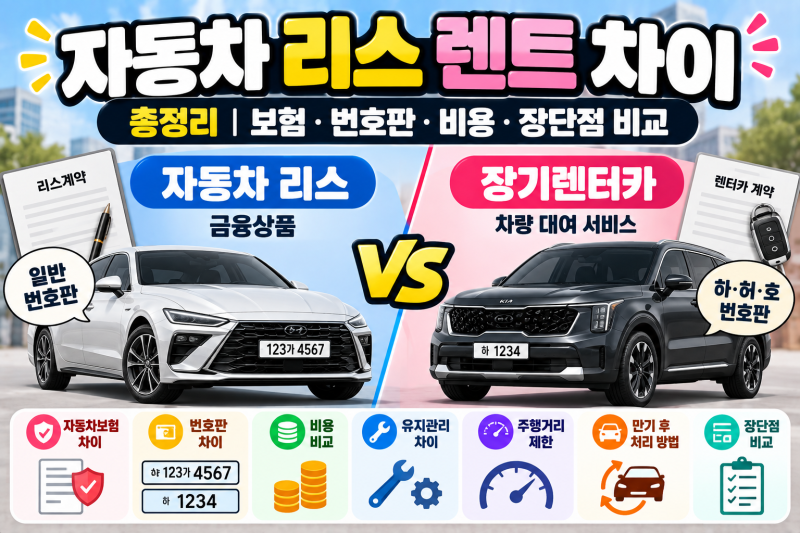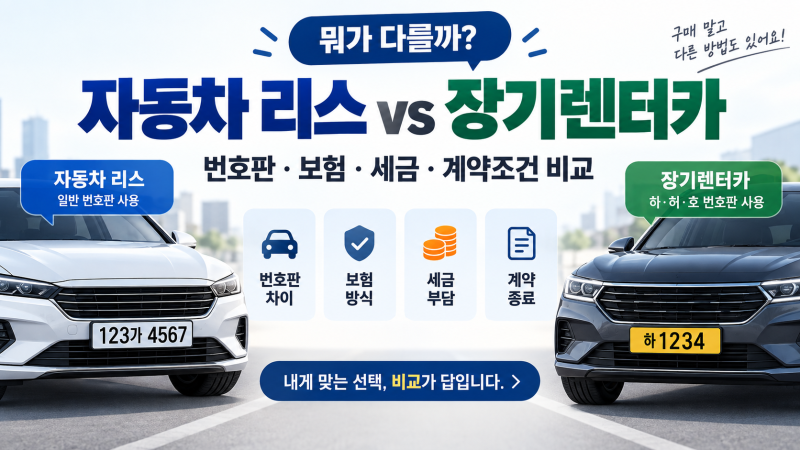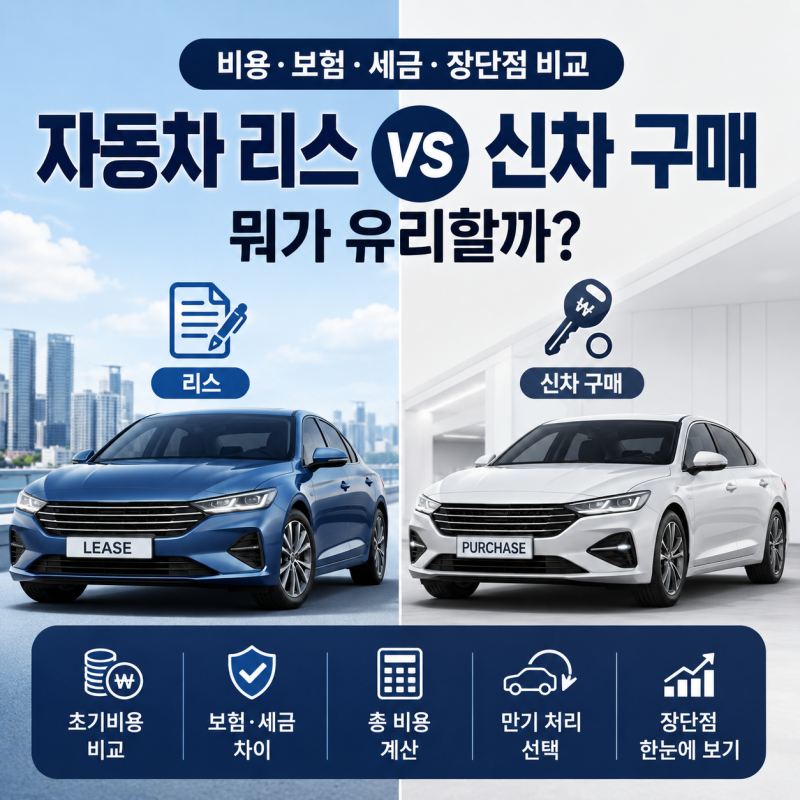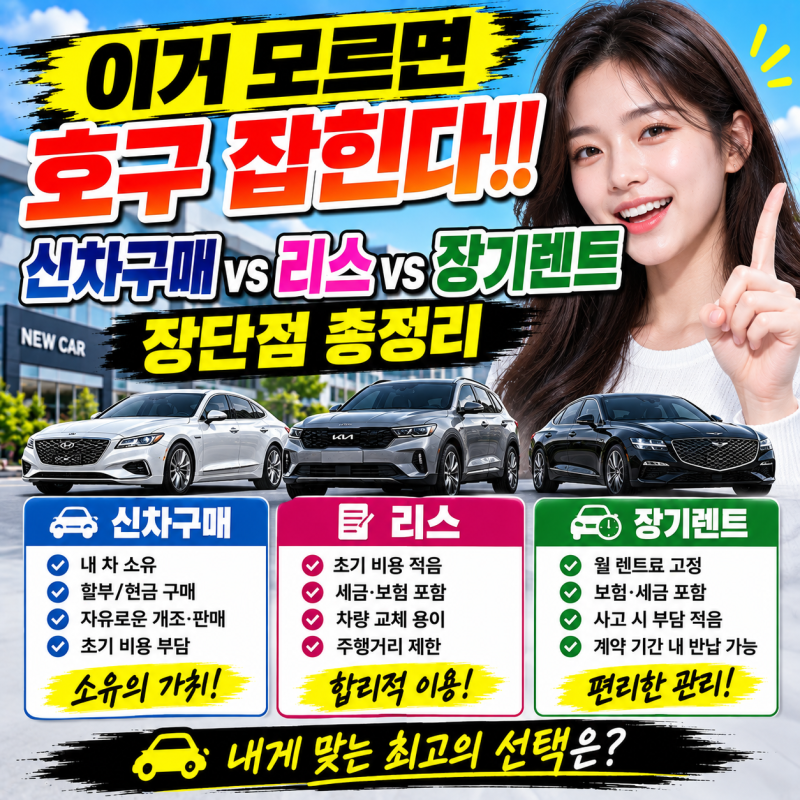
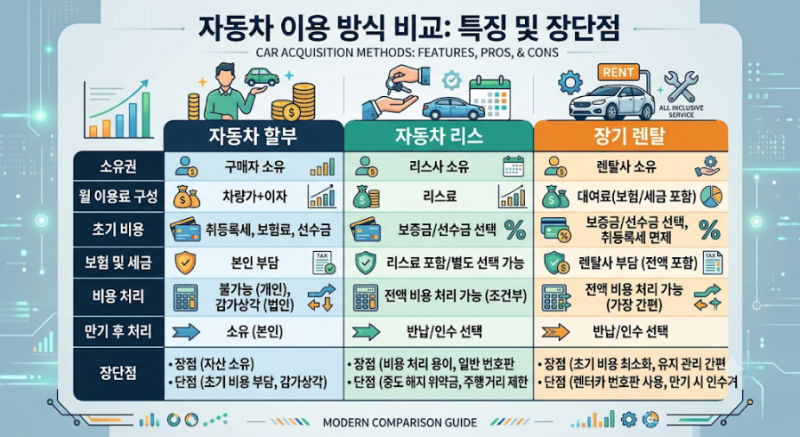
자동차 리스는 금융회사가 차량을 구입하여 계약자가 일정 기간 이용료를 내며 사용하는 방식으로, 일반 번호판을 사용하고 운전 경력을 이어갈 수 있다는 장점이 있습니다. 특히 사업자의 경우 업무용 차량 관련 비용 처리를 검토할 수 있어 주목받고 있습니다. 하지만 월 리스료 외에 만기 인수금, 약정 주행거리 초과 비용, 중도 해지 위약금 등을 종합적으로 고려해야 합니다.
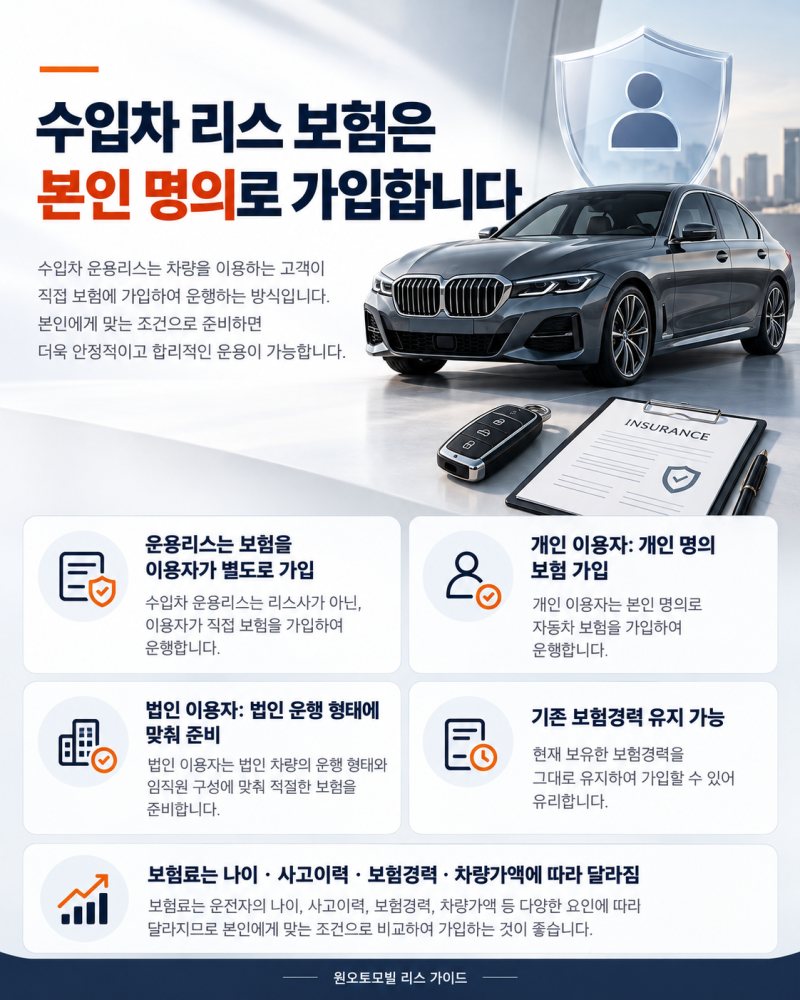
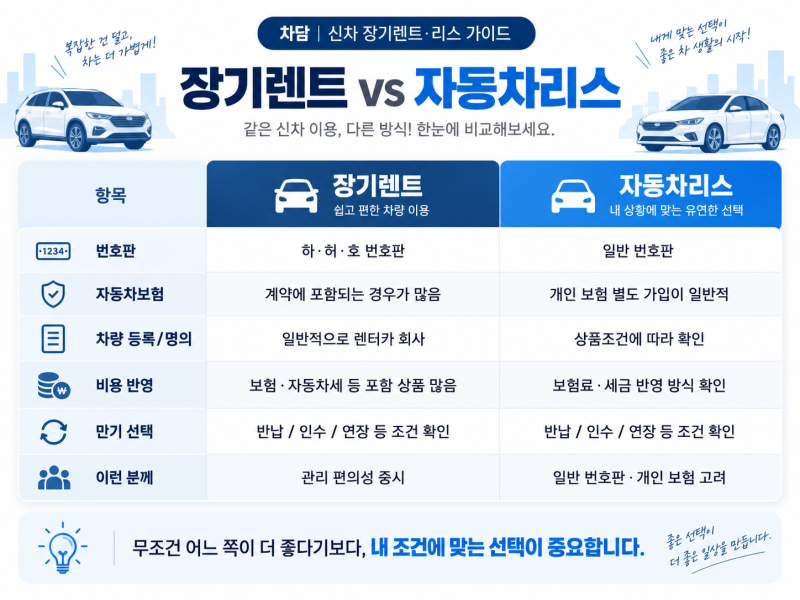
블로거들은 자동차 리스 시 보험 가입 방식에 대해 다양한 관점을 제시합니다. 리스 차량은 이용자가 직접 자동차보험에 가입해야 하므로, 기존 무사고 경력과 할인·할증 조건이 보험료에 반영될 수 있습니다. 반면 장기렌터카는 렌터카 회사가 가입한 보험을 이용하기 때문에 개인 보험 경력이 단절될 수 있습니다. 따라서 무사고 경력이 길어 보험료가 낮은 운전자에게는 리스가 유리할 수 있으며, 개인의 사고 이력으로 보험 가입이 부담스러운 경우에는 장기렌터카가 대안이 될 수 있습니다.
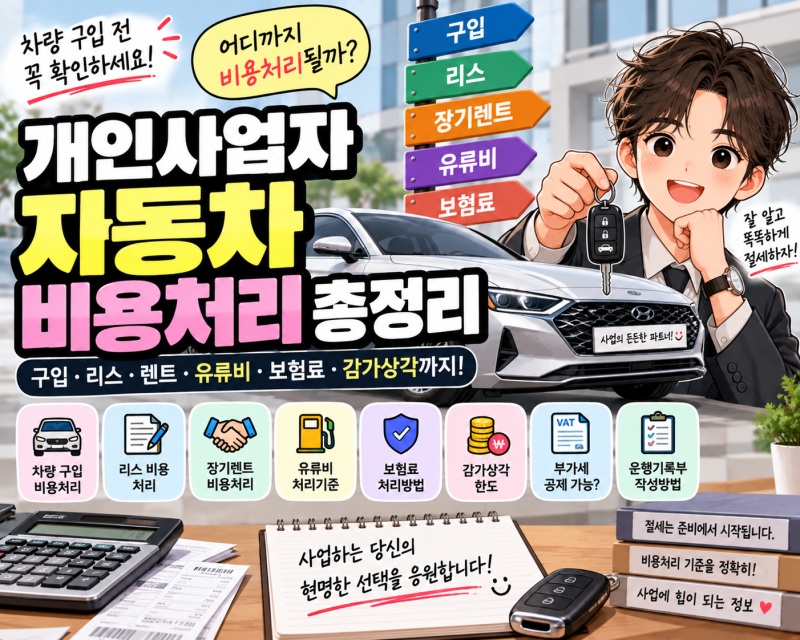
사업자가 리스 차량의 월 납입금을 경비 처리할 때는 업무전용자동차보험 가입 여부와 운행 기록이 중요합니다. 업무용 승용차는 세법상 연 800만 원 한도와 업무사용비율이 적용되며, 운행 기록이 없을 경우 연 1,500만 원까지만 비용으로 인정됩니다. 따라서 리스 계약 전에는 반드시 세무 전문가와 상담하여 본인의 상황에 맞는 최적의 비용 처리 방안과 보험 가입 조건을 확인하는 것이 현명합니다.