
신생아 특례대출은 출산 가구의 주택 구입 및 기존 주택담보대출 대환을 지원하는 정부 정책 대출입니다. 특히 1주택자도 기존 주택담보대출을 대환하는 목적으로 신청할 수 있어 많은 관심을 받고 있습니다. 이 대출은 출산 시점, 부부합산 소득, 주택 가격 및 면적, 자산 기준 등 다양한 조건을 충족해야 신청이 가능합니다. 주택 구입 자금 지원을 위한 디딤돌 대출과 전세 자금 마련을 위한 버팀목 대출 두 가지 유형으로 나뉩니다.
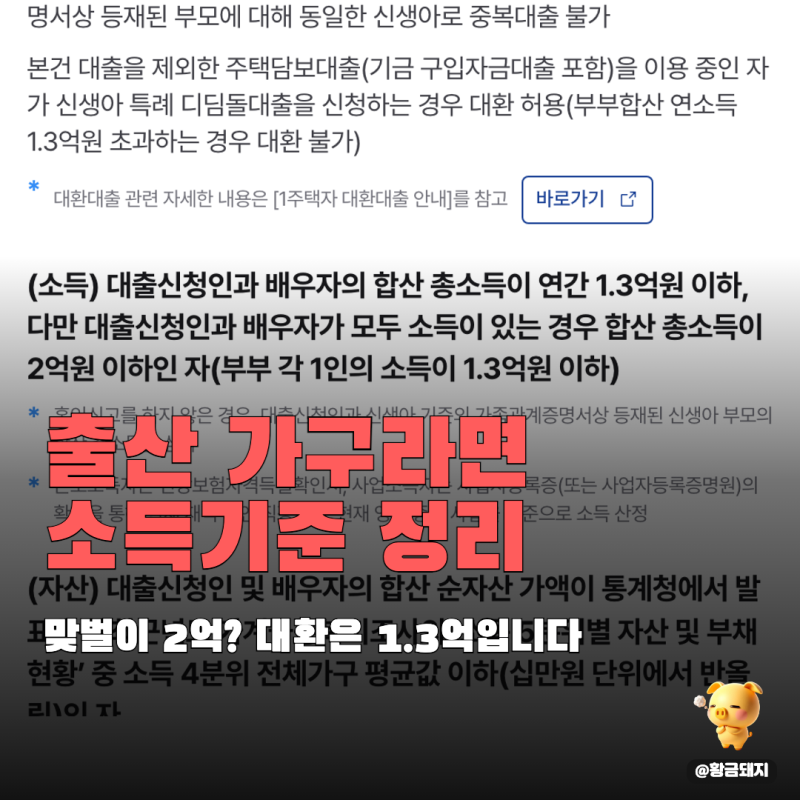
실제 사용자들은 1주택자의 경우 기존 주택담보대출의 용도가 주택 구입 자금이어야 대환이 가능하다고 강조합니다. 생활안정자금이나 전세보증금 반환 목적 대출은 대상에서 제외됩니다. 또한, 맞벌이 가구의 경우 일반 신규 대출 소득 기준과 달리, 대환 시에는 부부합산 연소득 1억 3천만원을 초과하면 신청할 수 없다는 점을 유의해야 합니다. 기존 대출의 채무자와 신생아 특례대출 신청인이 동일해야 하며, 배우자는 동일인으로 간주됩니다.
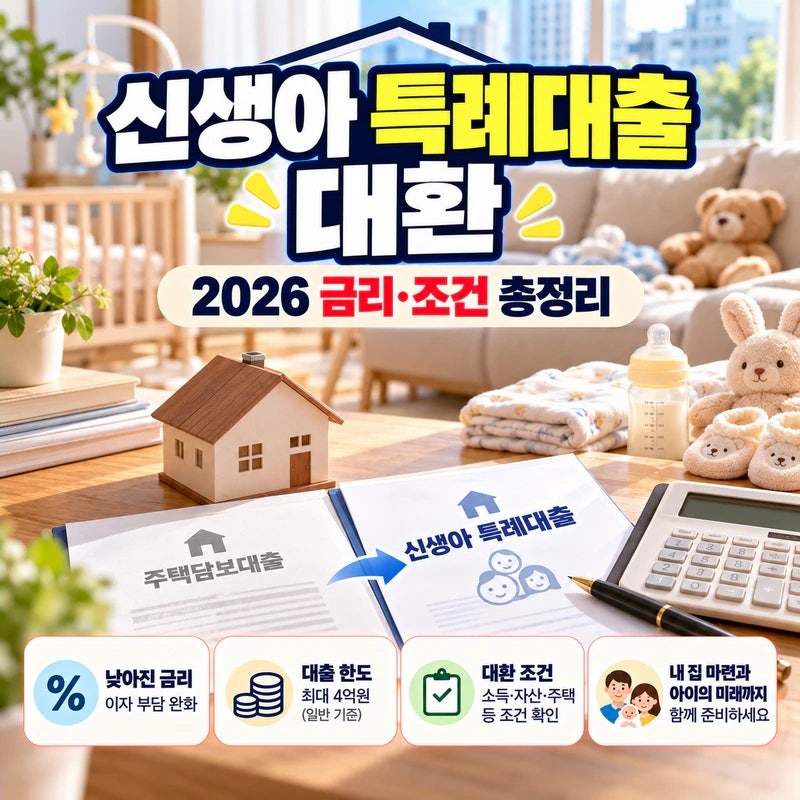
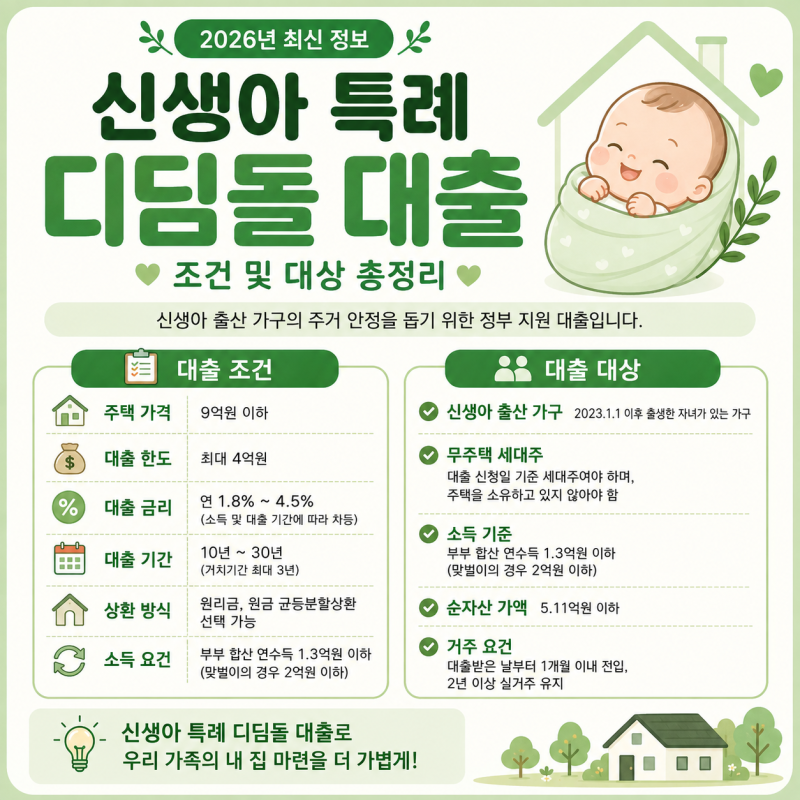
블로거들은 대출 접수일 기준 2년 이내 출산 또는 입양한 가구에 한해 적용되며, 2023년 1월 1일 이후 출생아부터 해당된다고 조언합니다. 임신 중인 태아는 대상에 포함되지 않으므로 반드시 출생신고 후 서류를 구비해야 합니다. 대상 주택은 주택 가격 9억원 이하, 주거 전용 면적 85㎡ 이하(읍·면 지역은 100㎡ 이하)이며, 대환 시 해당 주택도 자산 심사에 포함됩니다. 대출 한도는 최대 4억원까지 가능하나, LTV, DTI, 개인 신용 점수 등에 따라 실제 승인 금액은 달라질 수 있습니다.