2026년 하반기 현재, 주택도시기금의 서민 주택자금 대출인 디딤돌 대출은 가계부채 관리 기조와 저출생 대책이 맞물려 지역별 규제 차등화 및 맞춤형 관리 방안이 본격적으로 운용되고 있습니다. 특히 수도권 아파트에 대한 디딤돌 대출 시 방공제 면제가 제한되어 실제 대출 가능 한도가 줄어드는 등 일반 디딤돌 대출은 소득과 한도가 깐깐해지는 추세입니다. 반면, 출산 가구를 위한 신생아 특례대출은 맞벌이 가구 소득 기준이 부부합산 최대 2억 원까지 유지되며 혜택의 문턱을 낮췄습니다.
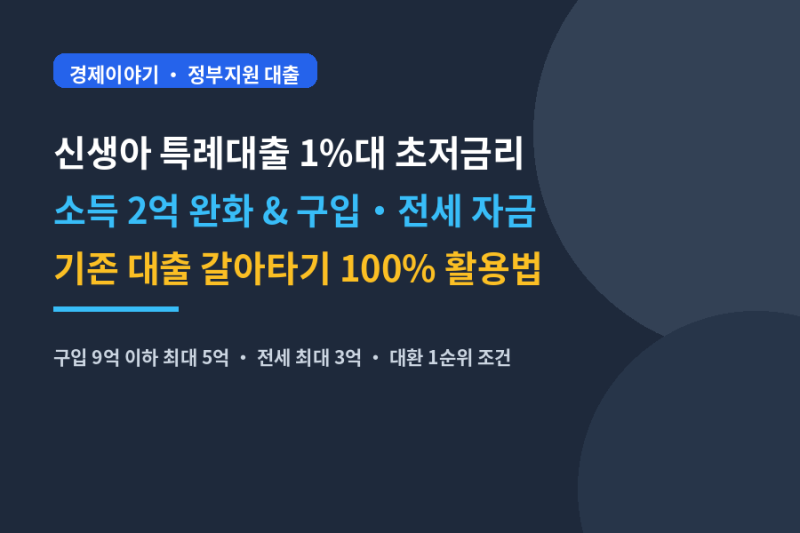
실제 블로그 후기들을 살펴보면, 신생아 특례대출은 시중은행 주택담보대출 금리가 연 4~5%대에 머무는 상황에서 1%대 초저금리 혜택을 제공하여 큰 주목을 받고 있습니다. 기존에는 맞벌이 부부의 소득 기준이 1억 3천만 원을 넘으면 대출 신청이 어려웠으나, 최근 부부 합산 소득 요건이 연 2억 원으로 대폭 완화되면서 대기업이나 전문직 맞벌이 부부까지 수혜 대상에 편입되었습니다. 또한, 신규 주택 구입뿐만 아니라 기존 고금리 대출을 신생아 특례로 갈아탈 수 있는 대환대출까지 전면 허용되어 이자 부담을 획기적으로 낮추고 있습니다.
신생아 특례 디딤돌 대출은 대출 신청일 기준 2년 이내에 출산 또는 입양한 가구를 대상으로 하며, 주택 평가액 9억 원 이하, 전용면적 85㎡ 이하 주택에 적용됩니다. 대출 후 1개월 이내 전입 및 1년 이상 실거주 유지 조건이 붙습니다. 순자산 기준은 구입자금 4억 6천9백만 원 이하, 전세자금 3억 4천5백만 원 이하이며, 최대 5억 원까지 대출이 가능합니다. 이 완화된 기준은 신생아 특례 주택구입자금 대출(디딤돌형)은 물론, 전세자금 대출(버팀목형)에도 동일하게 적용됩니다.