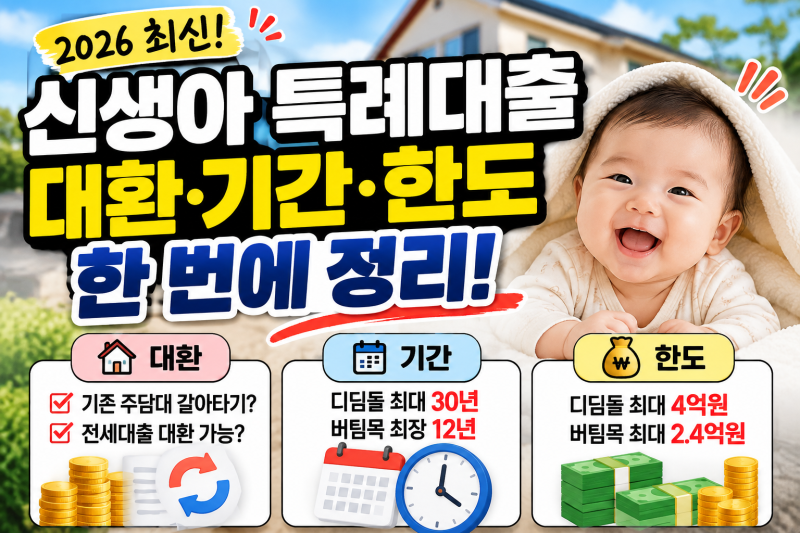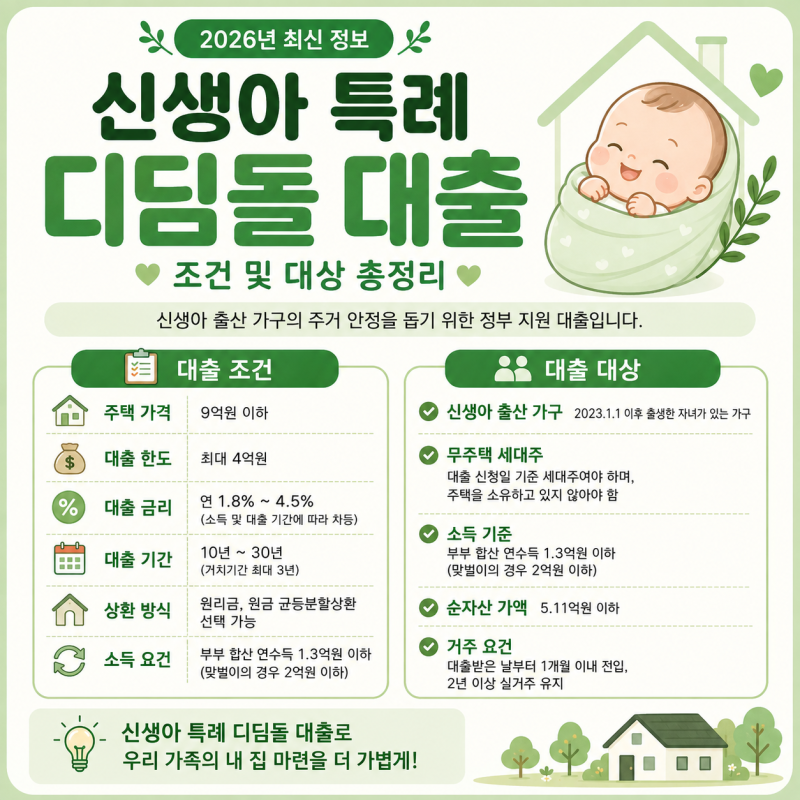

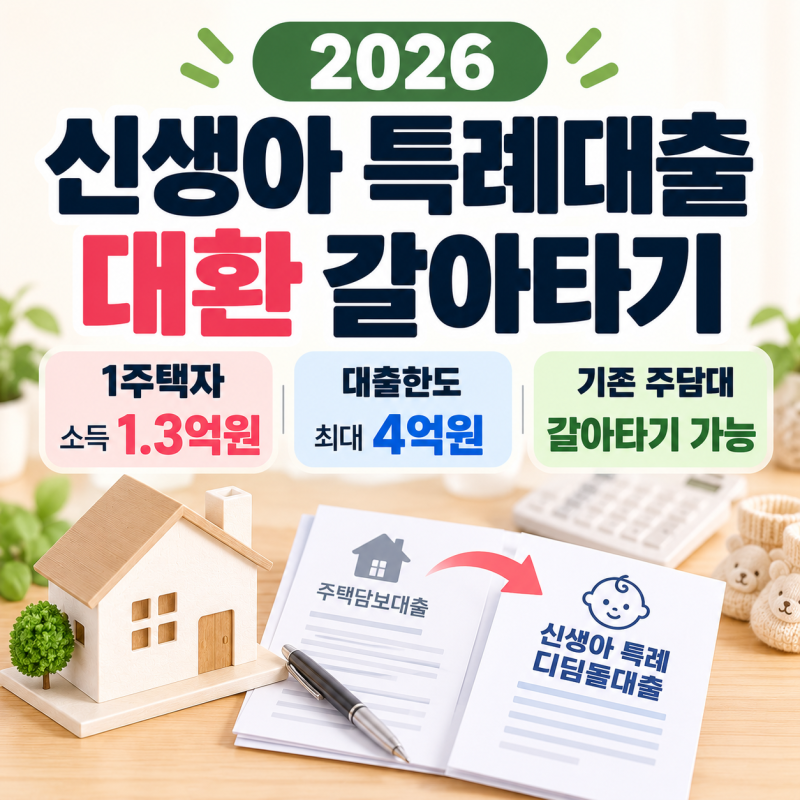
최근 신생아 특례 디딤돌대출이 기존 주택담보대출을 저금리로 전환하려는 영유아 가구 사이에서 큰 주목을 받고 있습니다. 부부합산 소득 요건이 1.3억 원(맞벌이 2억 원)으로 완화되었으며, 순자산가액 5.11억 원 이하, 주택가격 9억 원 이하, 전용면적 85㎡ 이하 주택에 최대 4억 원까지 연 1.8%~4.5% 금리로 대출이 가능합니다. 특히 1주택자도 대환대출 목적으로 신청할 수 있어 기존 대출의 높은 이자 부담을 줄이는 효과적인 대안으로 떠오르고 있습니다.
블로거들의 후기를 살펴보면, 신생아 특례 디딤돌대출은 무주택자뿐만 아니라 1주택자도 기존 주택담보대출을 갈아타는 방식으로 활용할 수 있다는 점이 강조됩니다. 다만, 1주택자가 디딤돌대출을 받기 위해서는 기존 주택을 매도하여 일시적으로 무주택자가 되거나, 일반 주택담보대출로 잔금을 치른 후 디딤돌대출로 대환하는 두 가지 방법이 주로 사용됩니다. 특히 부모님과의 특수 거래(증여성 매매)를 통한 주택 취득의 경우 대환대출이 불가하다는 점을 실제 경험을 통해 공유하며 주의를 당부하고 있습니다.
신생아 특례 디딤돌대출 대환을 고려한다면, 기존 대출 잔액 범위 내에서만 한도가 설정된다는 점과 대출 신청일 기준 2년 이내 출산(또는 입양) 가구여야 한다는 조건을 반드시 확인해야 합니다. 또한, 부모님에게 증여받거나 가족 간 특수 거래로 취득한 주택은 대환대출 대상에서 제외되므로, 신청 전 주택도시기금 홈페이지를 통해 정확한 자격 요건을 다시 한번 확인하는 것이 중요합니다.