
디딤돌대출은 내 집 마련을 위한 정책 모기지 상품으로, 일반 시중은행 대출보다 완화된 자격 요건을 갖추고 있습니다. 하지만 공적 기금으로 운용되는 만큼 심사 기준이 매우 꼼꼼하게 적용되어 예상치 못한 거절 통보를 받는 경우가 많습니다. 특히 계약금까지 치른 상태에서 대출이 부적격 처리되면 자금 계획 전체가 흔들릴 수 있어 신청 전 주요 거절 사유를 명확히 파악하는 것이 중요합니다.
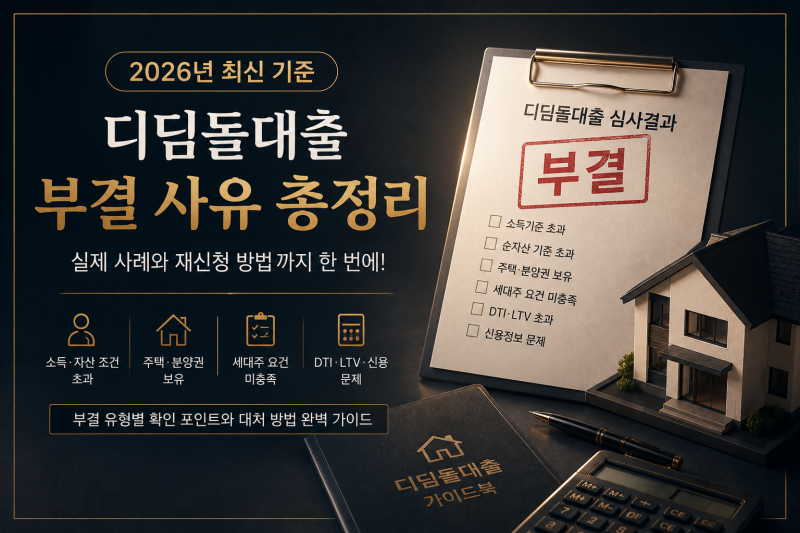
실제 블로그 후기들을 살펴보면, 주택 가격 기준 초과, 담보 주택의 공부상 용도 불일치, 소득 증빙 불인정 및 DTI 한도 초과 등이 주요 거절 사유로 꼽힙니다. 특히 KB시세 기준 6억 원 초과나 위반건축물 표기, 기존 대출로 인한 DTI 한도 초과 등은 많은 신청자가 간과하는 부분입니다. 또한 신생아특례디딤돌대출의 경우 출생아 기준 미충족, 무주택 조건 위반, 소득 및 자산 기준 초과 등이 흔한 거절 원인으로 나타났습니다.
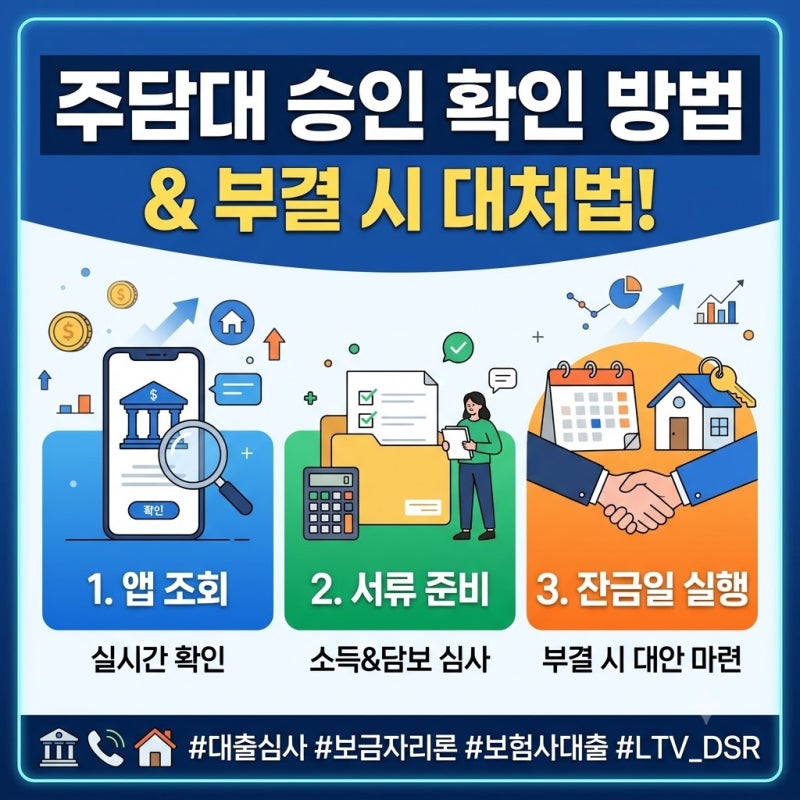
대출 거절 통보를 받았더라도 10영업일 이내에 이의신청을 통해 부적격 판정을 뒤집을 수 있습니다. 전산상 데이터 오류나 이미 처분한 자산이 중복 반영된 경우가 많으므로, 통보 즉시 기금e든든 마이페이지에서 부적격 사유를 확인하고 필요한 증빙 서류를 준비해야 합니다. 특히 기존 주택 매도 완료 또는 임차보증금 이중 계상 등의 경우, 매도계약서나 등기사항전부증명서(말소사항 포함) 등을 통해 소명하면 대출 승인율을 높일 수 있습니다.