
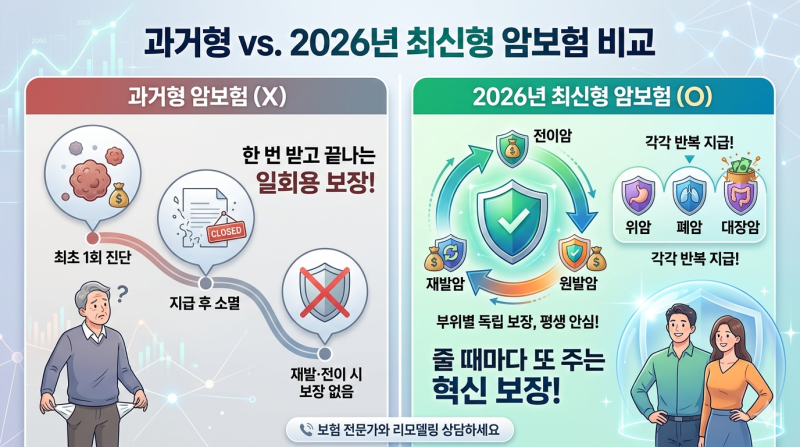
암 치료 기술의 발전으로 암 환자의 생존율이 크게 높아지면서, 암 치료는 단기적인 치료를 넘어 장기적인 관리가 필요한 질환으로 변화하고 있습니다. 이에 따라 암 진단비 외에도 재발, 전이, 그리고 고액의 비급여 치료비까지 보장하는 새로운 형태의 암보험 상품들이 주목받고 있습니다. 특히 2026년에는 기존 암보험의 한계를 보완한 체증형 및 반복지급형 암보험이 대세로 떠오르고 있습니다.
실제 블로그 후기들을 살펴보면, 암 진단 후 5년 미만의 암 환자도 전이 및 재발을 보장받을 수 있는 간편 암보험 플랜에 대한 관심이 높습니다. 과거 암 진단 이력이 있는 경우에도 치료가 종결되고 잔존암이 없다면, 기존 암의 전이와 재발까지 보장하며 최신 치료 시 진단비와 치료비가 중복 지급되는 혁신적인 상품들이 등장했습니다. 이는 암 치료 과정에서 발생하는 경제적 부담을 크게 줄여주는 장점으로 평가받고 있습니다.
암보험 선택 시에는 단순히 진단비 규모만을 볼 것이 아니라, 산정특례 적용 범위와 비급여 치료비 보장 여부를 꼼꼼히 확인해야 합니다. 특히 암 치료 후에도 지속적인 관리가 필요한 만큼, 재발암, 전이암, 그리고 고가의 표적항암치료나 중입자치료 같은 비급여 치료까지 보장하는 상품을 고려하는 것이 중요합니다. 통합암진단비나 반복지급형 특약은 암 치료의 장기적인 관점에서 매우 유용할 수 있습니다.