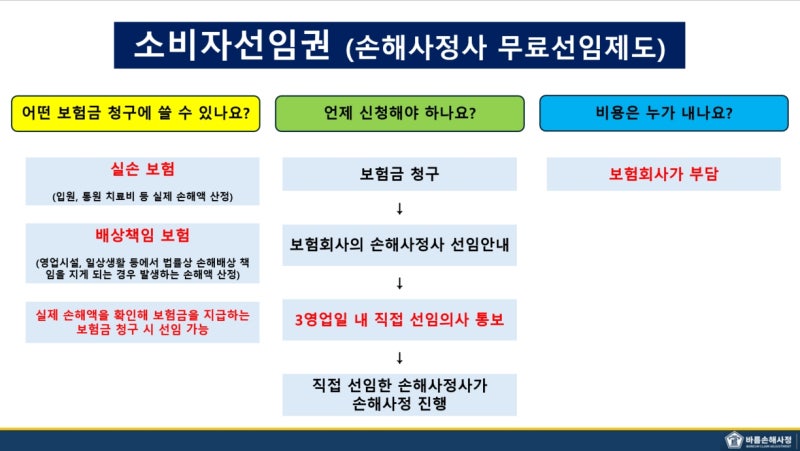
보험금 청구 과정에서 보험사의 손해사정 결과에 이견이 발생하거나 현장심사 안내를 받게 되면 독립손해사정사 선임에 대한 관심이 높아지고 있습니다. 특히 소비자가 직접 손해사정사를 선임하는 소비자 선임권 제도를 활용하면 보험사의 업무 착수 전 비용 부담 없이 전문가의 도움을 받을 수 있습니다. 이는 보험사가 손해사정 업무를 시작하기 전에 독립 손해사정사를 선임하겠다는 의사를 알리는 제도로, 실손의료보험 외에도 화재보험, 재산보험, 배상책임보험 등 다양한 보험 상품에 적용됩니다.
블로거들은 독립손해사정사 선임의 가장 큰 장점으로 피보험자의 이익을 대변한다는 점을 강조합니다. 보험사 소속 손해사정사는 보험사의 지침에 따라 손해액을 조사할 가능성이 있지만, 독립손해사정사는 오직 소비자의 정당한 권리와 이익을 보호하기 위해 약관을 검토하고 손해액을 산정합니다. 특히 까다로운 후유장해나 진단비 입증 과정에서 객관적인 판례와 금융감독원 분쟁조정례 등을 종합하여 정당한 보상액을 산출하는 데 도움을 받을 수 있습니다.
독립손해사정사 선임 시 수수료는 법으로 정해진 단일 기준이 없으며, 사건 난이도와 예상 보험금에 따라 계약으로 결정됩니다. 일반적으로 손해액의 10%~20% 내외이지만, 거절이나 삭감처럼 복잡한 사건은 20% 이상으로 정해지기도 합니다. 따라서 선임 전 최소 2곳 이상의 손해사정사와 상담하여 업무 범위와 전문성을 비교하고, 진단서 및 의료기록 발급비와 같은 실비 부담 여부도 계약서에서 명확히 확인하는 것이 중요합니다.