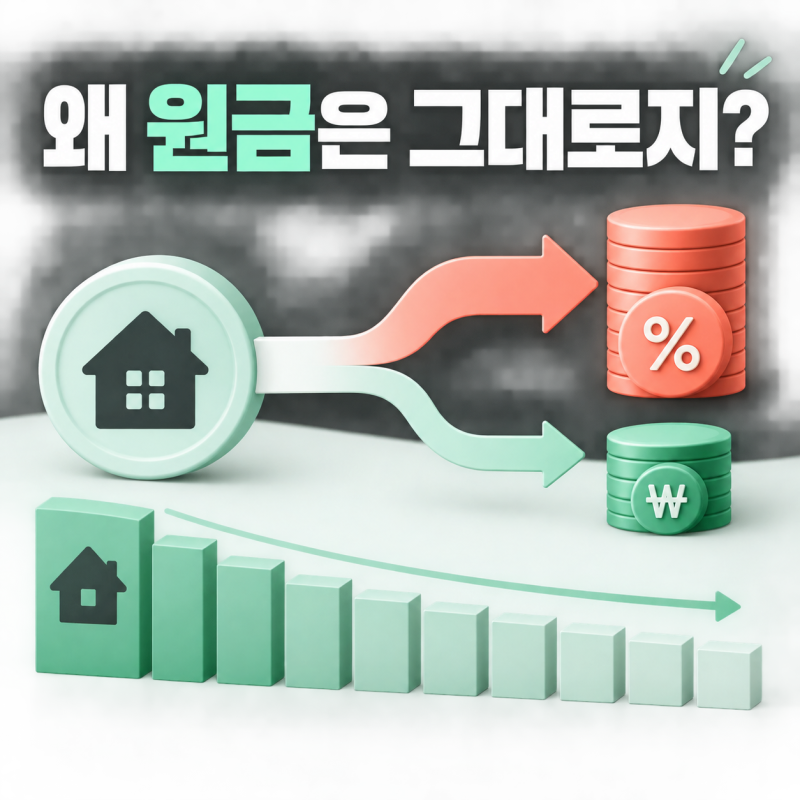
대출 거치기간은 대출 초기 일정 기간 동안 원금 상환을 미루고 이자만 납부하는 기간을 의미합니다. 주택담보대출 등에서 흔히 볼 수 있는 이 방식은 당장의 월 상환 부담을 줄여준다는 장점이 있습니다. 하지만 원금이 줄어들지 않으므로 그 기간 동안 원금 감소 효과는 없으며, 거치기간이 길어질수록 총 이자 부담이 커질 수 있습니다. 특히 부동산 취득 직후 발생하는 취득세, 복비, 이사비, 인테리어 비용 등으로 현금 흐름이 빠듯할 때 초기 부담을 줄이는 데 유용합니다.
실제 블로그 후기들을 살펴보면, 거치기간 동안 월 납입액이 적어 매력적으로 느껴지지만, 거치기간 종료 후 월 상환액이 크게 늘어나는 점을 중요한 단점으로 꼽습니다. 예를 들어 3억 원 대출을 연 4% 금리로 빌렸을 때, 거치기간에는 월 약 100만 원의 이자만 내지만, 거치기간이 끝나면 원금과 이자를 함께 갚아야 하므로 월 상환액이 급증할 수 있습니다. 또한, 거치기간이 길어지면 원금을 갚을 수 있는 실제 기간이 짧아져 총 이자 부담이 1,500만 원 이상 차이 날 수 있다는 시뮬레이션 결과도 있습니다.
따라서 대출 거치기간을 활용할 때는 초기 현금 흐름 완화라는 장점만 볼 것이 아니라, 거치기간 종료 후의 상환 계획과 총 이자 부담을 면밀히 고려해야 합니다. 대출 만기, 상환 방식, 적용 금리, 거치 이후 상환 기간 등을 종합적으로 따져보고, 한국주택금융공사의 원리금 계산기 등을 활용하여 실제 납부액을 예측해 보는 것이 중요합니다. 당장의 편안함이 미래의 더 큰 부담으로 이어지지 않도록 신중한 접근이 필요합니다.