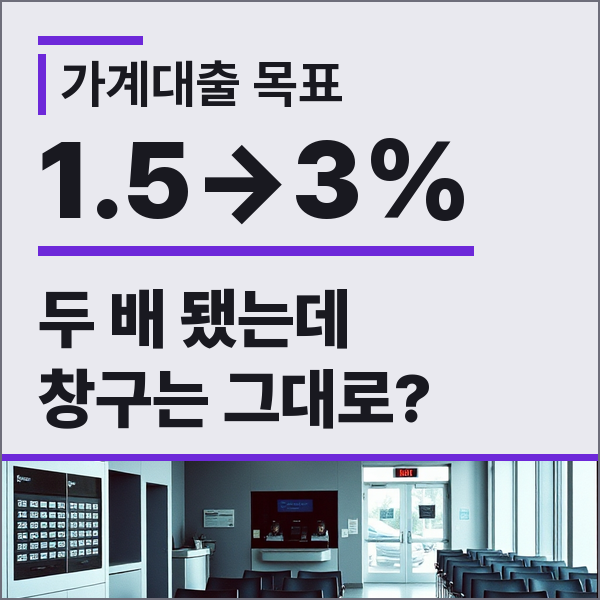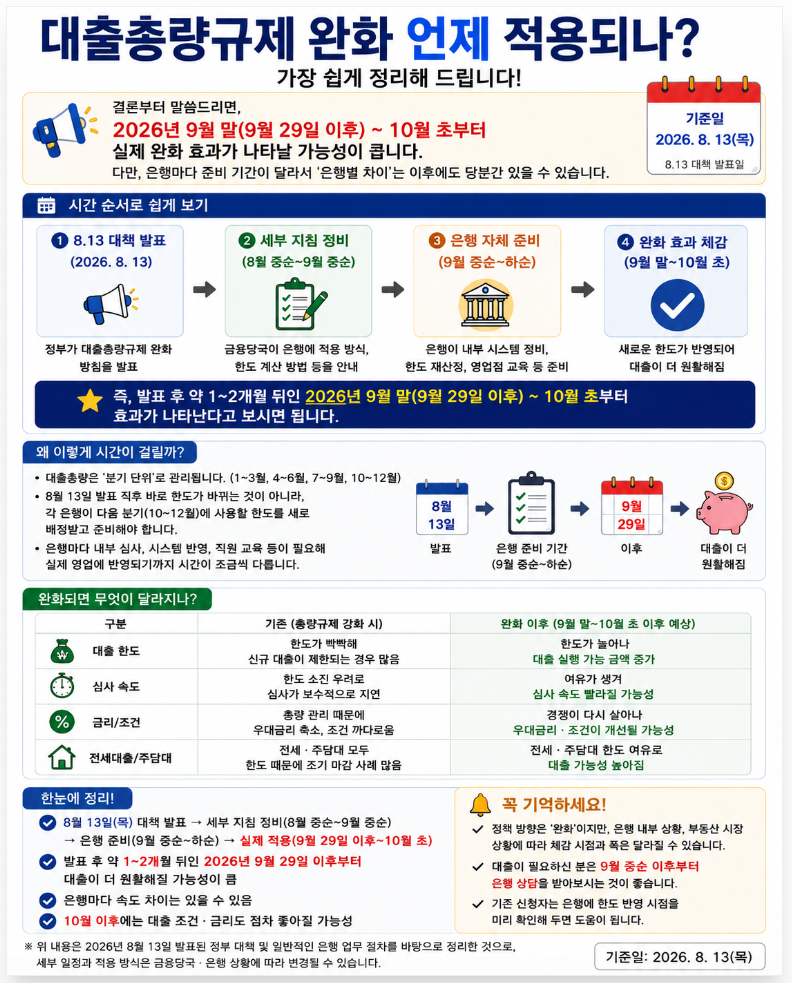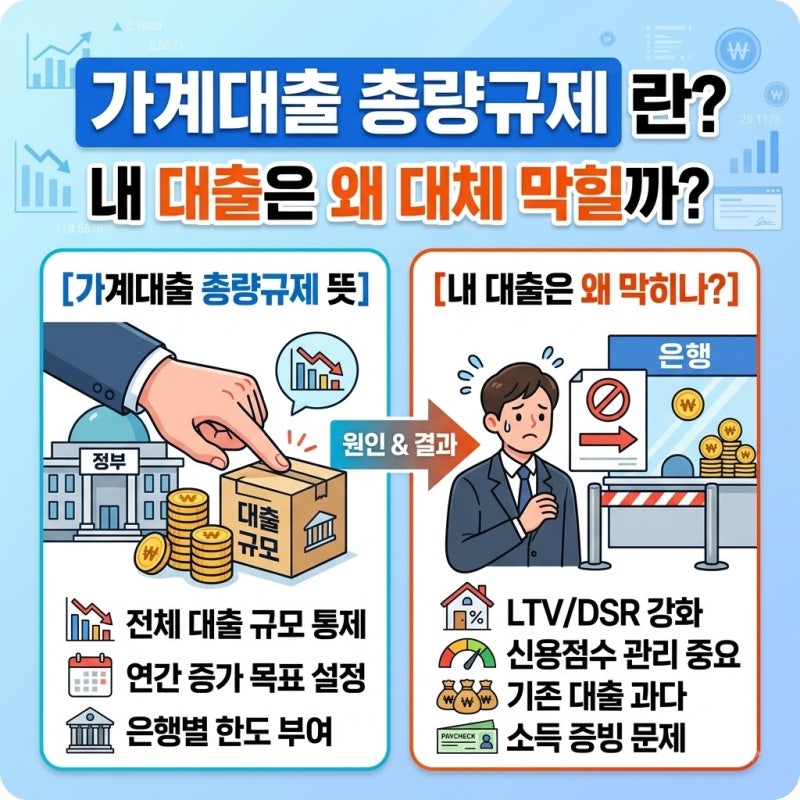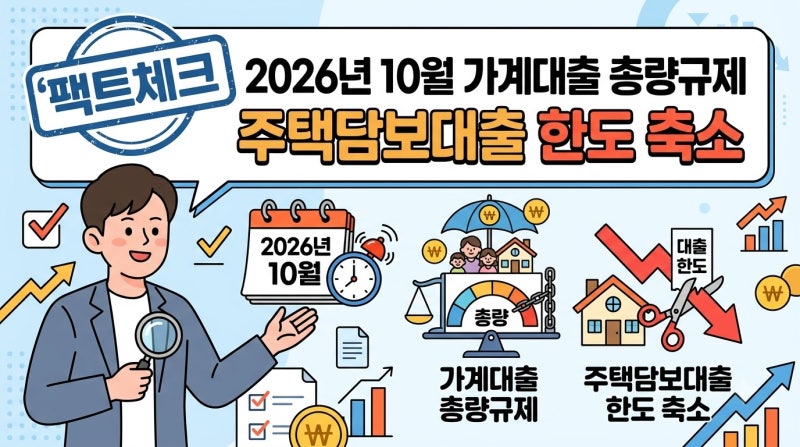
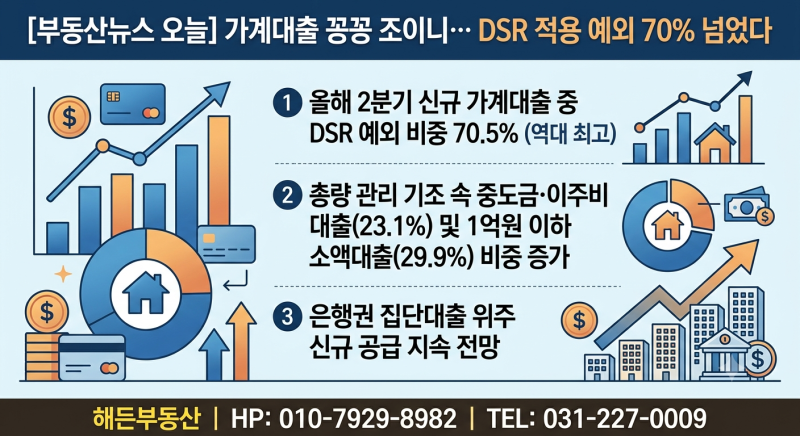
금융당국은 가계부채 증가 속도를 조절하기 위해 은행별 가계대출 총량 관리 기조를 유지하고 있습니다. 2026년 8월 13일 발표된 8.13 대책을 통해 연간 가계부채 총량 증가 목표를 기존 1.5%에서 3.0% 수준으로 상향 조정하며 실수요자 및 주택공급 관련 대출에 숨통을 틔워주려는 움직임을 보였습니다. 이는 금융권 전체에 약 30조 원 규모의 추가 대출 여력을 부여하는 효과를 가져왔습니다.
그러나 이러한 총량 목표 상향에도 불구하고 실제 은행 창구에서의 대출 문턱은 여전히 높다는 반응이 많습니다. 이는 금융당국이 상향된 대출 여력을 재건축·재개발 이주비대출, 신축 아파트 중도금대출, 잔금대출, 청년 주거지원, 무주택자 등 실수요자 자금에 우선적으로 활용하도록 방향을 제시했기 때문입니다. 또한, 하반기로 갈수록 은행별 연간 취급 한도가 빠르게 소진되어 각 시중은행은 여전히 보수적인 자체 심사 기준을 적용하고 있습니다.
대출을 계획하고 있다면, 금융위원회 보도자료를 통해 제도 변경 사항과 시행일을 확인하고, 금융감독원 및 은행연합회 비교 공시를 통해 상품별 금리와 상환 방식을 파악하는 것이 중요합니다. 특히 대출받을 은행에 직접 문의하여 접수 가능 여부와 개인에게 적용될 실제 한도를 확인하는 것이 불필요한 헛걸음을 줄이는 현명한 방법입니다. DSR 규제 우회 시도나 풍선효과 차단 노력도 강화되고 있으므로, 개인 소득 증빙과 DSR 한도 내에서 자금 계획을 세워야 합니다.