

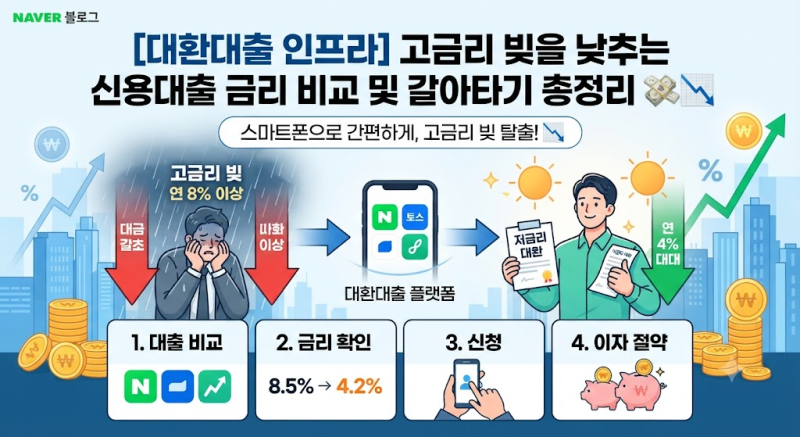
다중채무는 여러 금융기관에 빚이 쪼개져 있어 매달 결제일 맞추기가 버겁고, 고금리 이자로 인해 원금이 줄어들지 않는 악순환에 빠지기 쉽습니다. 특히 카드론, 저축은행, 캐피탈 대출 등 고금리 채무를 안고 있다면 이자 부담은 더욱 가중됩니다. 이러한 상황에서 금융위원회 온라인 원스톱 대환대출 인프라를 활용하여 스마트폰 앱으로 은행별 갈아타기 조건을 실시간 비교하며 채무를 통합하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 연체 발생 전이나 연체 30일 이내에 신속채무조정(신통) 및 금융복지제도를 활용하면 ‘신용불량자’ 낙인 없이 상환 기간 연장, 이율 감면, 유예 등의 혜택을 받을 수 있다고 합니다. 1금융권 대환대출이 어렵다면 정부 보증서가 나오는 정책서민금융상품인 햇살론15 등을 대안으로 고려할 수 있으며, 성실 상환 시 금리 인하 혜택도 제공됩니다.
채무통합 대환대출을 신청하기 전에는 10만 원 이상 5영업일 연체 이력이 발생하면 모든 제도권 대환이 즉시 중단되므로 반드시 정상 상환 중에 갈아타야 합니다. 또한, 정책서민금융은 일반 은행 신용대출이 어려운 저소득·저신용자를 대상으로 설계되어 있으므로, 자신의 소득과 신용점수에 맞춰 1금융권, 정부지원 정책자금, 2금융권 중금리 대환 순서로 정밀하게 접근하는 것이 부결 없이 성공할 수 있는 핵심 전략입니다.