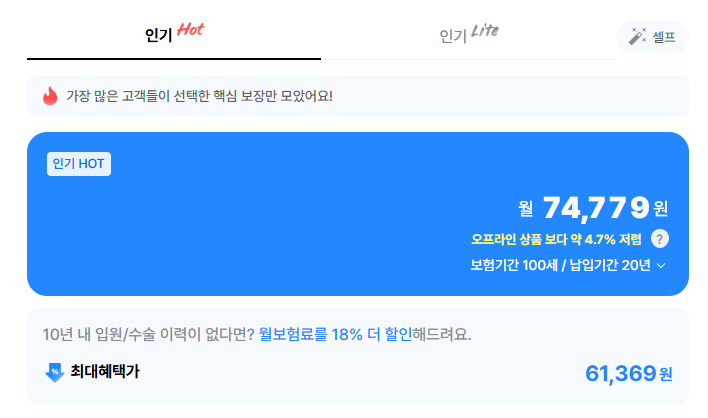
다이렉트 건강보험은 설계사 수수료가 없어 동일한 보장임에도 보험료를 15~20%가량 절약할 수 있어 많은 분들이 주목하고 있습니다. 특히 비갱신형은 경제활동기 동안 동일한 보험료를 납입하며 90세나 100세까지 보장받을 수 있어 장기적인 관점에서 유리합니다. 보험사별 주력 보장 영역과 인수 기준, 할인 특약이 다르므로 단순 브랜드 인지도보다는 실질적인 보상 경쟁력과 금융 건전성을 비교하는 것이 중요합니다.
실제 블로그 분석에 따르면, 다이렉트 건강보험 선택 시 지급여력비율과 부지급률을 확인하여 장기적인 보장 안정성을 확보해야 합니다. 또한, 무해지환급형 상품은 납입 기간 중 해약환급금이 없는 대신 일반 표준형 대비 월 보험료가 20~30% 저렴하다는 장점이 있습니다. 삼성화재 다이렉트처럼 모바일 전산 청구 인프라가 잘 갖춰진 곳은 실사용 만족도가 높다는 평가를 받습니다.
가성비를 극대화하려면 뇌혈관질환 진단비와 허혈성심장질환 진단비를 필수로 선택하고, 무해지환급형 구조를 적극적으로 활용하는 것이 좋습니다. 다이렉트 건강보험은 보험료가 저렴하지만, 개인의 병력이나 가족력에 따라 필요한 보장 범위가 달라질 수 있으므로 가입 전 꼼꼼한 비교와 자신에게 맞는 설계를 하는 것이 현명합니다.