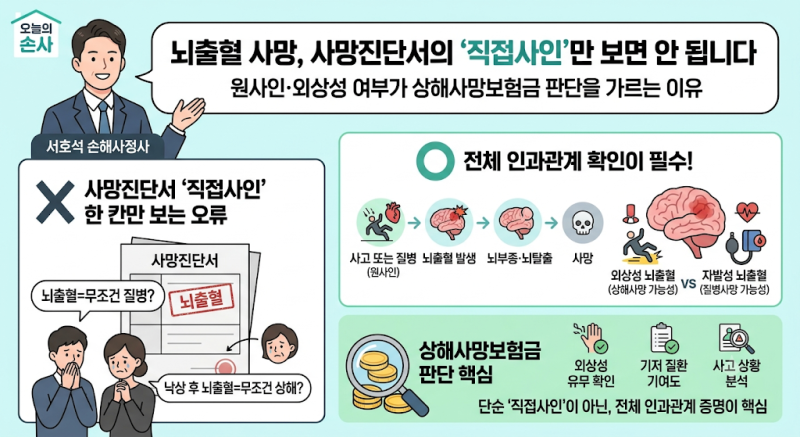

뇌출혈 사망 보험금은 사망진단서의 직접사인만으로 판단하기 어렵습니다. 통계청은 사망원인을 의학적 인과관계의 순서에 따라 직접사인부터 기재하며, 사망을 일으킨 연쇄에서 가장 앞서 발생한 원인을 원사인으로 집계합니다. 따라서 보험금 판단 시에는 사망에 이르는 연쇄를 시작한 원인이 보험약관에서 담보하는 사고인지 확인하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 뇌출혈 사망 시 유족이 가장 먼저 확인하는 서류는 사망진단서이지만, 직접사인에 뇌출혈이 적혀 있다고 해서 무조건 질병사망으로 판단할 수 없다고 합니다. 낙상이나 교통사고 후 뇌출혈이 발생한 경우에도 무조건 상해사망보험금 지급 대상이 되는 것은 아니며, 원사인과 외상성 여부가 상해사망보험금 판단을 가르는 핵심 요소로 작용합니다.
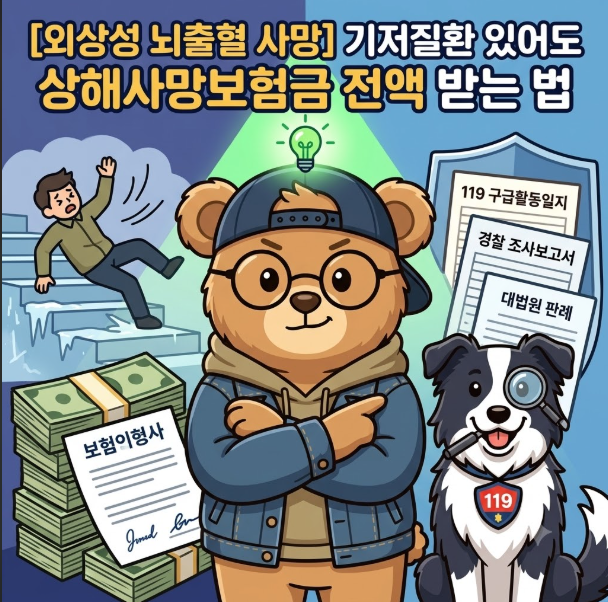
대법원 판례에 따르면, 피보험자가 평소 고혈압이나 뇌동맥류 같은 지병을 앓고 있었더라도 외부의 물리적 충격이 뇌출혈을 촉발했다면 상해로 인정될 수 있습니다. 보험사는 질병 선행을 주장하지만, 유가족은 외상 선행을 입증하여 보험사의 질병 면책 주장을 무너뜨릴 수 있습니다. 머리 표면의 외상 흔적 확보 등 선후관계를 증명하는 것이 중요하며, 보험사의 50% 감액 합의 제안에 섣불리 응하지 않는 것이 좋습니다.