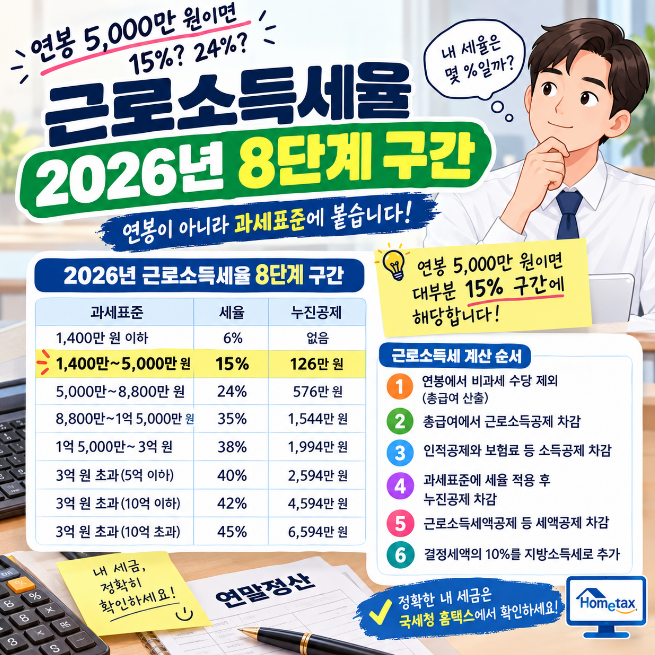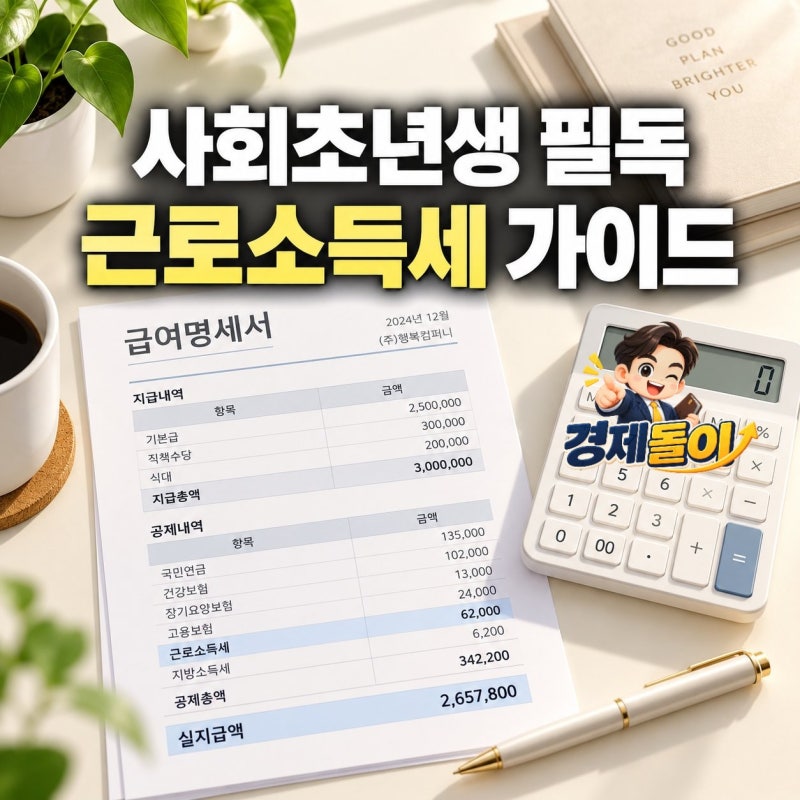
근로소득세는 근로자가 회사에 노동력을 제공하고 받는 급여, 상여금, 수당 등에 부과되는 국세입니다. 현재 근로 형태와 소득 구간에 따른 기준을 바탕으로 세금 구조를 이해하는 것이 중요하며, 소득공제와 세액공제의 차이를 이해하고 간이세액표 기준을 점검하는 것이 핵심입니다. 우리나라 세법은 소득이 많을수록 더 높은 세율을 차등 적용하는 누진세율 방식을 채택하고 있습니다.
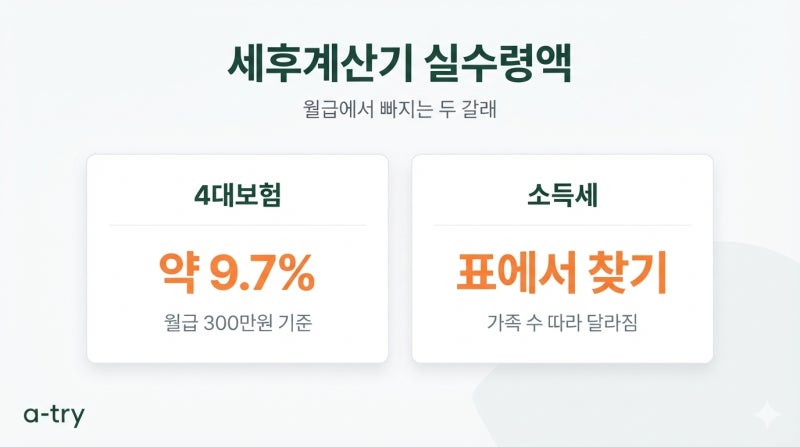
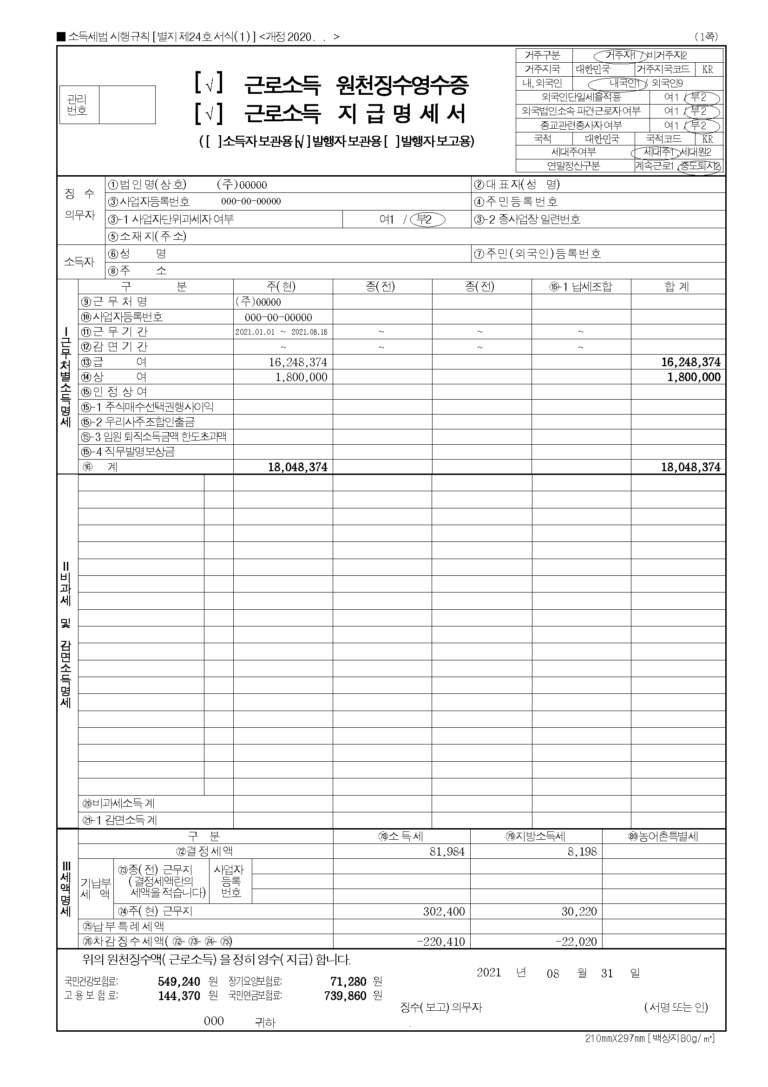
실제 블로그 후기들을 살펴보면, 직장인들이 첫 급여에서 계약 연봉과 실수령액의 큰 차이를 보고 놀라는 경우가 많습니다. 근로소득세는 연봉 전체에 세율을 곱하는 것이 아니라 비과세 소득을 제외한 총급여액에서 근로소득공제, 소득공제 등을 차감한 과세표준에 세율을 적용합니다. 연봉 5천만 원의 경우, 근로소득공제와 소득공제를 거쳐 과세표준 3천만 원에 대한 산출세액은 324만 원이며, 세액공제를 적용하면 결정세액은 258만 원이 됩니다.
근로소득세 계산은 총급여에서 비과세 소득을 제외하고, 근로소득공제, 인적공제, 보험료 등 소득공제를 차감한 후 과세표준에 세율을 적용하는 순서로 진행됩니다. 과세표준이 6천만 원이라도 전체에 24%를 곱하는 것이 아니라, 구간별로 세율이 적용되는 누진 구조입니다. 따라서 연봉이 아닌 과세표준에 따라 세금이 달라지며, 매달 월급에서 빠지는 소득세는 최종 확정세액이 아닌 간이세액표를 기준으로 먼저 납부하는 금액입니다.