장병내일준비적금은 군 복무 중인 장병들의 자산 형성을 돕기 위해 정부가 지원하는 대표적인 금융 상품입니다. 특히 2024년 이후 납입분부터는 납입 원금의 100%에 해당하는 매칭지원금이 적용되어, 월 최대 55만 원 납입 시 원금과 매칭지원금만으로도 상당한 목돈을 마련할 수 있어 많은 장병들이 적극적으로 활용하고 있습니다. 자동이체 설정으로 편리하게 납입하는 경우가 많지만, 잔액 부족 등으로 자동이체가 실패했을 때의 대처법과 불이익에 대한 관심이 높습니다.
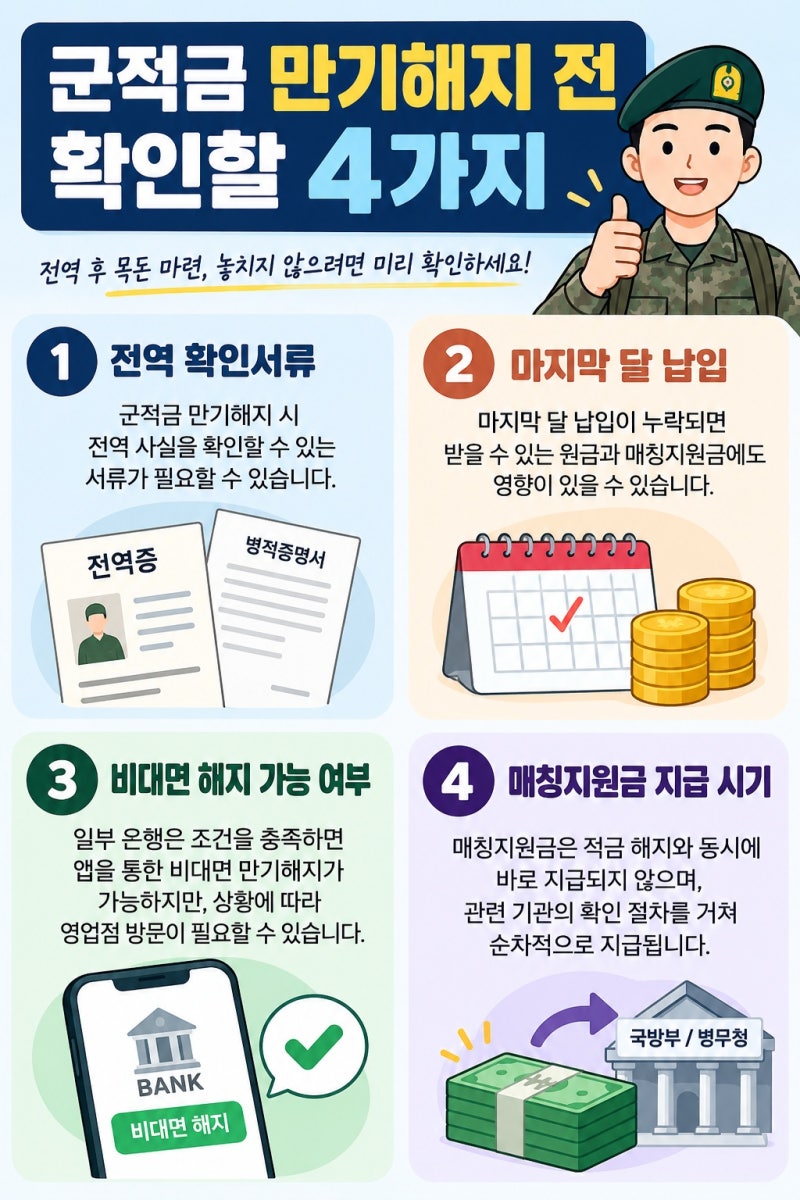
군적금 자동이체가 실패하더라도 적금 계좌가 즉시 해지되는 것은 아니며, 기존 납입 원금은 유지됩니다. 그러나 미납된 금액만큼 원금과 매칭지원금, 그리고 은행 이자가 줄어들 수 있습니다. 예를 들어 월 최대 납입액인 55만 원을 한 달 미납하면 원금과 매칭지원금에서 총 110만 원의 손실이 발생할 수 있습니다. 블로거들은 자동이체 실패 시 해당 월의 납입 가능 기간과 계좌 한도를 확인하고, 월말 전 직접 입금하는 것이 중요하다고 강조하며, 특히 전역월에는 급여 중앙공제가 되지 않거나 자동이체일이 만기일보다 늦을 수 있어 더욱 주의해야 한다고 조언합니다.
자동이체 실패 시에는 가입 은행 앱에서 거래 내역과 재출금 여부를 확인하고, 같은 달 안에 직접 납입하는 것이 중요합니다. 이미 지난달 납입이 누락되었다면 해당 한도는 다음 달로 이월되지 않아 소급 납입이 불가능합니다. 또한, 두 은행에 군적금을 가입한 경우 각 계좌의 납입 내역과 전체 월 한도 55만 원을 함께 확인해야 합니다. 전역월에는 급여 중앙공제가 되지 않으므로 직접 입금 여부를 반드시 확인하고, 만기일 전에 납입이 완료되도록 신경 써야 최종 수령액 감소를 막을 수 있습니다.