

최근 주택청약종합저축 해지 건수가 신규 가입자 수를 크게 웃돌며 주택도시기금에서 8조 원 이상의 자금이 빠져나갔습니다. 분양가 상승과 대출 규제 강화로 인해 당첨되어도 잔금 감당이 어렵다는 인식이 확산되면서, 많은 가입자가 청약통장 유지의 필요성에 의문을 제기하고 해지를 선택하는 추세입니다. 특히 15년 이상 납입하여 가점을 쌓은 경우에도 해지를 결정하는 사례가 늘고 있어, 청약통장 해지는 단순한 금융 상품 해지를 넘어 주택 시장의 변화를 반영하는 현상으로 주목받고 있습니다.
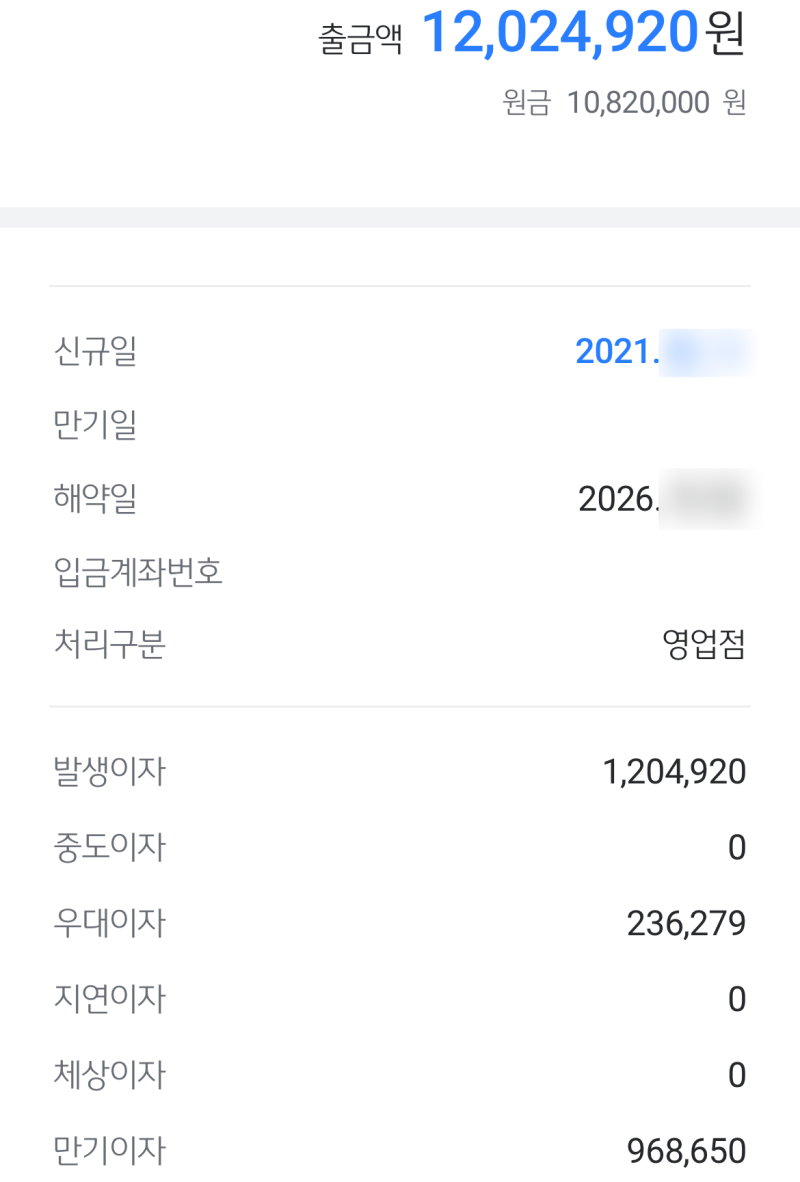
블로거들은 주택청약 해지 시 발생하는 불이익에 대해 다양한 관점을 제시하고 있습니다. 대부분의 블로거는 해지 즉시 가입 기간, 납입 횟수, 납입 인정 금액 등 청약 자격 요건이 모두 초기화된다는 점을 공통적으로 강조합니다. 특히 소득공제를 받은 무주택 세대주의 경우, 가입 5년 이내에 주택 당첨 외의 사유로 해지하면 그동안 납입한 누계액의 6%가 감면세액으로 추징될 수 있다는 점을 중요하게 다루고 있습니다. 반면, 은행별 해지 절차에 대해서는 비대면 해지 가능 여부와 필요 서류가 상이하므로 사전에 확인해야 한다고 조언합니다.
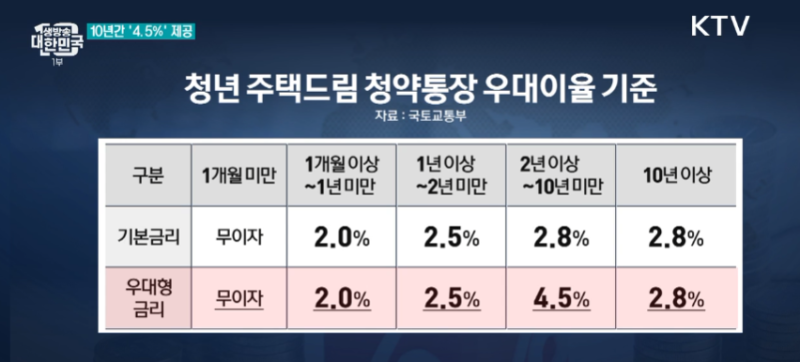
주택청약 해지를 고려한다면, 본인의 청약 가점과 소득공제 추징 예상액을 먼저 점검하는 것이 중요합니다. 또한, 은행 창구 방문 시에는 신분증과 통장이 기본적으로 필요하며, 미성년자나 대리인 해지 시에는 가족관계증명서나 위임장 등 추가 서류가 요구될 수 있으므로 방문 전 해당 은행에 문의하여 정확한 필요 서류를 확인하는 것이 현명합니다. 청년주택드림청약통장과 같은 특례 상품은 은행별로 비대면 해지가 제한될 수 있으니 유의해야 합니다.