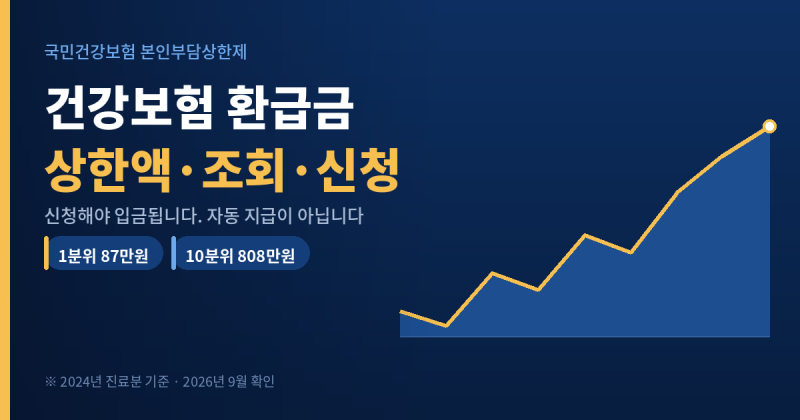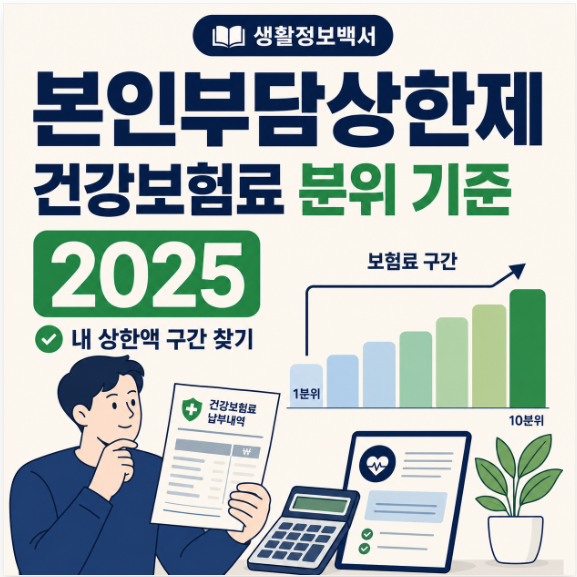
건강보험료 분위는 국민건강보험공단에서 본인부담상한제를 적용하기 위해 가입자를 소득 수준에 따라 10단계로 분류한 지표입니다. 이는 연봉이나 월급이 아닌, 실제 납부한 월평균 건강보험료를 기준으로 산정됩니다. 특히 직장가입자와 지역가입자는 각각 다른 기준이 적용되며, 1분위가 가장 낮은 소득 구간을, 10분위가 가장 높은 소득 구간을 의미합니다. 이 분위는 연간 의료비 부담 상한액을 결정하는 중요한 요소로 활용됩니다.
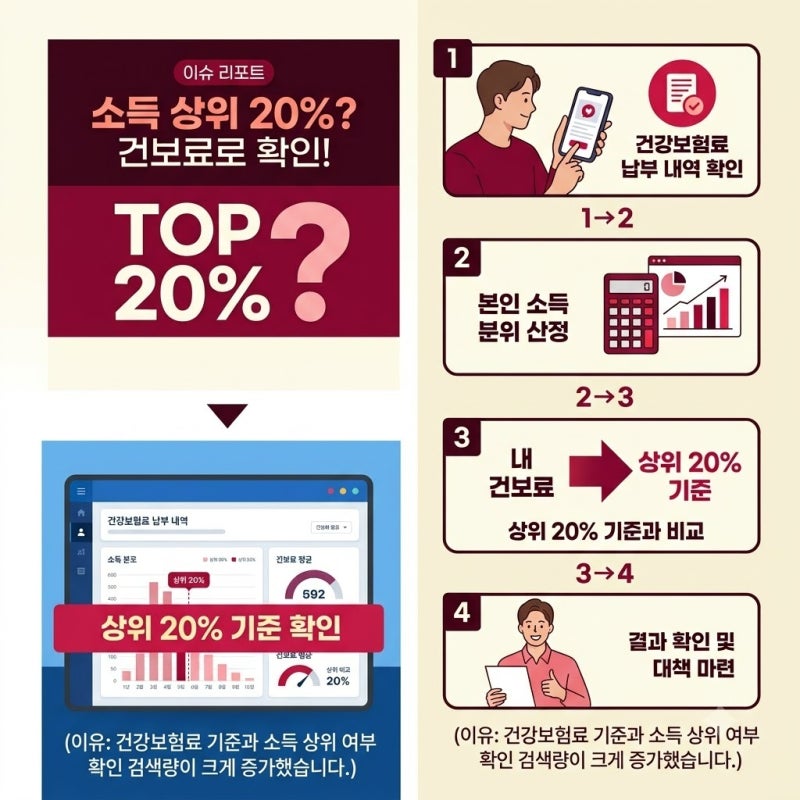
블로그 후기들을 살펴보면, 많은 이들이 건강보험료 분위가 단순히 연봉으로 결정된다고 오해하는 경우가 많습니다. 하지만 실제로는 직장가입자의 경우 본인 부담 보험료, 지역가입자의 경우 세대 전체의 지역보험료를 기준으로 분위가 나뉩니다. 같은 소득이라도 가입 유형이나 재산, 다른 소득 유무에 따라 건강보험료가 달라질 수 있어, 분위 역시 다르게 책정될 수 있음을 강조합니다. 특히 본인부담상한제 환급금은 이 분위에 따라 상한액이 크게 달라지므로 정확한 확인이 중요합니다.
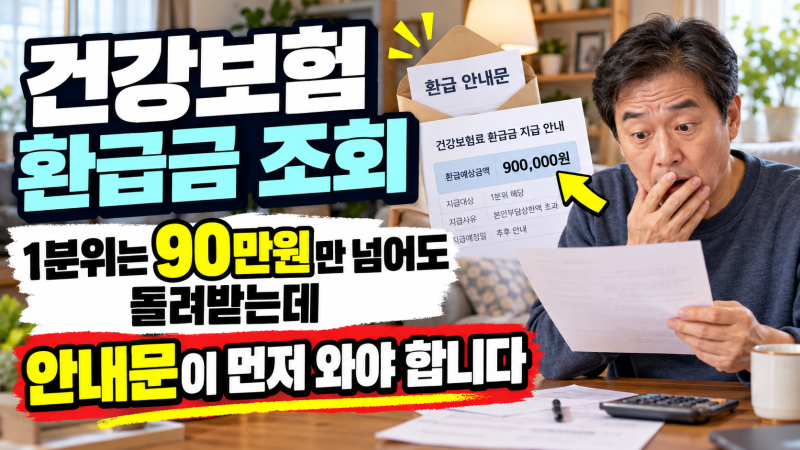
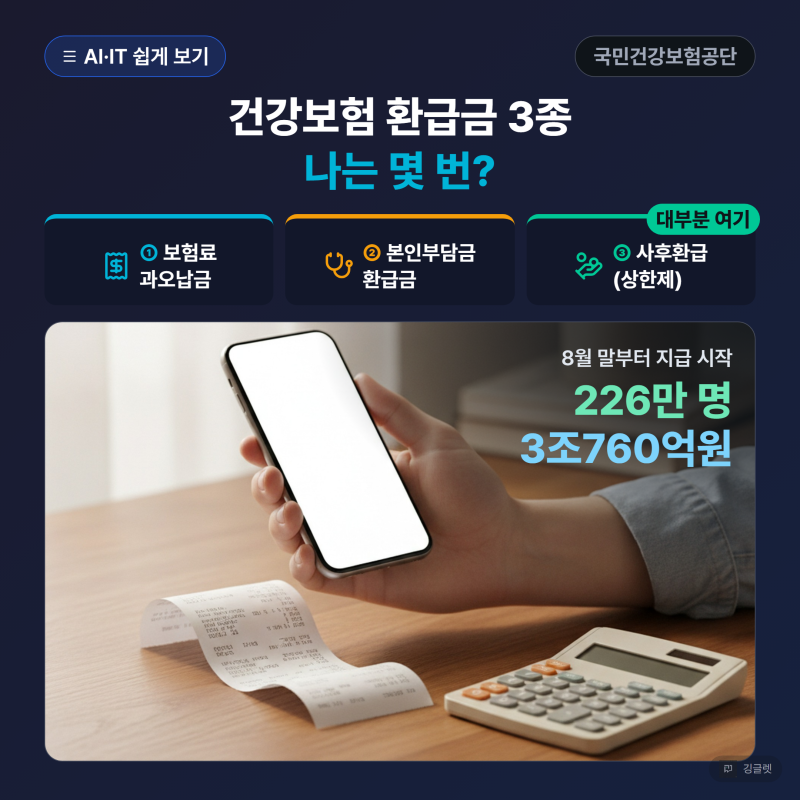
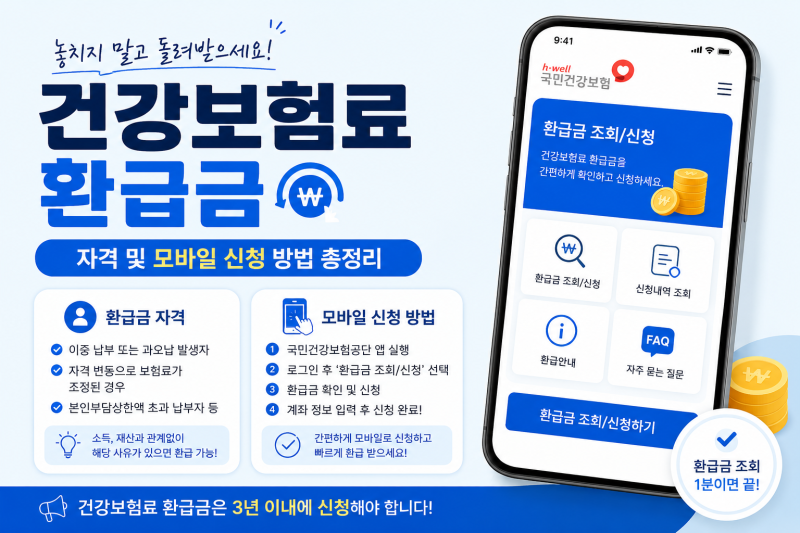
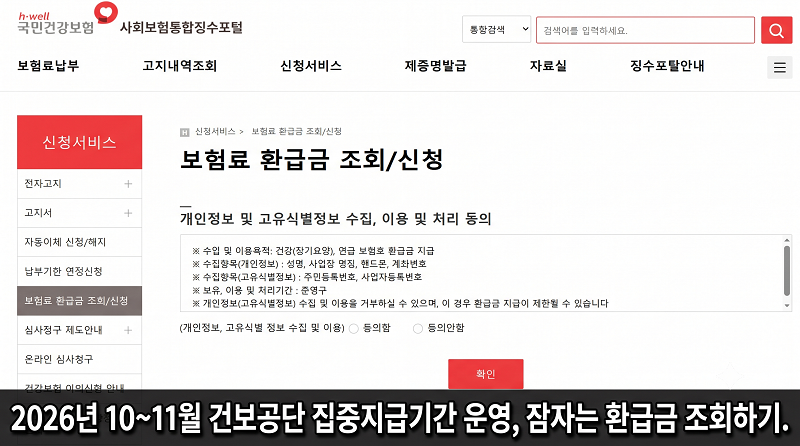
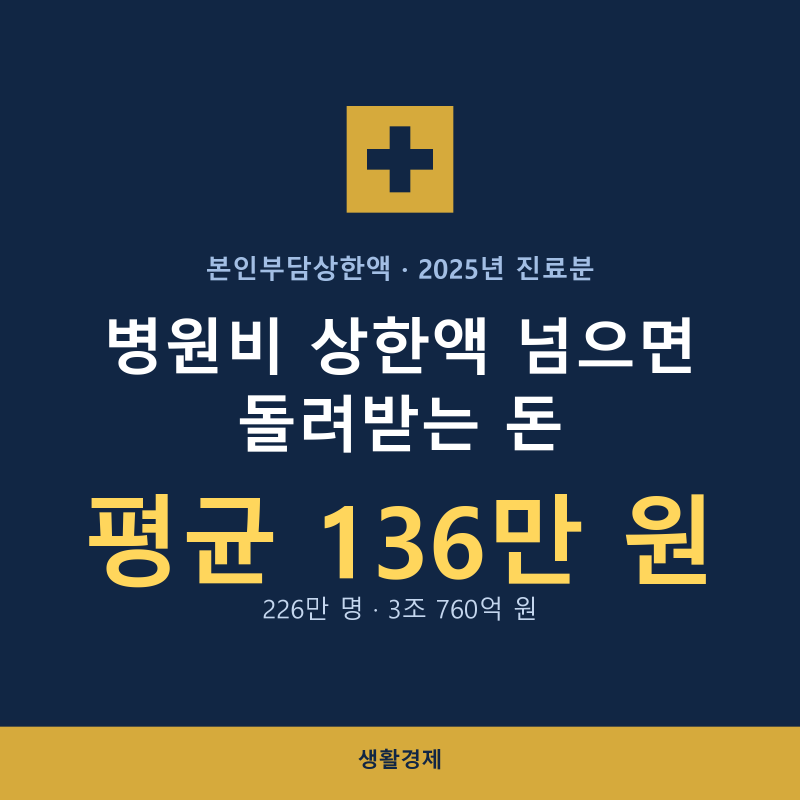
건강보험료 분위는 본인부담상한액을 결정하는 핵심 지표이므로, 자신의 월평균 건강보험료를 확인하여 공단의 기준표에 대입하면 본인의 분위와 상한액을 파악할 수 있습니다. 특히 매년 8~9월에 집중적으로 지급되는 본인부담상한제 환급금은 소멸 시효가 3년이므로, 본인뿐만 아니라 피부양자의 의료비까지 합산하여 자신의 분위에 따른 환급 대상 여부를 주기적으로 확인하는 것이 현명합니다.