상속세 세무조사는 신고만으로 확정되는 세목이 아니며, 국세청이 신고서를 검토해 과세표준과 세액을 결정하는 과정의 한 단계입니다. 특히 상속재산이 일정 규모를 넘으면 절차상 세무조사가 나오는 경우가 많으며, 이는 잘못해서 받는 것이 아니라 세금을 확정 짓기 위한 자연스러운 절차로 이해됩니다. 세무조사 통지는 신고서 제출 후 2년이 지나서도 나올 수 있으며, 조사 시작 20일 전 통지됩니다.
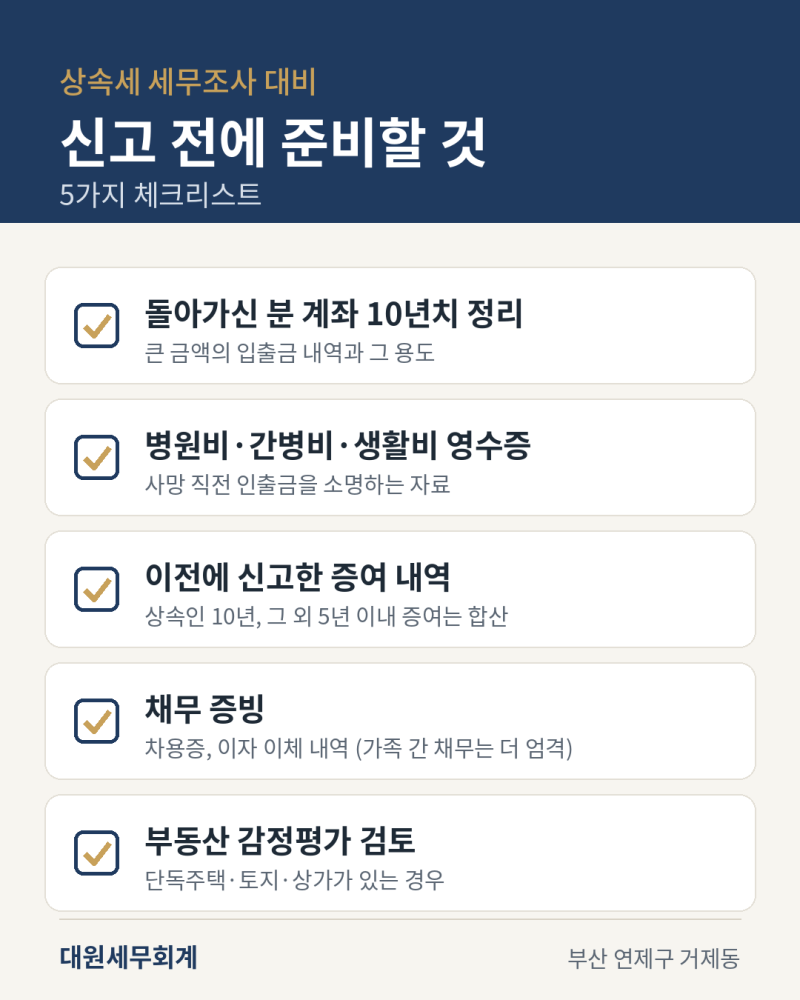
실제 블로그 후기들을 보면, 많은 상속인이 상속세 신고를 마치면 모든 절차가 끝났다고 생각하지만, 국세청은 법률에 따라 현장 세무조사를 진행합니다. 이 과정에서 피상속인과 상속인의 10년 치 금융 계좌를 전수 추적하는 것이 핵심이며, 90% 이상의 세금 추징이 여기서 발생합니다. 특히 5년 전, 7년 전의 현금 인출처나 송금 내역에 대한 소명 요구를 받게 되는 경우가 많습니다.
세무조사 결과는 신고서 내용에 따라 크게 달라지므로, 신고서 작성 단계부터 철저한 준비가 중요합니다. 세무조사관을 설득할 합법적 소명 노하우와 사전 준비 여부가 세금 폭탄을 막는 데 결정적인 역할을 합니다. 돈이 오간 상대가 연락되지 않거나 계좌가 정리되었다면 소명이 어려울 수 있으므로, 상속개시 몇 해 전부터의 자료를 미리 준비하는 것이 현명합니다.