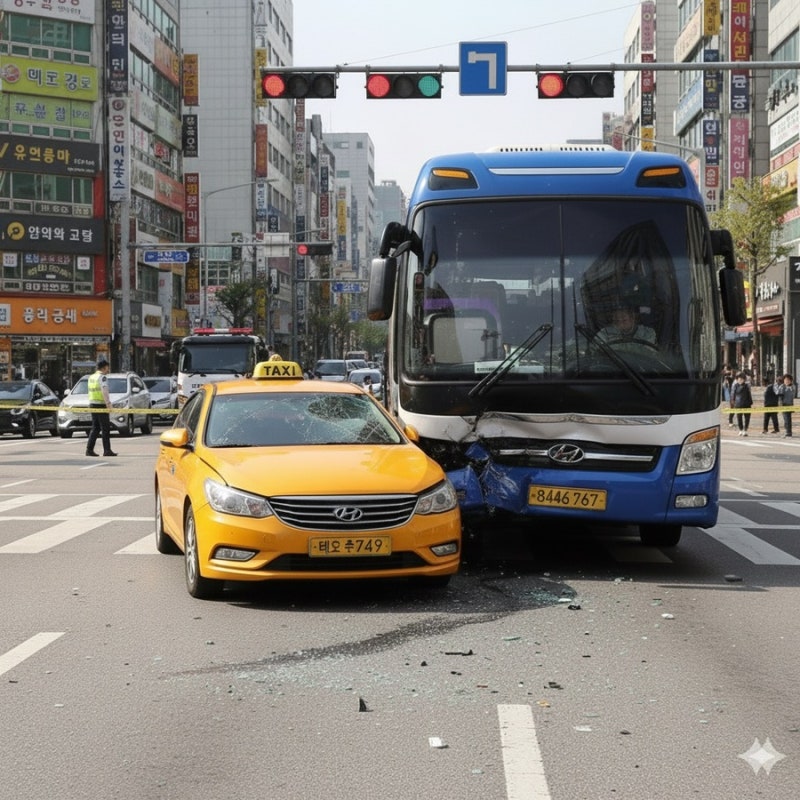

개인택시공제조합 합의금은 일반 보험사와 달리 까다롭다는 인식이 많습니다. 이는 개인택시공제조합이 비영리 법인으로 개인택시 운전자의 이익을 위해 운영되며, 일반 보험사와는 다른 고객 대상, 보험료 산출 방식, 관리 감독기관을 가지고 있기 때문입니다. 특히 보험료가 저렴하여 많은 개인택시 운전자들이 가입하지만, 사고 처리 과정에서는 일반 보험사와 다른 특성으로 인해 피해자들이 불편함을 겪는 경우가 발생합니다.
실제 블로그 후기들을 살펴보면, 개인택시공제조합은 일반 보험사보다 초기 제시 합의금이 낮고 과실 비율을 높게 잡는 경향이 있다는 의견이 많습니다. 합의금 산정 방식 자체는 자동차보험 약관 지급 규정을 따르지만, 향후 치료비 인정 기준 등 회사 내부 규정에 따라 차이가 발생할 수 있습니다. 특히 휴업손해, 향후 치료비, 개호비, 위자료 등 손해 항목 인정 범위에서 보수적인 태도를 보이는 경우가 많아 피해자에게 불리하게 작용할 수 있습니다.
따라서 개인택시공제조합과의 합의 시에는 사고 직후 증거 확보가 매우 중요합니다. 블랙박스 원본 보존, CCTV 요청, 목격자 진술서, 현장 사진, 112/119 신고 기록 등을 철저히 준비해야 합니다. 또한, 치료 종결 후 전문의 소견서나 장해진단서 등을 통해 손해 항목에 대한 객관적인 입증 자료를 마련하는 것이 합의금을 높이는 데 결정적인 역할을 합니다. 이러한 준비를 통해 일반 보험사와 동일한 기준에서 합의금을 산정받을 수 있습니다.