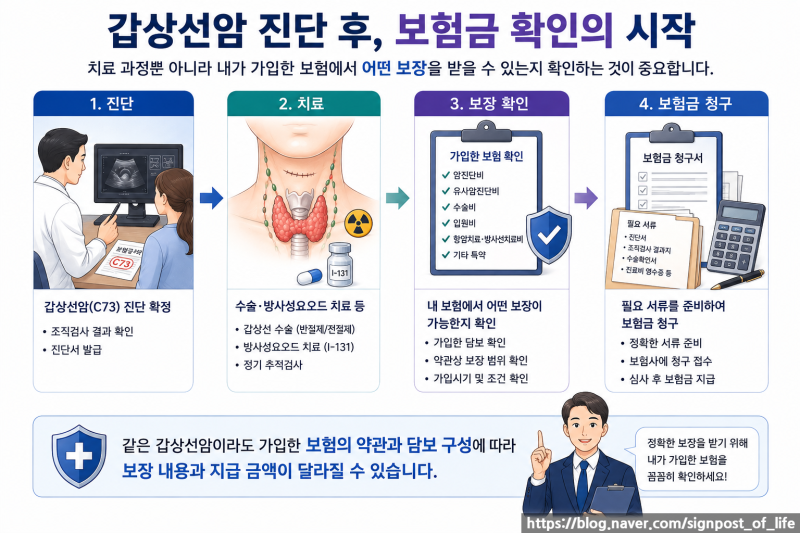

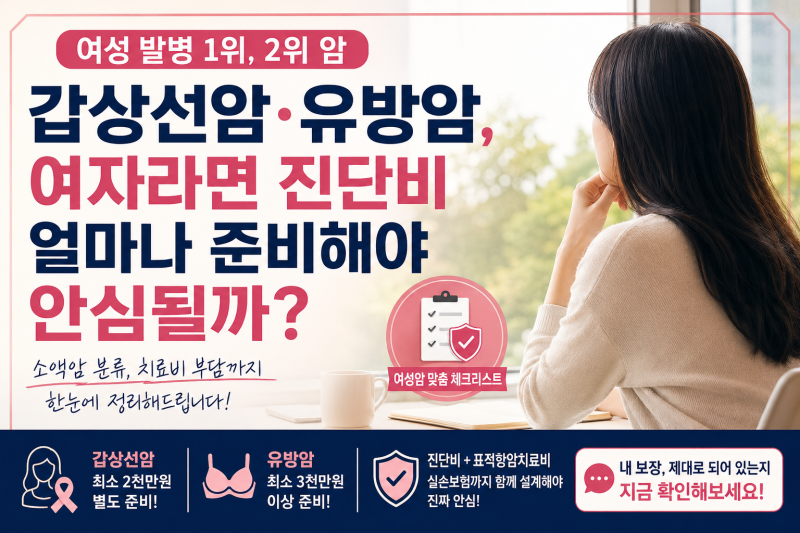
갑상선암 진단금 1억이라는 문구가 실제 지급액과 다를 수 있다는 사실이 블로거들 사이에서 중요한 정보로 다뤄지고 있습니다. 많은 보험 가입자들이 일반암 진단비에 가입하면 갑상선암에도 동일한 금액이 지급될 것이라고 오해하는 경우가 많습니다. 그러나 보험 상품에서는 갑상선암을 일반암과 별도로 유사암으로 분류하여, 일반암 가입 금액의 일부만 지급하는 경우가 흔합니다. 이러한 정보는 보험 가입 전 반드시 확인해야 할 핵심 사항으로 강조되고 있습니다.
실제 블로그 후기들을 살펴보면, 암진단비 1억 원에 가입했음에도 갑상선암 진단 시 1천만 원만 지급받아 당황했다는 사례가 다수 존재합니다. 이는 갑상선암이 소액암 또는 유사암으로 분류되어 가입 금액의 10~20%만 지급되는 구조 때문입니다. 따라서 보험 가입 시에는 일반암과 유사암의 분류 및 각각의 지급 비율을 명확히 확인하는 것이 중요하며, 특히 40대 여성의 경우 월 3만원대로 유사암 진단비 2천만원 수준을 구성하는 설계 방식도 제시되고 있습니다.
블로거들은 갑상선암 진단금을 효율적으로 준비하기 위해 일반암 가입금액을 높이고 유사암 진단비를 함께 구성하는 방안을 제안합니다. 또한, 일반암 1억원에 유사암 20% 수준인 2천만원을 연결하는 방식이나, 암을 부위별로 나누어 필요한 영역의 가입금액을 높이는 통합형 구조를 활용하는 팁도 공유하고 있습니다. 개인의 가족력과 기존 가입 내역을 고려하여 맞춤형 설계를 하는 것이 현명한 선택이라고 조언하고 있습니다.
![암치료비 1편]암통합치료비 연간 1억원, 치료항목별 보험금은 얼마일까요?비급여암통합치료....](https://mblogthumb-phinf.pstatic.net/MjAyNjA4MjFfMjA4/MDAxNzg3MzAxNjg1MTIz.KRpV5bgneugvYnjjpM_Y0fy-GzugPUKrLDKFaPGWCsUg.s9cr3uMYqcbhiDRaOPVwEuuUr0dNUcn_1ltJHGCnI64g.PNG/01_%BE%CF%C5%EB%C7%D5%C4%A1%B7%E1%BA%F1_%C4%A1%B7%E1%BA%B0%C1%F6%B1%DE%BE%D7.png?type=w800)