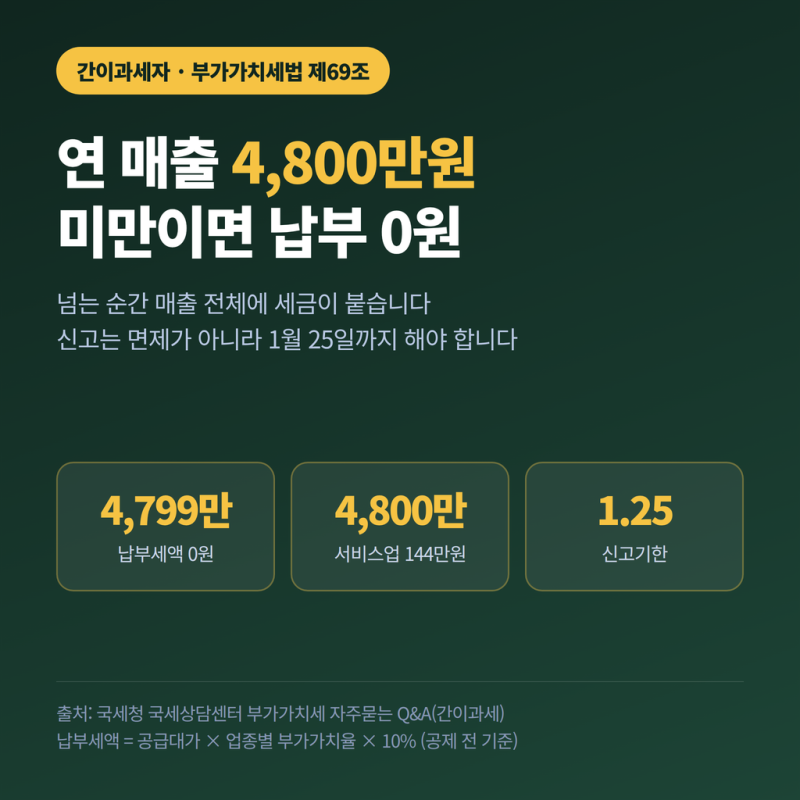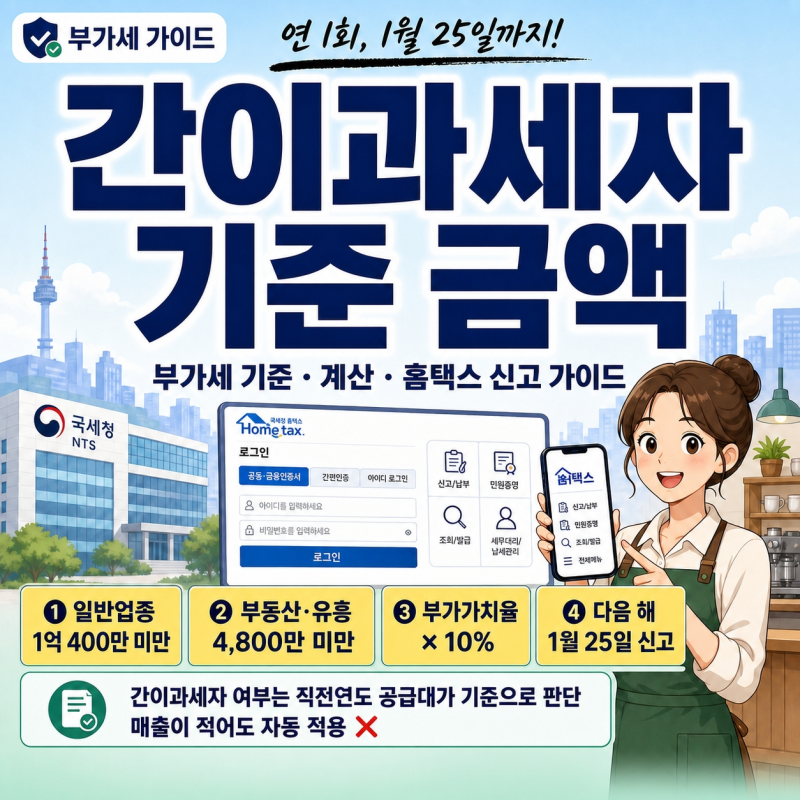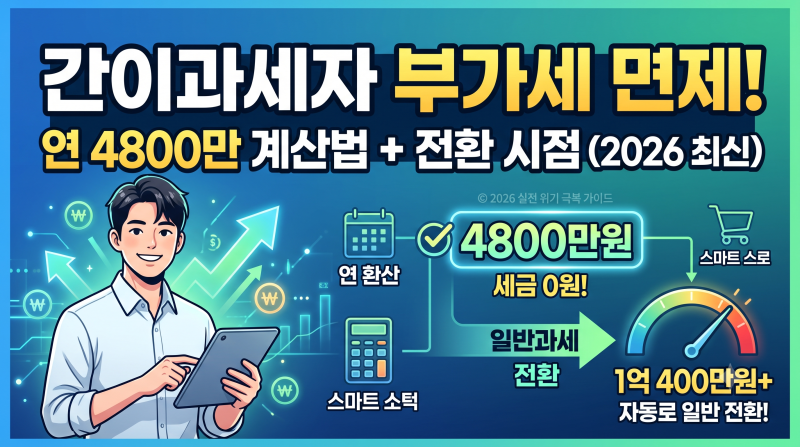


간이과세자는 직전연도 공급대가 합계액이 1억 400만원 미만인 개인사업자를 의미하며, 일반과세자와 달리 1년을 하나의 과세기간으로 보아 다음 해 1월에 부가세 신고를 진행합니다. 특히 최근 연간 공급대가 4,800만원 미만인 경우 부가가치세 납부의무가 면제될 수 있어 많은 사업자가 주목하고 있습니다. 하지만 납부 면제와 신고 의무는 별개이므로, 납부할 세액이 없더라도 신고는 반드시 해야 합니다.
실제 블로그 후기들을 살펴보면, 간이과세자 중 연간 공급대가 4,800만원 미만인 경우 부가세 납부의무가 면제된다는 점을 가장 큰 장점으로 꼽고 있습니다. 그러나 납부할 세금이 없다고 해서 신고 자체를 생략하면 안 된다는 점을 강조합니다. 특히 신규 사업자나 폐업자의 경우 실제 매출이 아닌 12개월 환산 금액으로 판단될 수 있어 주의가 필요하며, 간이과세자 기준과 납부면제 기준이 다르다는 점을 혼동하지 않아야 합니다.
블로거들은 납부 면제 대상이라도 부가세 신고를 통해 면제 여부를 확인받아야 한다고 조언합니다. 신고 전에는 연간 공급대가, 전자세금계산서 발급 내역, 사업용 신용카드 사용 내역, 현금영수증 등 지출 증빙 자료를 미리 정리해두면 신고를 더욱 수월하게 진행할 수 있습니다. 납부 의무가 면제되더라도 신고 의무는 여전히 존재하므로, 신고 기한 내에 성실하게 신고하는 습관을 갖는 것이 중요합니다.