최근 주택 공급의 90%를 담당하는 민간 PF 대출과 집단대출의 자금줄 경색으로 인해 주택 공급 절벽과 집값 불안이 심화되고 있습니다. 정부의 과감한 주택 공급 발표에도 불구하고 시장이 냉담한 반응을 보이는 것은 공적 공급이 전체의 10% 미만에 불과하기 때문입니다. 특히 시행사 자기자본비율 규제 강화와 금융권의 보수적 대출 기조로 인해 인허가를 받고도 착공조차 하지 못하는 사업장이 증가하고 있습니다.
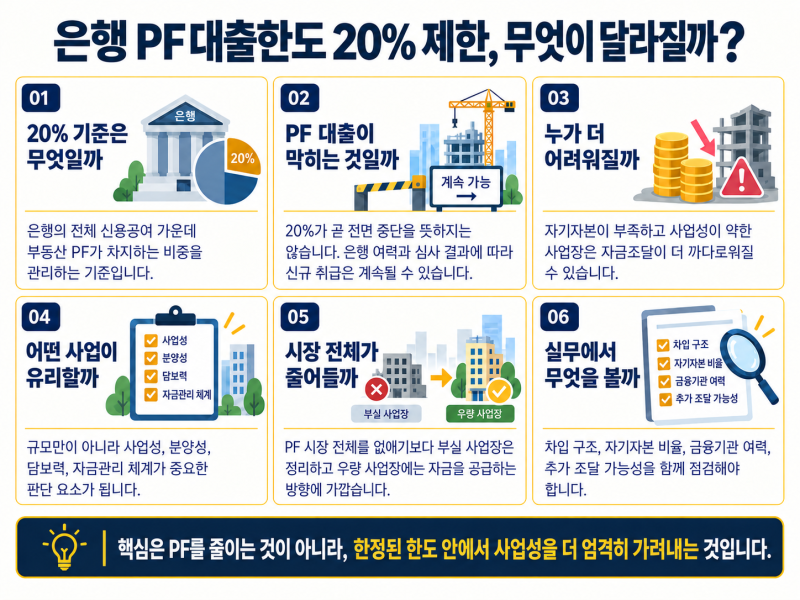
일부 블로거들은 PF 규제를 풀지 않으면 주택 공급이 불가능하며, 민간 PF 활성화가 집값 안정에 기여할 것이라고 주장합니다. 반면, 금융위원회가 예고한 은행의 PF 관련 신용공여를 총 신용공여의 20% 이내로 관리하는 새로운 규제에 대해서는 건설주 투자자들이 건설사의 차환 능력과 만기 분산을 더 중요하게 봐야 한다고 강조합니다. 이는 규제 자체보다 개별 기업의 재무 건전성이 더 중요하다는 관점을 보여줍니다.
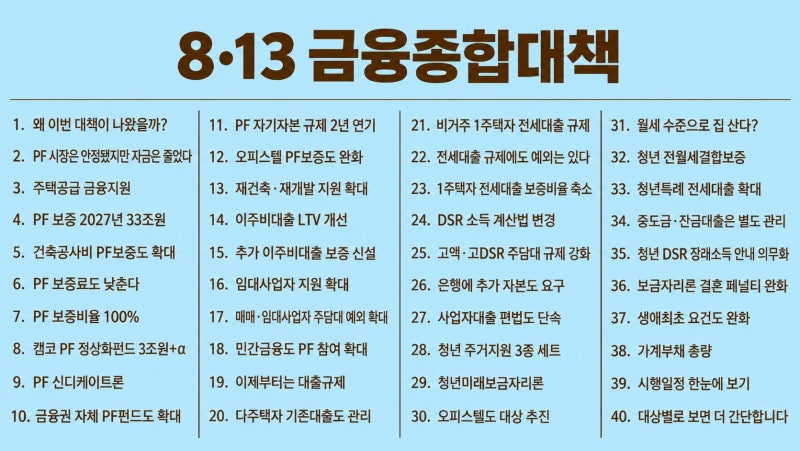
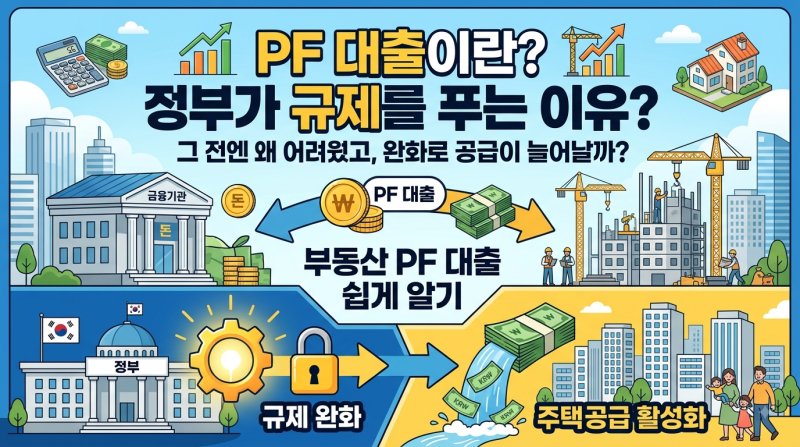
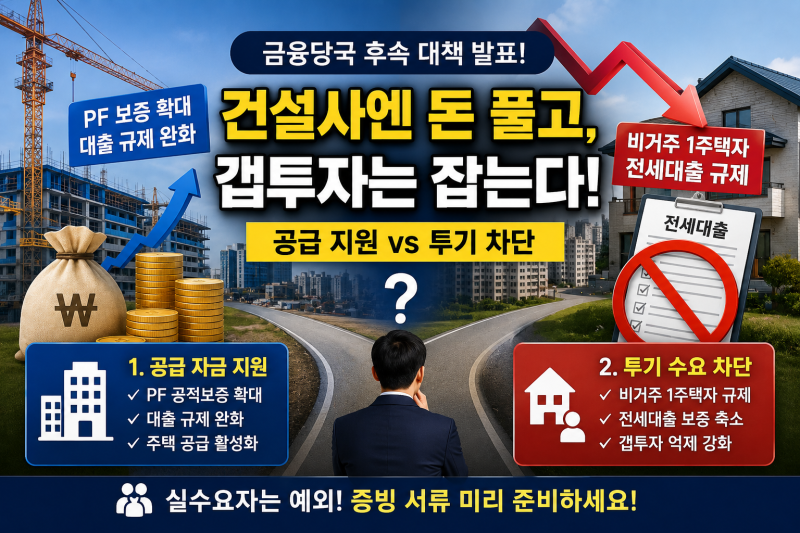
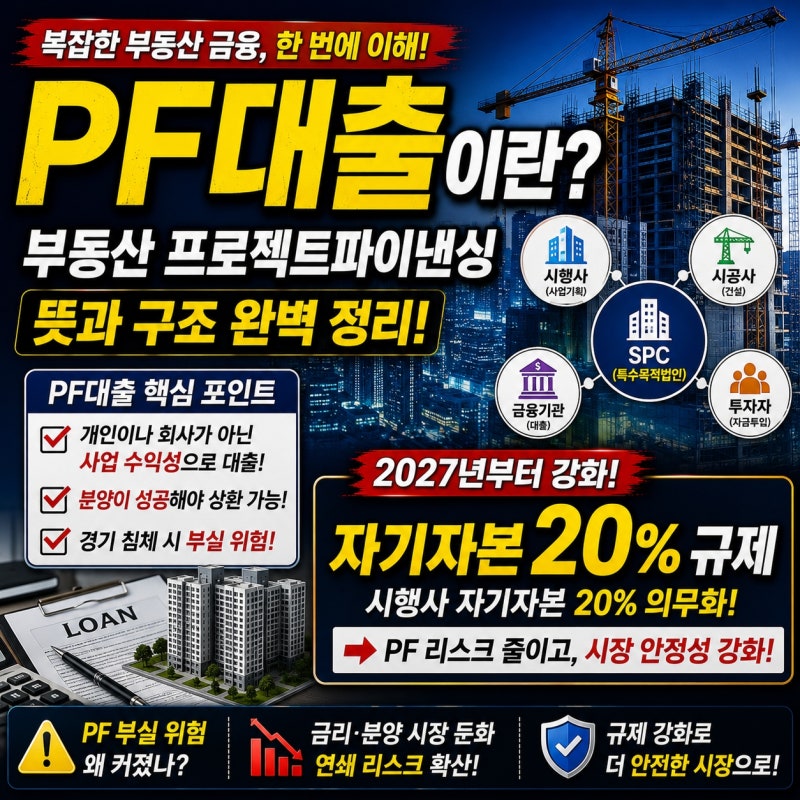
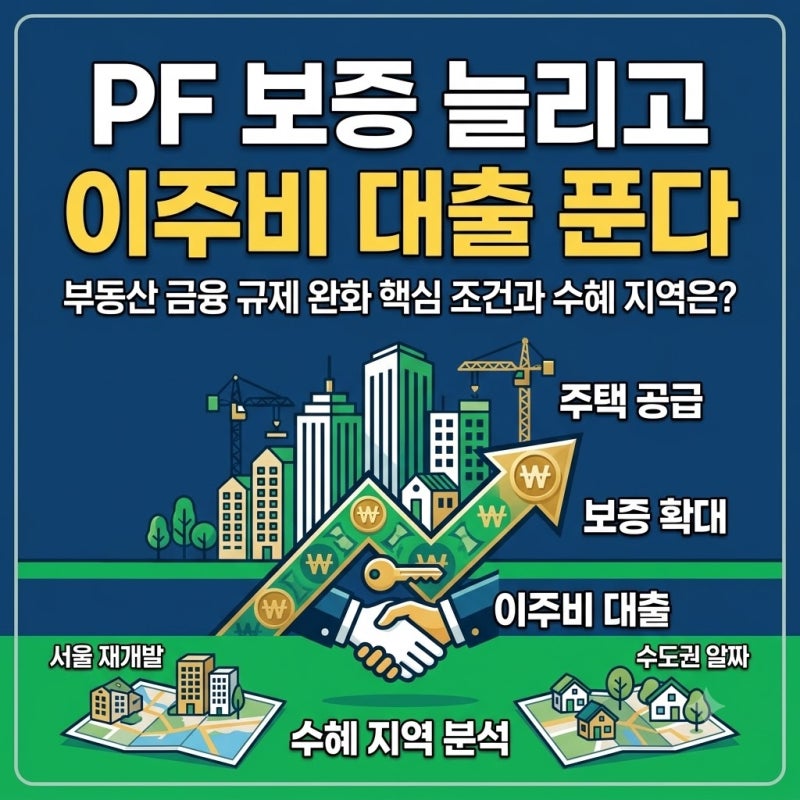
정부가 검토 중인 PF 공적보증 확대와 금융 규제 완화는 돈줄이 막힌 아파트 공사를 다시 움직이게 할 수 있는 현실적인 대안으로 주목받고 있습니다. PF 대출은 건설사가 가진 재산이 아닌, 앞으로 아파트를 지어 분양해서 벌 돈을 보고 빌려주는 방식이므로, 미분양이나 공사비 급등 시 상환이 어려워 금융회사가 조심스럽게 취급할 수밖에 없습니다. 따라서 PF 규제 완화는 단기적인 시장 활성화뿐만 아니라 장기적인 주택 공급 안정화에 기여할 수 있습니다.