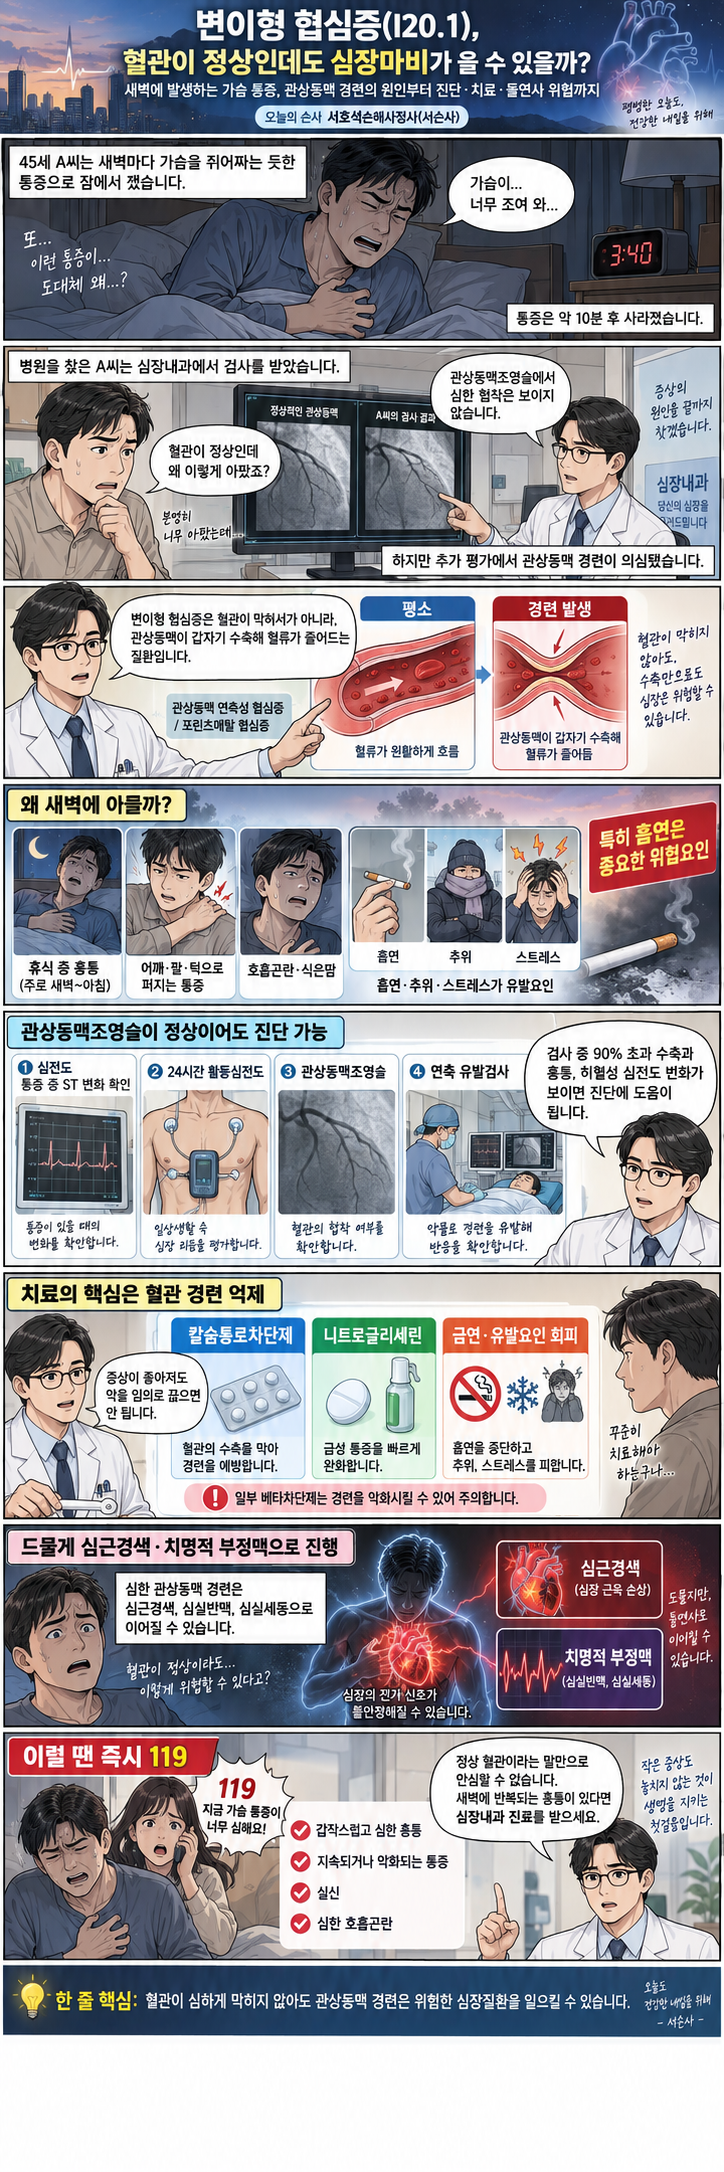
i20.1 코드로 진단받는 변이형 협심증은 동맥경화로 혈관이 좁아지는 일반 협심증과 달리, 관상동맥의 일시적인 경련으로 혈류가 차단되어 흉통이 발생하는 질환입니다. 주로 새벽이나 이른 아침에 통증이 나타나며, 검사 시점에는 혈관이 정상으로 보이는 경우가 많아 보험금 지급 거절의 주요 원인이 됩니다. 보험사는 객관적인 허혈 입증 자료 부족을 이유로 진단비 지급을 미루거나 거절하는 사례가 빈번하게 발생하고 있습니다.
실제 블로그 후기들을 살펴보면, 많은 환자가 i20.1 진단 코드를 받았음에도 보험사로부터 진단비 지급을 거절당해 어려움을 겪고 있습니다. 보험사는 주로 에르고노빈 유발 검사 미시행, 경미한 연축 소견, 약물 반응만 존재하고 심전도 변화 등 객관적 허혈 증거가 없다는 점을 들어 지급을 거절합니다. 반면, 독립 손해사정사들은 의학적 기준, 법원 판례, 약관 해석 법리를 통해 이러한 보험사의 주장을 무력화하고 진단비를 받을 수 있다고 조언합니다.
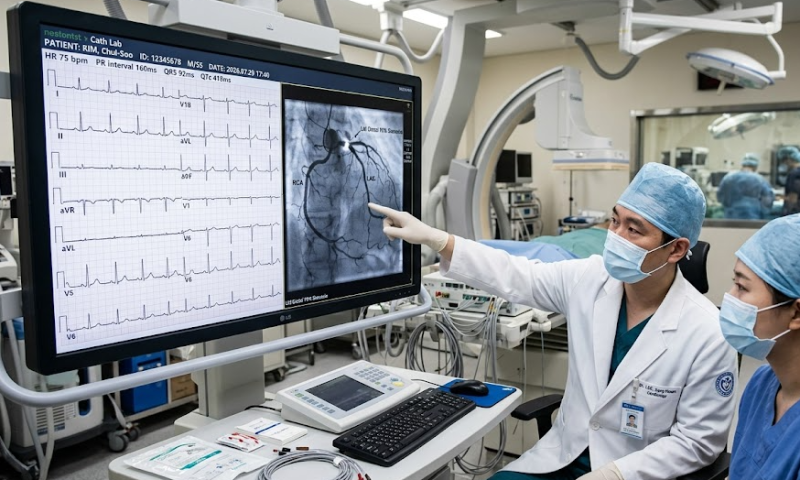
변이형 협심증 진단비 청구 성공을 위해서는 에르고노빈 유발 검사를 통한 관상동맥 연축 유발 확인, 심전도(ECG) ST절 변화와 같은 객관적 허혈 증거, 그리고 니트로글리세린 투여 후 흉통 완화 여부 등 임상적 일관성을 입증하는 것이 중요합니다. 이러한 지표들이 논리적으로 결합될 때 비로소 진단비 청구의 정당성을 확보할 수 있으며, 거절 통보를 받았더라도 전문가와 함께 의무기록을 재해석하여 정당한 보상을 얻을 수 있습니다.