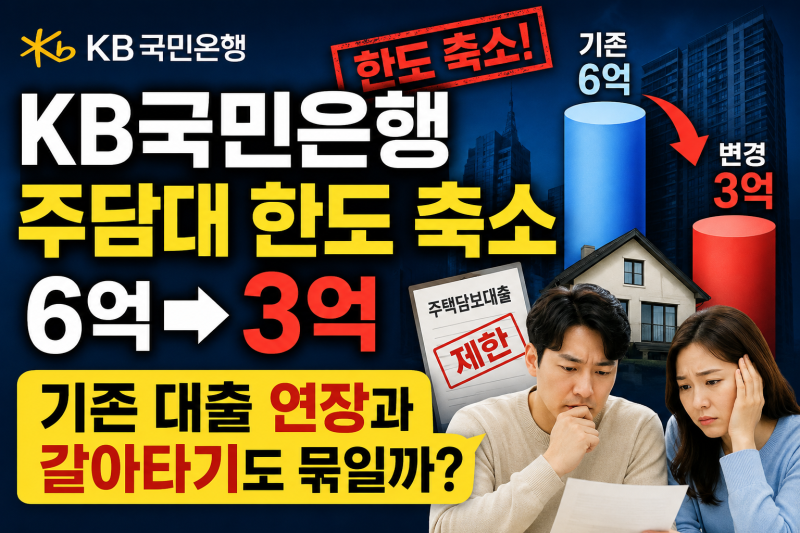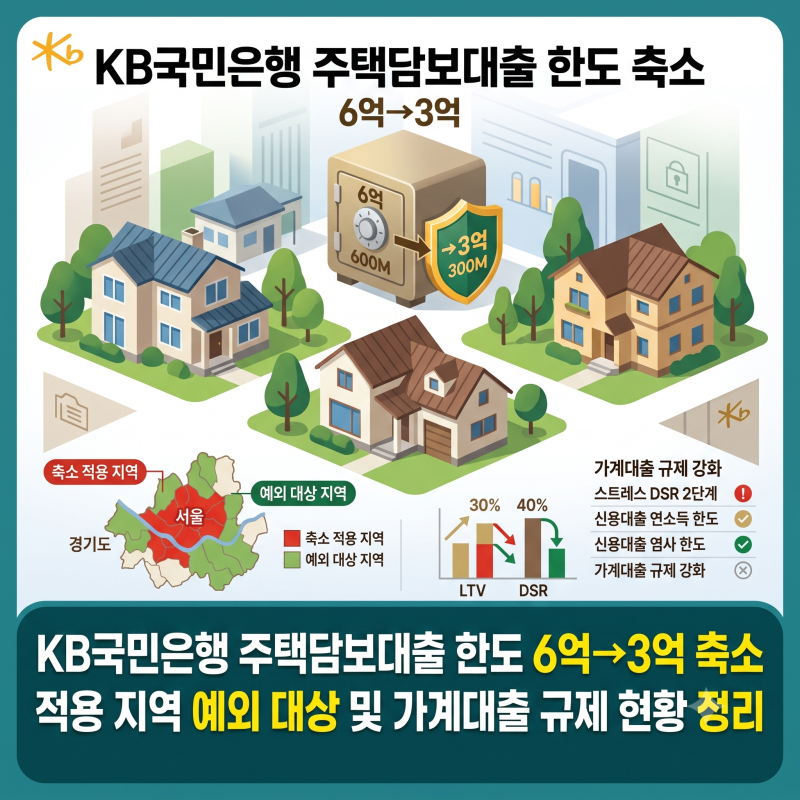


KB국민은행이 2026년 7월 10일부터 주택담보대출 한도를 최대 3억 원으로 전격 축소하면서 부동산 시장에 큰 파장이 일었습니다. 이는 금융당국이 제시한 가계대출 목표치를 초과하여 대출 여력이 부족해진 은행의 자체 규제 때문으로 분석됩니다. 특히 주택 구입 자금으로 3억 원 이상 대출이 필요한 경우, 신한, 하나, 우리은행 등 타 시중은행으로 발길을 돌려야 하는 상황이 발생했습니다.
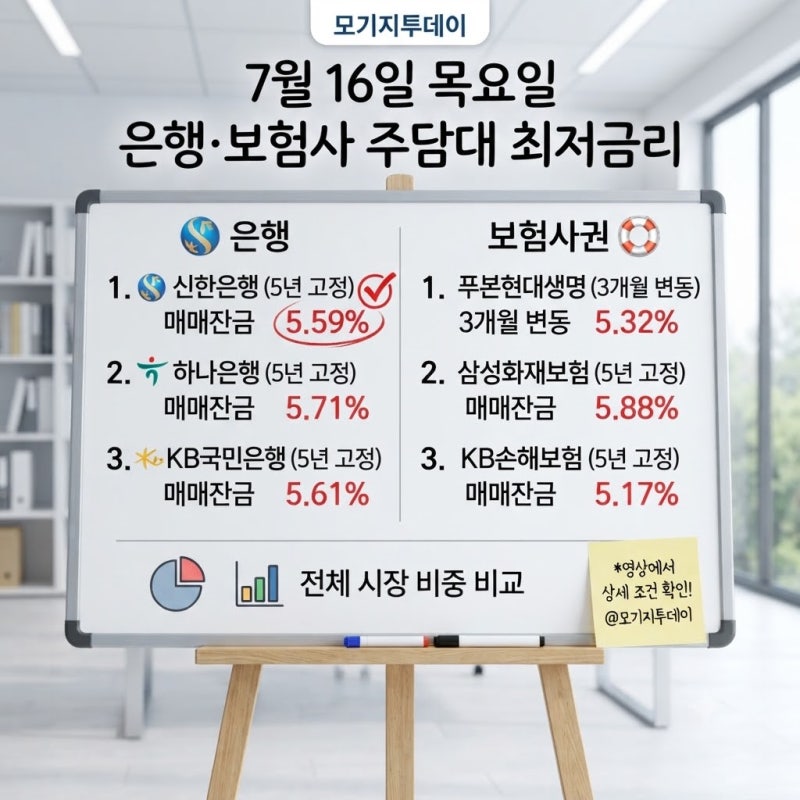
하지만 기존에 국민은행에서 주담대를 이용 중이거나, 금액 증액 없이 단순히 더 낮은 금리의 다른 은행으로 갈아타려는 순수 대환대출 고객은 이번 규제 대상에서 제외됩니다. 2026년 9월 29일 기준 국민은행의 주담대 갈아타기 최저금리는 5.82% 수준으로, 다른 시중은행들과 치열한 금리 경쟁을 펼치고 있습니다. 이는 고금리 시기에 대출을 받았던 차주들에게 이자 부담을 줄일 수 있는 기회가 되고 있습니다.
다만 다른 시중은행들 역시 가계대출 급증세에 규제 강도를 높이고 있어, 국민은행의 조치가 도미노식 규제로 이어질 수 있다는 우려도 존재합니다. 따라서 대환대출을 고려하는 경우, 각 은행의 한도와 금리, 그리고 자신의 대출 유형을 명확히 파악하여 신속하게 상담을 진행하는 것이 중요합니다. 특히 LTV, DSR, DTI 등 개인의 상환 능력과 기존 부채를 종합적으로 고려해야 합니다.