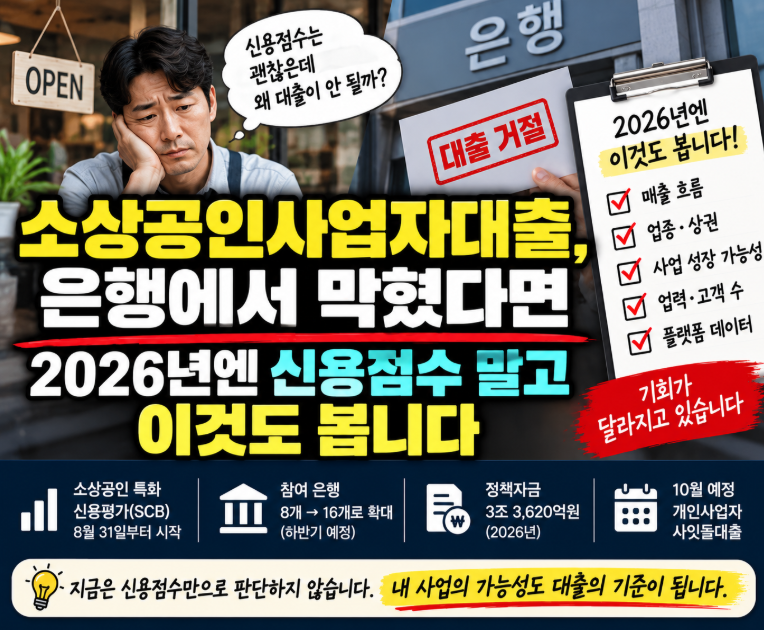
2026년 하반기부터 개인사업자 대출 심사 방식에 소상공인 특화 신용평가(SCB)가 도입되어 주목받고 있습니다. 기존 금융 거래 이력 중심의 평가에서 벗어나 매출, 업종, 상권, 사업 특성 등 비금융 정보까지 분석하여 사업의 성장성을 종합적으로 평가하는 방식입니다. 금융위원회는 2026년 8월 31일부터 은행권에서 SCB 시범 운영을 시작했으며, 성장 등급이 높은 소상공인은 대출 승인, 한도 확대, 금리 인하 등의 우대를 받을 수 있도록 추진하고 있습니다.
SCB 도입으로 신용등급이 낮아도 매출이 좋고 상권이 성장하는 사업자는 이전과 다른 결과를 기대할 수 있게 되었습니다. 하지만 SCB가 도입되었다고 해서 기존 개인 신용평가가 없어지는 것은 아니며, 신용도와 사업 성장 가능성을 종합적으로 평가하는 구조입니다. 연체가 있거나 부채가 많은 경우 SCB 등급만으로 모든 문제가 해결되는 것은 아니므로, 기존 신용 관리의 중요성은 여전히 강조됩니다.
실제 시범 운영 사례에서는 신용 7등급의 커피전문점 가맹점주가 SCB 도입 후 사업 성장성과 상환 여력이 추가 반영되어 6등급으로 상향되고 대출을 승인받았습니다. 이는 기존 평가에서 충분히 드러나지 않았던 사업장의 현재 모습과 성장 가능성을 추가로 평가할 길이 열렸음을 보여줍니다. 따라서 사업자대출을 고려하는 소상공인이라면 SCB 평가 기준과 본인의 사업 현황을 면밀히 분석하여 전략적으로 접근하는 것이 중요합니다.