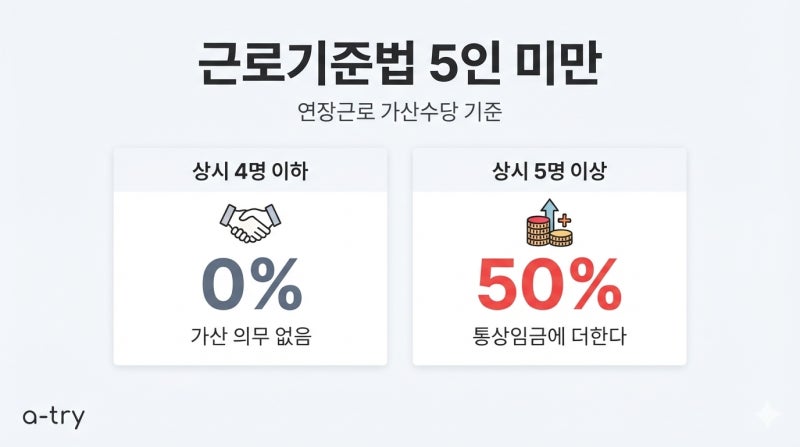
5인 미만 사업장은 근로기준법상 일부 조항의 적용이 배제되어, 사업 규모의 차이를 넘어 노동법적 규제와 인건비 지출 구조에 큰 영향을 미칩니다. 특히 상시근로자 수 산정 기준은 단순히 고용된 직원 수가 아닌, 근로기준법 시행령 제7조의2에 따른 법정 산정 공식을 준수해야 합니다. 정규직은 물론 단시간, 기간제, 일용직 근로자도 연인원에 합산되며, 산정 기간 중 5인 이상 가동한 날이 50% 이상인 경우 5인 이상 사업장으로 의제 처리될 수 있습니다.
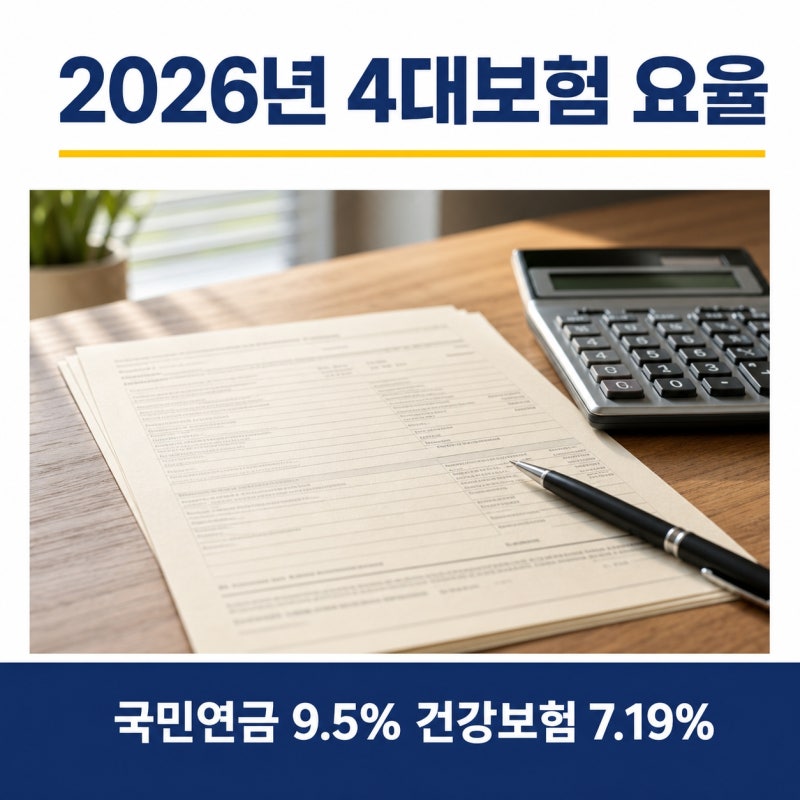
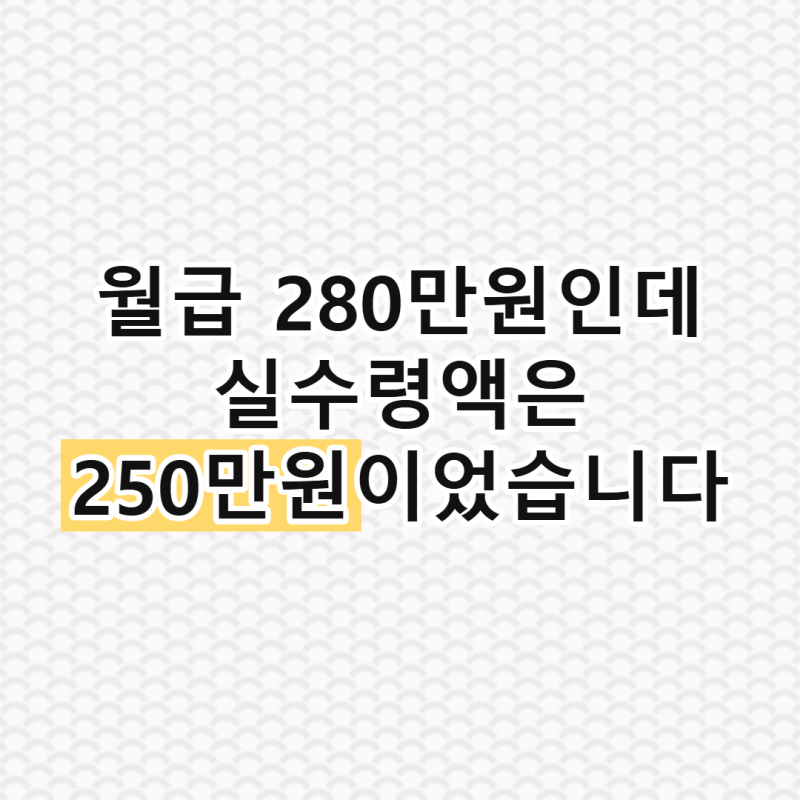
실제 블로그 후기들을 살펴보면, 5인 미만 사업장 근로자는 최저임금, 퇴직금, 4대보험은 적용받지만, 연차휴가, 가산수당, 부당해고 구제 등은 적용받지 못하는 경우가 많습니다. 이로 인해 연간 약 300만원의 실질적 소득 차이가 발생할 수 있으며, 월급 280만원 기준 4대보험 요율(국민연금 4.75%, 건강보험 3.595%, 장기요양보험 건보료의 13.14%, 고용보험 0.9%) 적용 시 실수령액이 250만원으로 약 10%가 공제되는 것으로 나타났습니다.
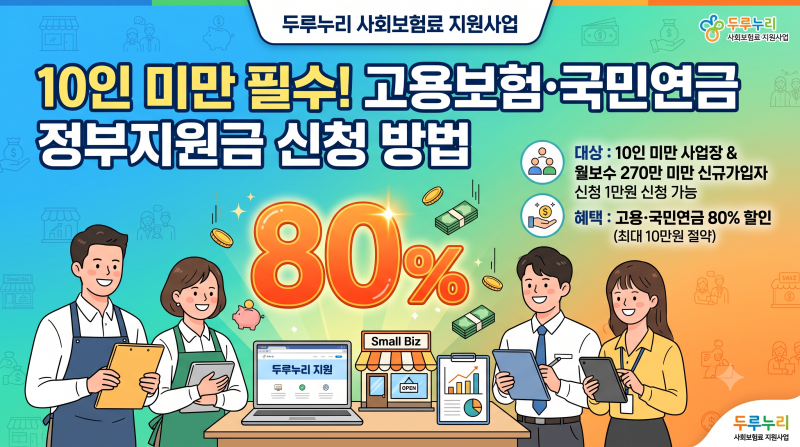
따라서 5인 미만 사업장에서 근무하거나 사업장을 운영하는 경우, 계약 연봉보다는 누적 실수령액을 기준으로 장기적인 자금 흐름을 계획하는 것이 중요합니다. 또한, 4대보험 가입 기준과 신고 방법, 그리고 두루누리 지원금 등 정부 지원 제도를 적극적으로 활용하여 사업주와 근로자 모두의 부담을 줄이는 방안을 모색하는 것이 현명합니다. 이러한 정보들을 면밀히 검토하여 합리적인 의사결정을 내리시기를 바랍니다.