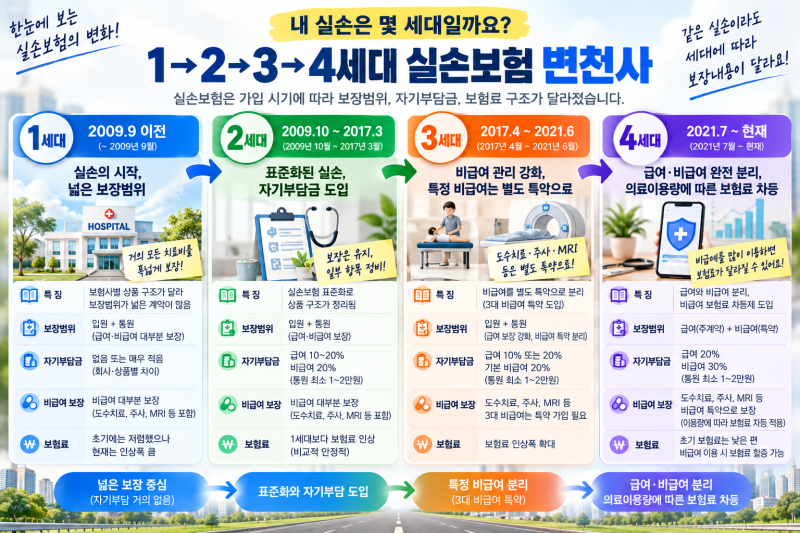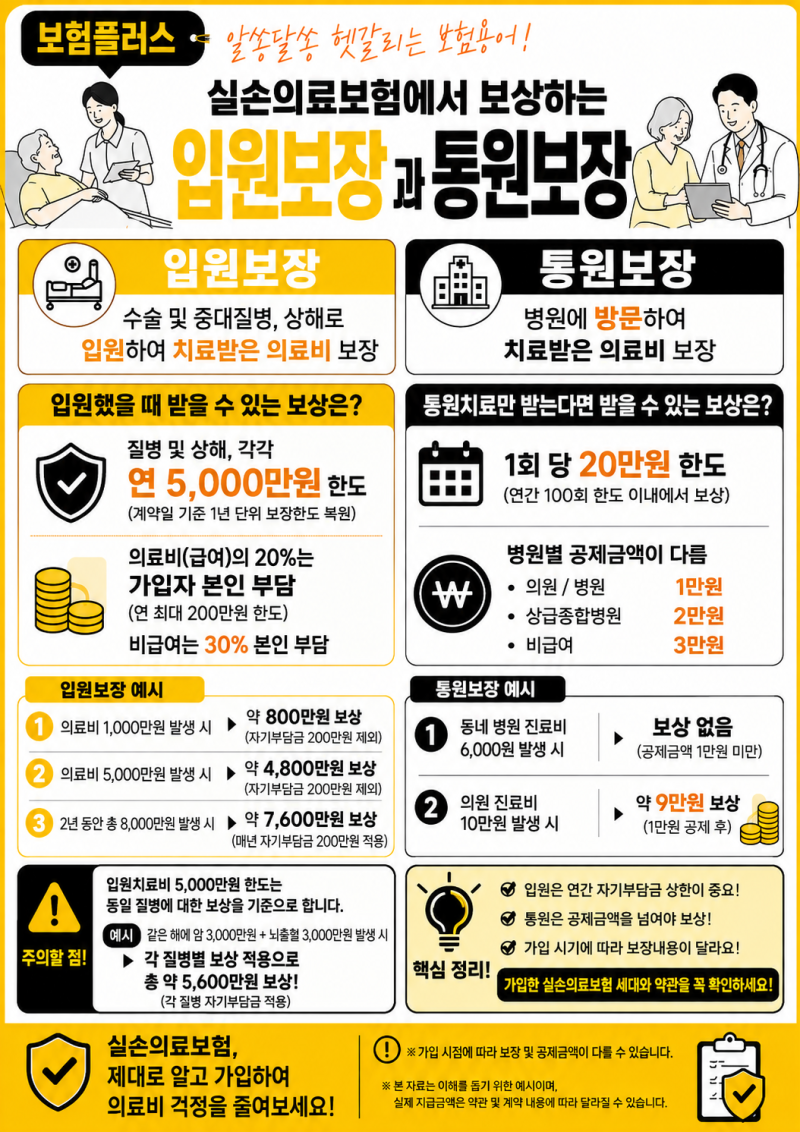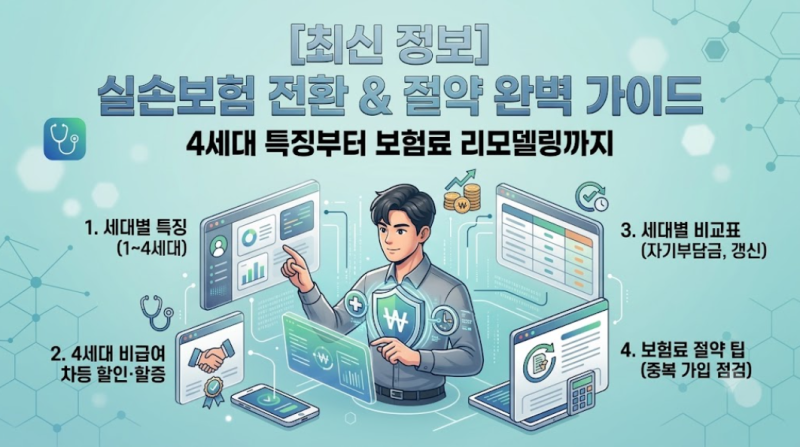
4세대 실비보험은 2021년 7월부터 현재까지 가입 가능한 상품으로, 이전 세대 대비 보험료 부담을 낮추기 위해 비급여 항목의 자기부담률을 높인 것이 특징입니다. 특히 비급여 진료 이용량에 따라 보험료가 할인되거나 할증되는 차등제가 적용되어 합리적인 보험료를 추구합니다. 급여 항목은 입원 20%, 통원 20%의 자기부담률을 가지며, 비급여 항목은 30%의 자기부담률이 적용됩니다.
실제 블로그 후기들을 살펴보면, 4세대 실비보험은 보험료가 저렴하다는 장점이 있지만, 비급여 항목의 자기부담률이 높아 병원 이용이 잦은 경우 부담이 될 수 있다는 의견이 많습니다. 특히 도수치료, 체외충격파, 비급여 주사제 등 비급여 특약에 대한 보장 한도와 횟수 제한이 있어 주의가 필요합니다. 병원을 적게 이용하는 가입자에게는 유리하지만, 특정 비급여 치료를 자주 받는 경우에는 기존 세대 유지가 더 나을 수 있습니다.
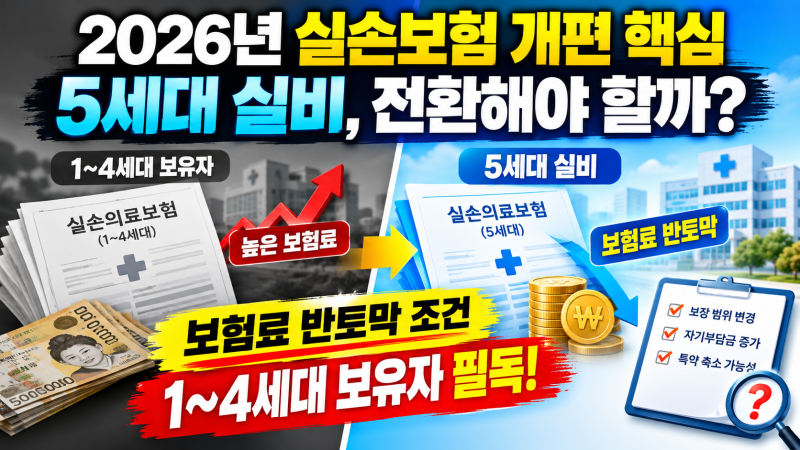
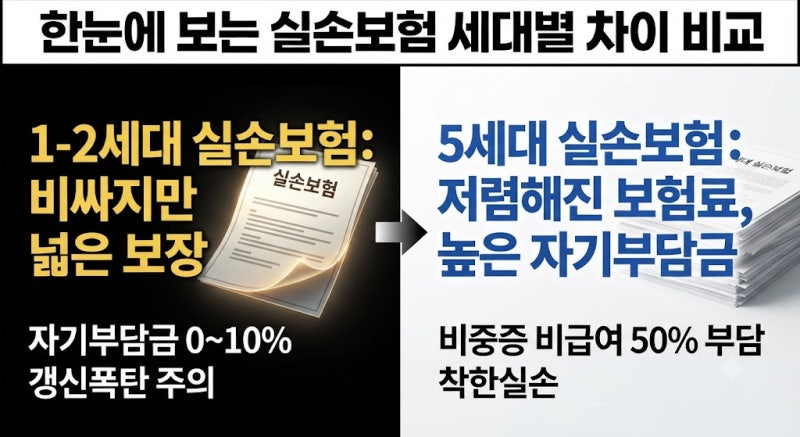
5세대 실비보험은 4세대 대비 보험료가 약 30% 저렴해지지만, 비중증 비급여 항목의 자기부담률이 50%로 대폭 상향됩니다. 따라서 평소 병원 이용이 거의 없고 비급여 진료를 받지 않는 가입자에게는 5세대 전환이 유리할 수 있습니다. 하지만 도수치료 등 비급여 치료가 잦다면 기존 4세대 실비보험을 유지하는 것이 더 이득일 수 있으므로, 자신의 의료 이용 패턴을 고려하여 신중하게 결정하는 것이 중요합니다.