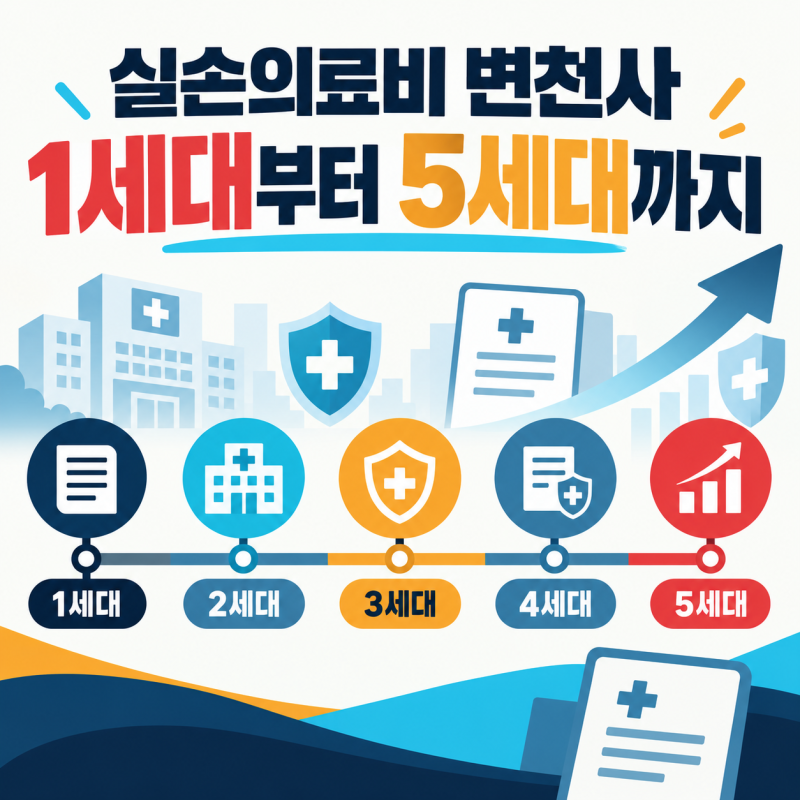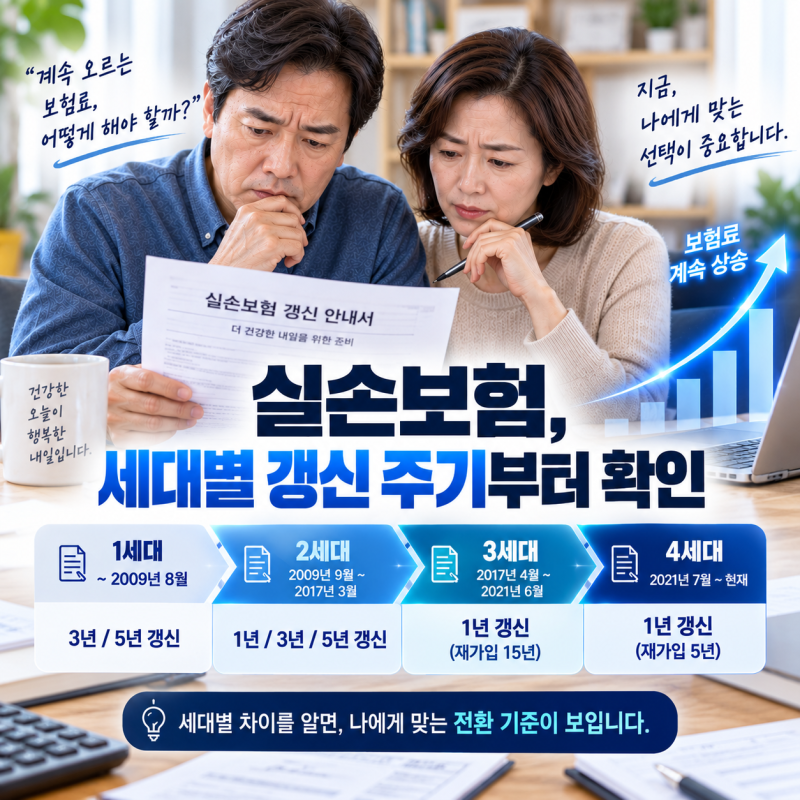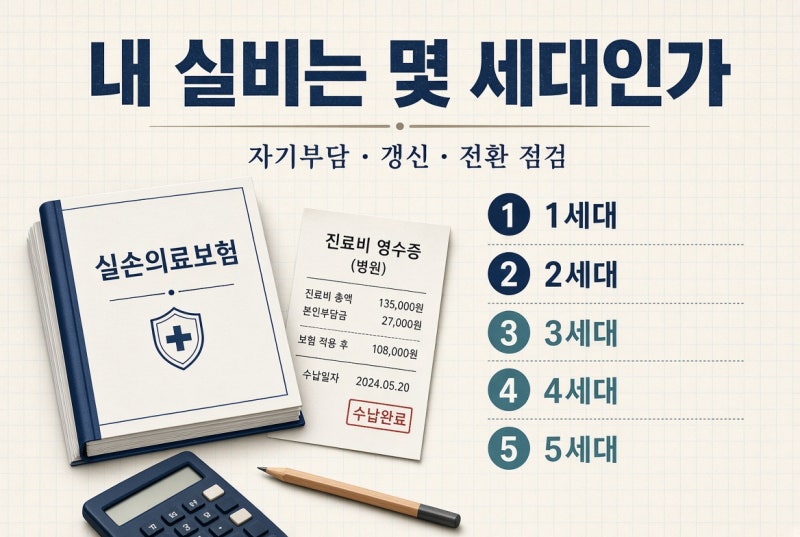
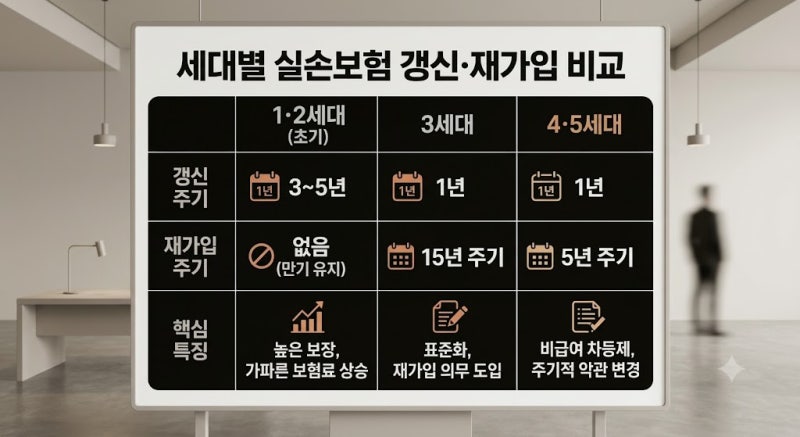
실손보험은 가입 시기에 따라 1세대부터 4세대까지 구분되며, 각 세대별로 갱신 주기와 손해율에 따른 인상률 구조가 완전히 다릅니다. 특히 3세대 실손보험은 2017년 4월부터 2021년 6월까지 판매되었으며, 1년마다 보험료가 갱신되는 구조를 취하고 있습니다. 이는 과거 1, 2세대 실손보험의 3년 또는 5년 주기 갱신 방식과 큰 차이를 보입니다.
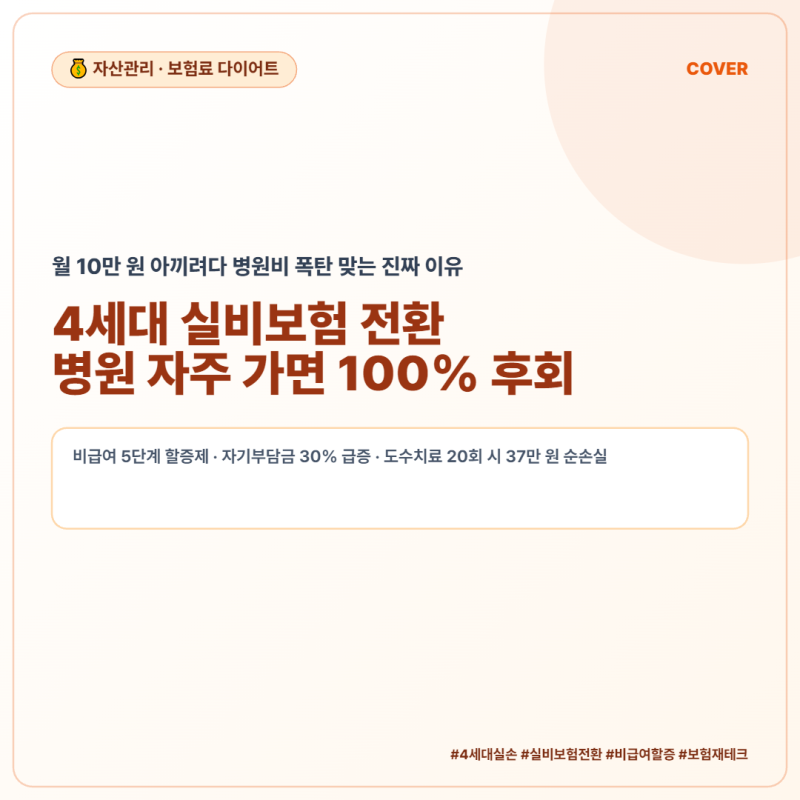
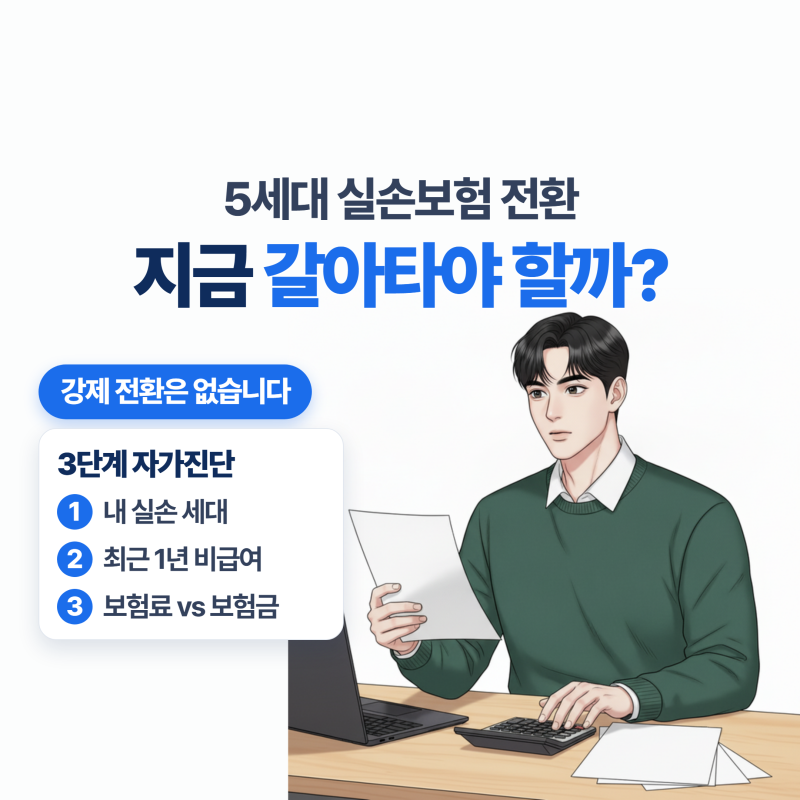
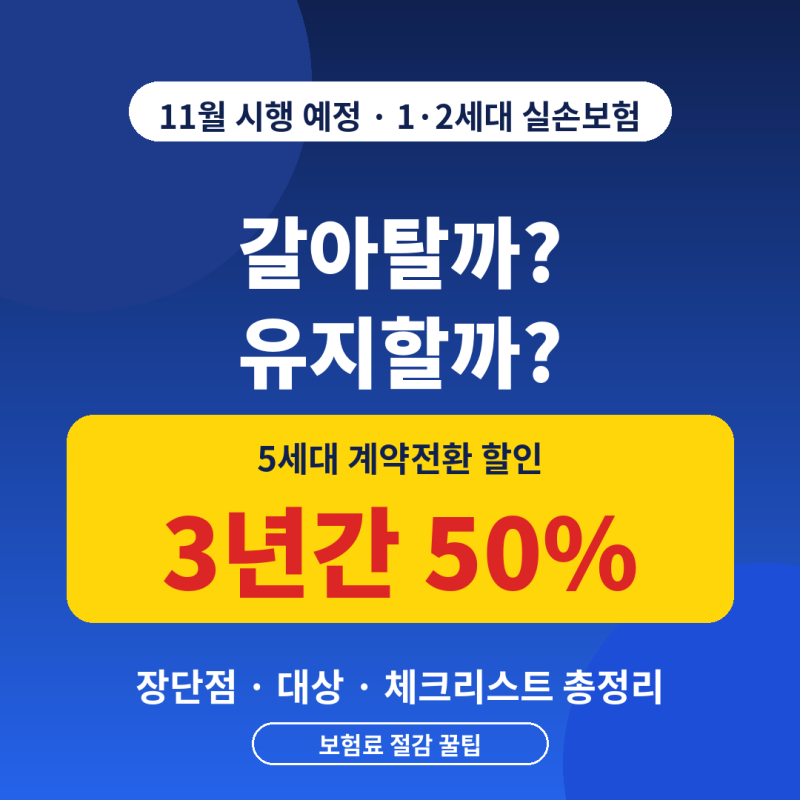
실제 블로그 후기들을 살펴보면, 3세대 실손보험은 1년 갱신 주기를 가지며 15년마다 재가입해야 하는 특징이 있습니다. 1, 2세대 실손보험 가입자들은 나이가 들수록 몇 배씩 치솟는 보험료 부담 때문에 4세대 실손보험으로의 전환을 고민하는 경우가 많습니다. 4세대 실손보험은 1~3세대 대비 월 보험료가 20%~70%가량 저렴하지만, 자기부담금이 급여 20%, 비급여 30%로 상향된 구조입니다.
블로거들은 병원 방문이 적고 도수치료 등 비급여 진료를 받지 않는다면 4세대 전환이 유리하다고 조언합니다. 반면, 비급여 치료를 정기적으로 많이 받는다면 기존 세대 유지가 유리할 수 있습니다. 3세대 실손보험 가입자라면 1년 갱신 주기와 15년 재가입 규정을 정확히 이해하고, 본인의 의료 이용 패턴을 고려하여 전환 여부를 신중하게 결정하는 것이 중요합니다.