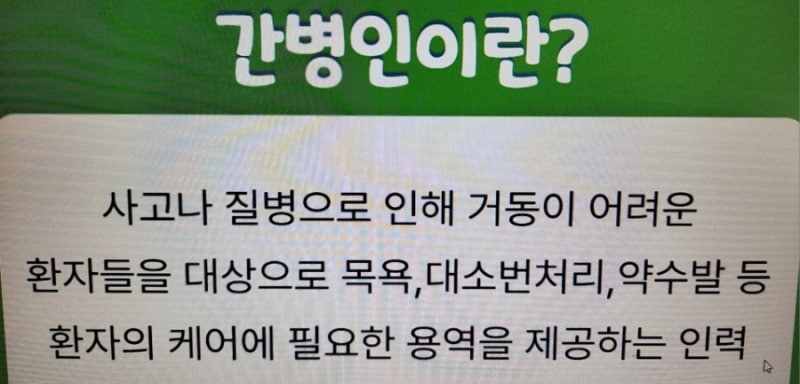
나이가 들면서 질병이나 사고로 거동이 어려워질 경우, 병원 치료비 외에 간병비 부담이 크게 증가하고 있습니다. 특히 국내 사적 간병비 시장 규모는 2008년 3조 6천억 원에서 2024년 11조 4천억 원을 넘어설 정도로 급성장했으며, 노인장기요양보험 급여비용도 16조 원을 돌파하며 국가와 개인 모두의 간병 부담이 심화되는 추세입니다. 이에 따라 간병보험에 대한 관심이 높아지고 있으나, 상품 구조와 특약 조건에 따라 보장 방식이 상이하므로 신중한 접근이 필요합니다.
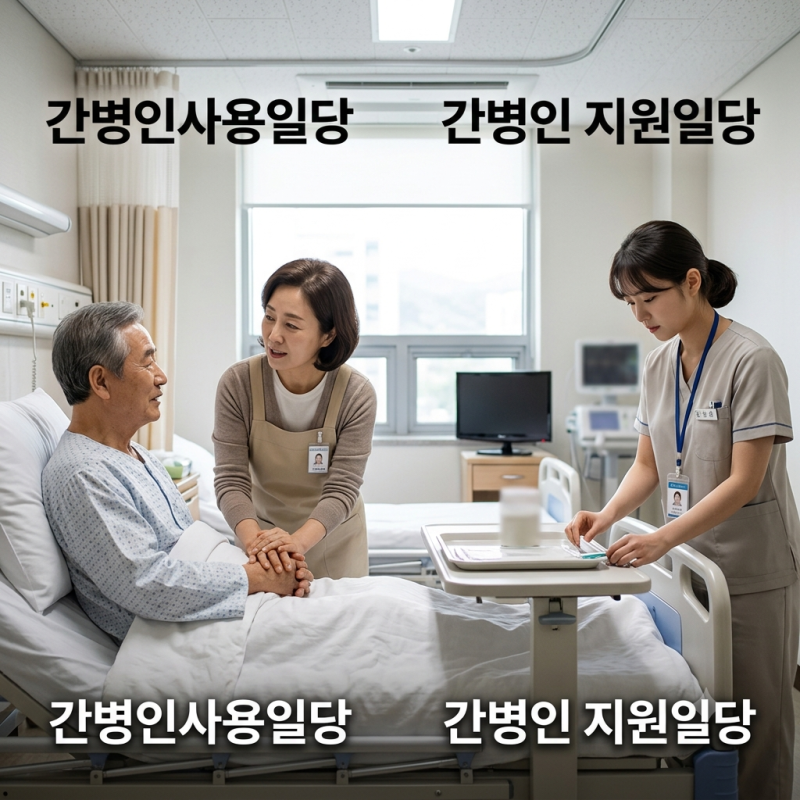
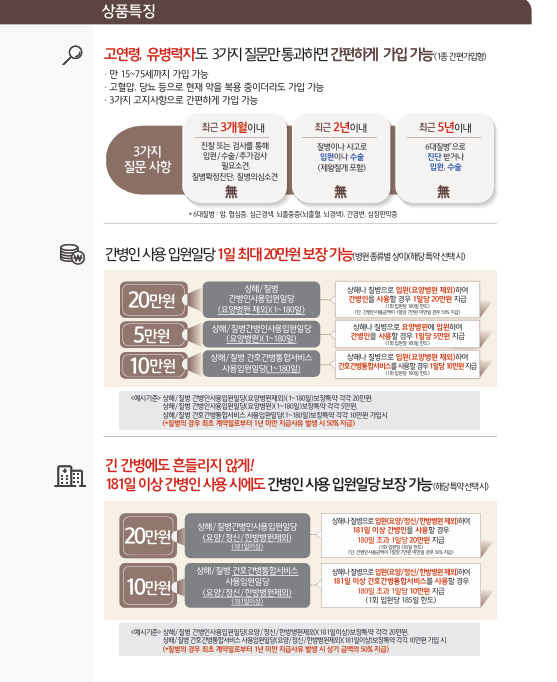
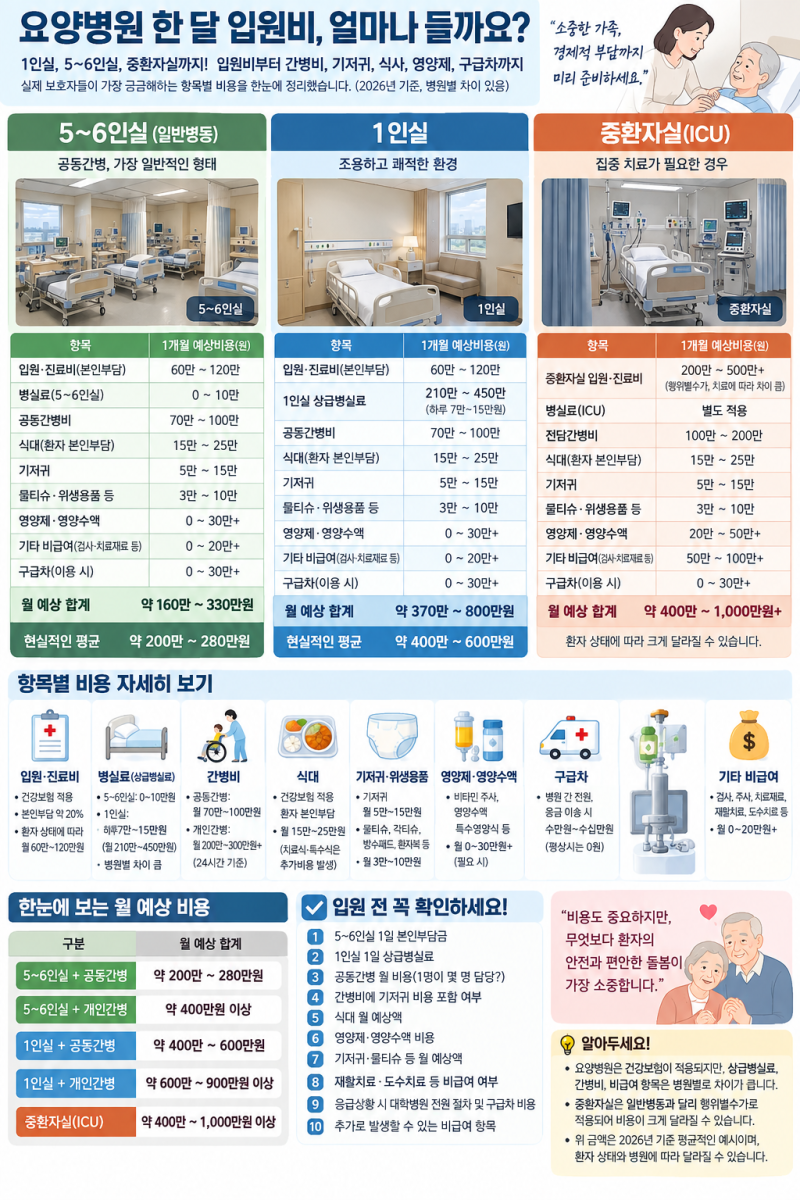
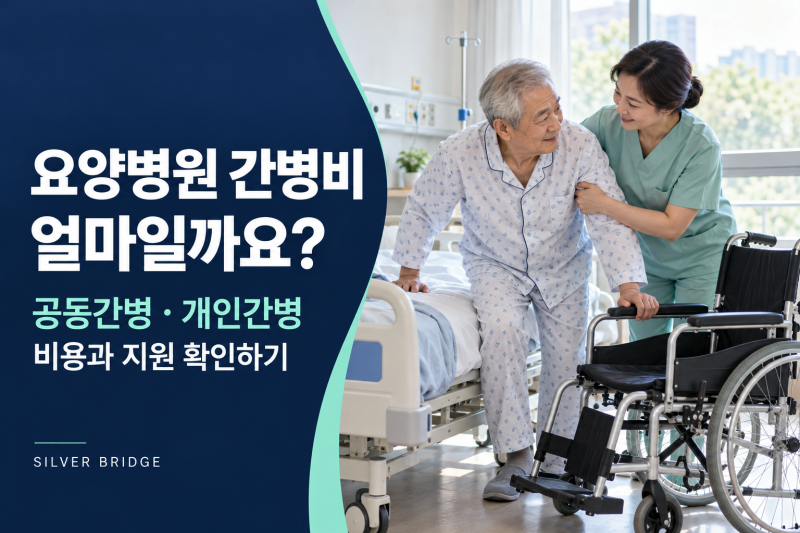
간병보험은 크게 '간병인 사용일당'과 '간병인지원 입원일당' 두 가지 유형으로 나뉩니다. 간병인 사용일당은 가입자가 간병인을 직접 고용한 후 비용을 먼저 지불하고 약관에 명시된 일당을 현금으로 돌려받는 방식이며, 간병인지원 입원일당은 보험사가 제휴된 업체를 통해 간병인을 병실로 파송하는 방식입니다. 요양병원 간병비는 입원비와 별도로 확인해야 하며, 공동간병과 개인간병 방식에 따라 비용과 서비스 범위가 달라지므로 환자의 상태와 필요한 도움을 고려하여 선택해야 합니다.
간병비는 하루 단위 비용이 감당 가능하더라도 장기간 지속될 경우 상당한 경제적 부담으로 작용할 수 있습니다. 따라서 간병보험 가입 시에는 보험금 지급 조건, 간병인 인정 범위, 그리고 노인장기요양보험 등 공적 제도의 활용 가능성까지 종합적으로 고려하여 자신에게 맞는 상품을 설계하는 것이 중요합니다. 특히 요양병원 이용 시에는 간병비 포함 여부와 공동간병의 담당 인원, 개인간병의 휴게 및 교대 시간 등 세부 조건을 계약 전에 면밀히 확인해야 합니다.