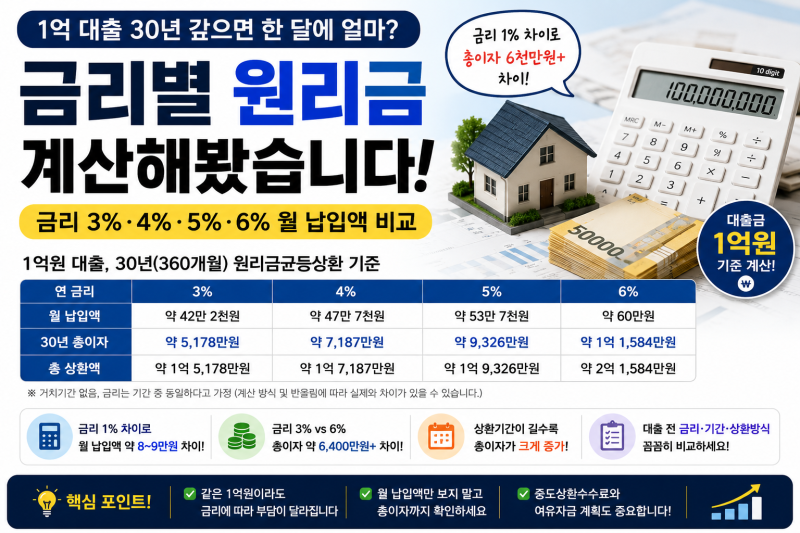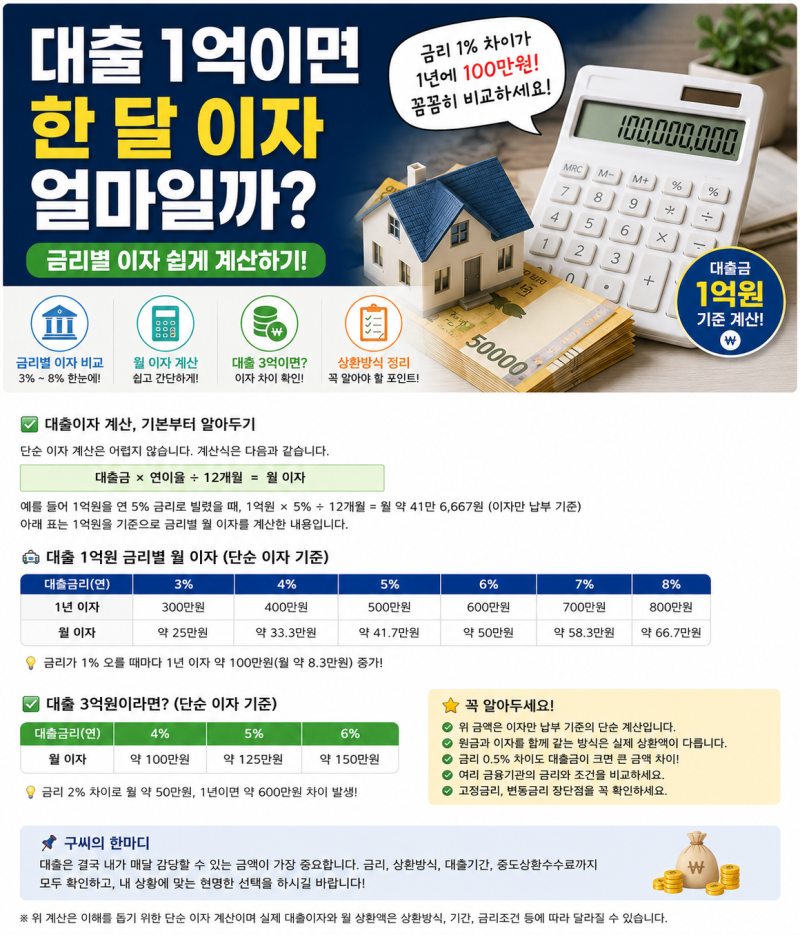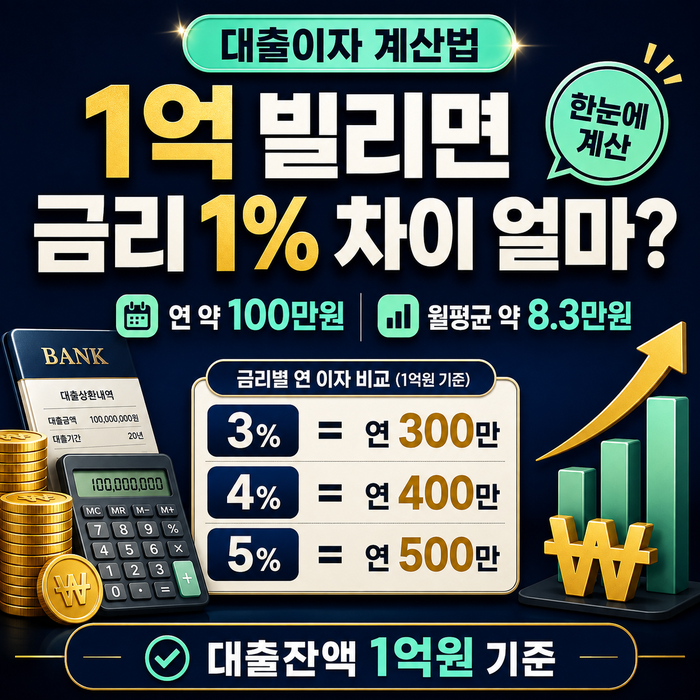
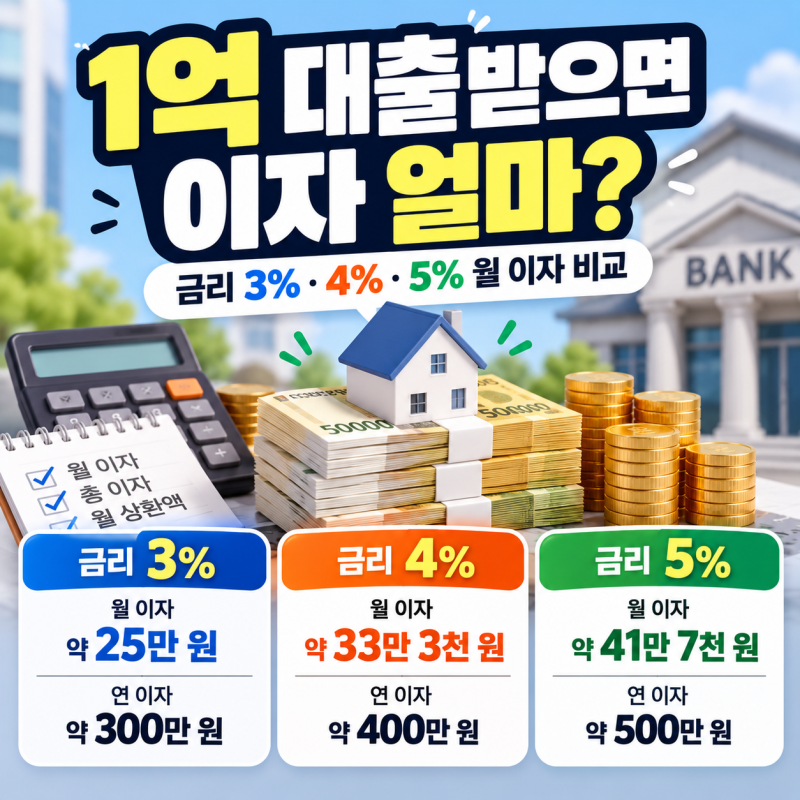


최근 1억 대출 이자 5%를 기준으로 대출 상환 방식에 따른 총 이자 차이에 대한 관심이 높아지고 있습니다. 특히 원금균등, 원리금균등, 만기일시 상환 방식별 이자 부담과 월 납입액 변화에 대한 정보가 활발히 공유되고 있습니다. 대출 금리 1%포인트 차이가 연간 수백만 원의 이자 부담으로 이어질 수 있어, 대출 전 상환 방식과 금리 조건을 꼼꼼히 비교하는 것이 중요합니다.
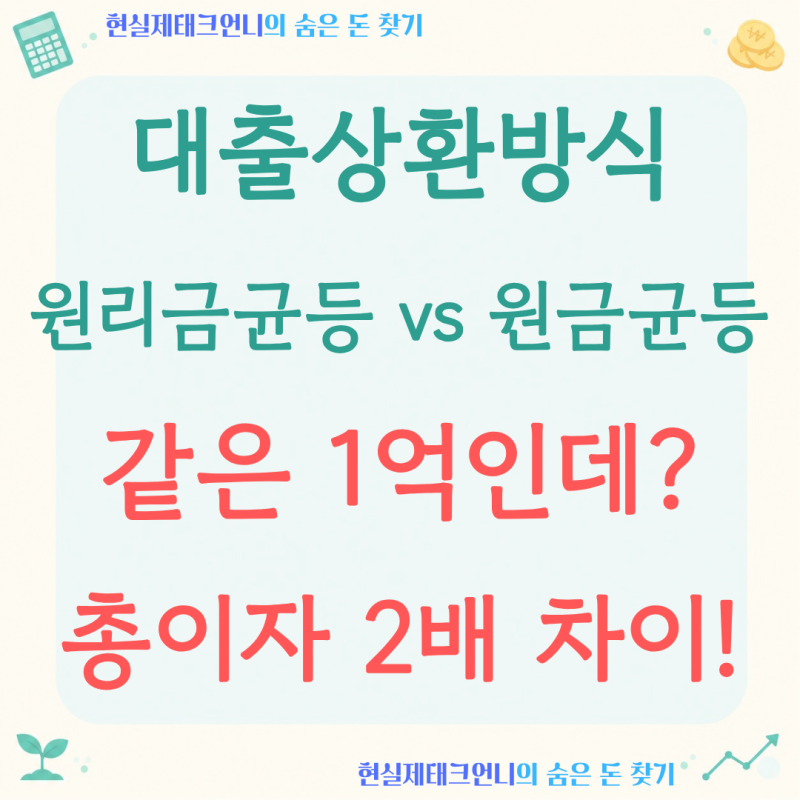
실제 블로그 후기들을 살펴보면, 같은 1억 원, 30년, 연 5% 대출이라도 상환 방식에 따라 총 이자가 크게 달라지는 것을 확인할 수 있습니다. 원금균등 상환은 초기 부담이 크지만 총 이자가 가장 적고, 원리금균등 상환은 매달 같은 금액을 납부하여 관리가 편리하다는 장점이 있습니다. 반면 만기일시 상환은 월 부담이 가장 작지만 총 이자가 가장 많아 단기 브릿지 용도로만 활용하는 것이 안전하다는 의견이 많습니다.
대출 이자 계산기를 활용하면 대출 금액, 기간, 금리, 상환 방식에 따른 월 상환액과 총 이자를 쉽게 비교할 수 있습니다. 특히 KB국민은행이나 우리은행 등 시중은행의 대출 계산기는 상환 방식별 월 납입액을 빠르게 비교할 수 있어 장기간 대출을 계획하는 경우 유용합니다. 자신의 현금 흐름과 재정 상황에 맞는 최적의 상환 방식을 선택하는 것이 현명한 대출 관리에 도움이 됩니다.