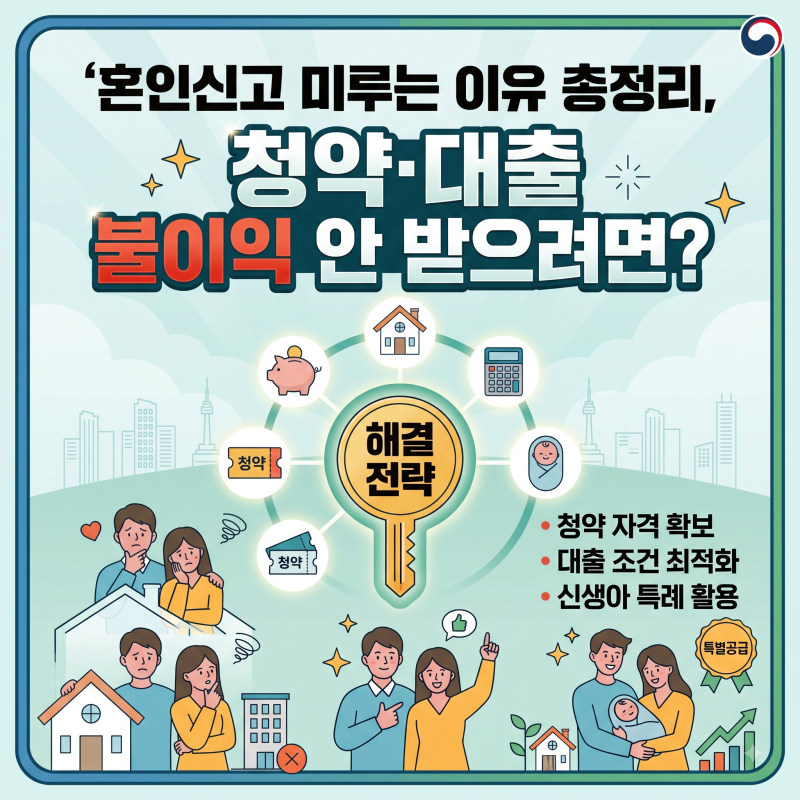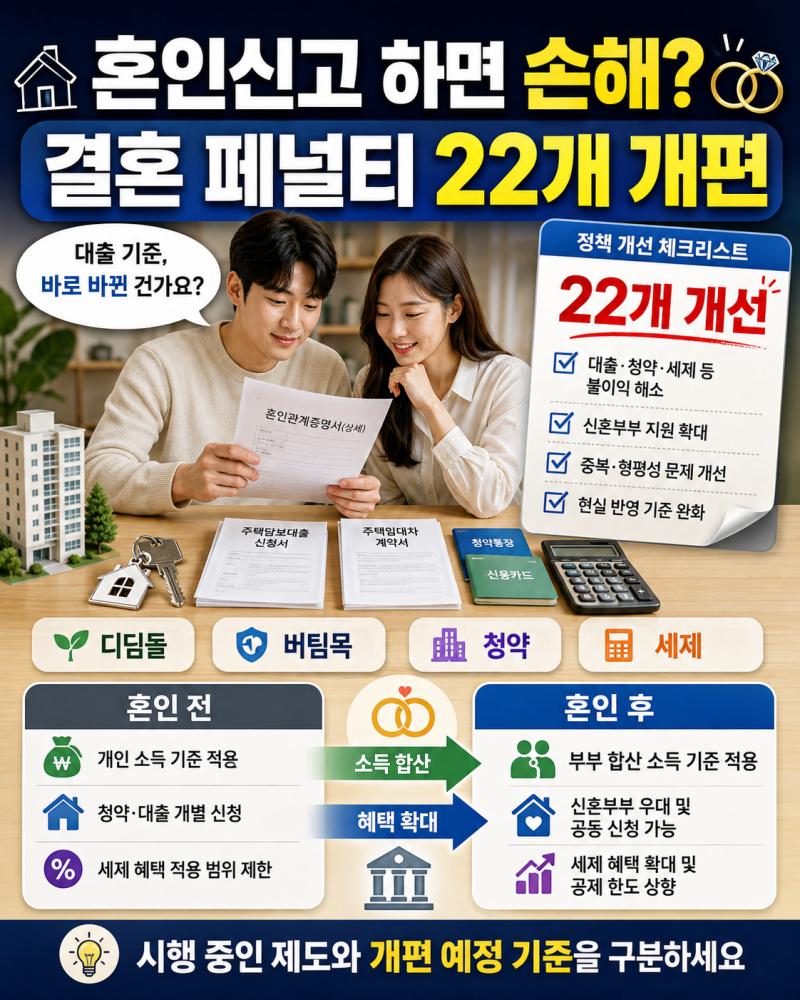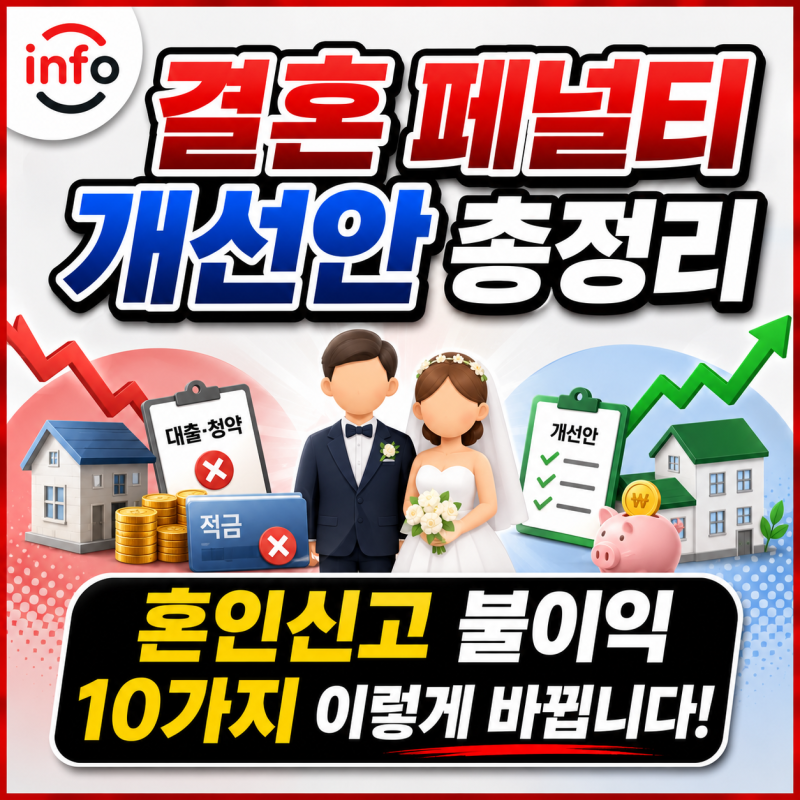
과거에는 혼인신고 시 청약 및 대출 관련하여 불이익을 받는다는 인식이 지배적이었습니다. 특히 신혼부부들이 정책대출 소득 기준 초과로 대출이 거절되거나, 배우자의 과거 이력 때문에 청약 기회를 잃는 경우가 많아 혼인신고를 미루는 경향이 있었습니다. 하지만 최근 정부의 '결혼 친화형 제도개선 추진방안' 발표 이후 이러한 '결혼 페널티'를 해소하는 방향으로 정책이 크게 개편되었습니다.
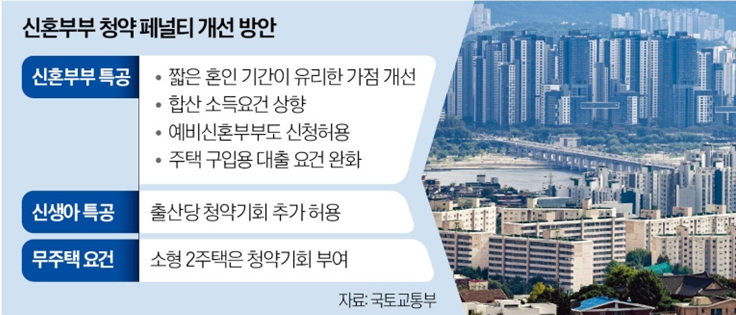
실제 블로그 후기들을 보면, 개편된 정책으로 인해 신혼부부가 오히려 유리해진 부분이 많다는 분석이 나옵니다. 배우자의 과거 청약 당첨 이력 특례 적용, 배우자 청약통장 가입 기간 합산(최대 3점), 부부 중복 청약 허용 등이 대표적인 장점으로 꼽힙니다. 또한, 정책대출 소득 기준이 완화되어 맞벌이 부부도 대출 문턱을 넘기기 쉬워졌다는 긍정적인 반응이 있습니다.
다만, 모든 불이익이 사라진 것은 아니므로 혼인신고 시점을 결정하기 전에 자신에게 유리한 타이밍을 신중하게 고려해야 합니다. 특히 보금자리론 소득 기준 완화와 같이 일부 제도는 개선되었지만, 여전히 소득·자산·주택보유 판단 기준이 개인에서 부부 또는 세대로 바뀌는 부분이 남아있습니다. 따라서 청약, 대출, 무주택 판단, 세금 등 다양한 측면을 종합적으로 확인하는 것이 중요합니다.