
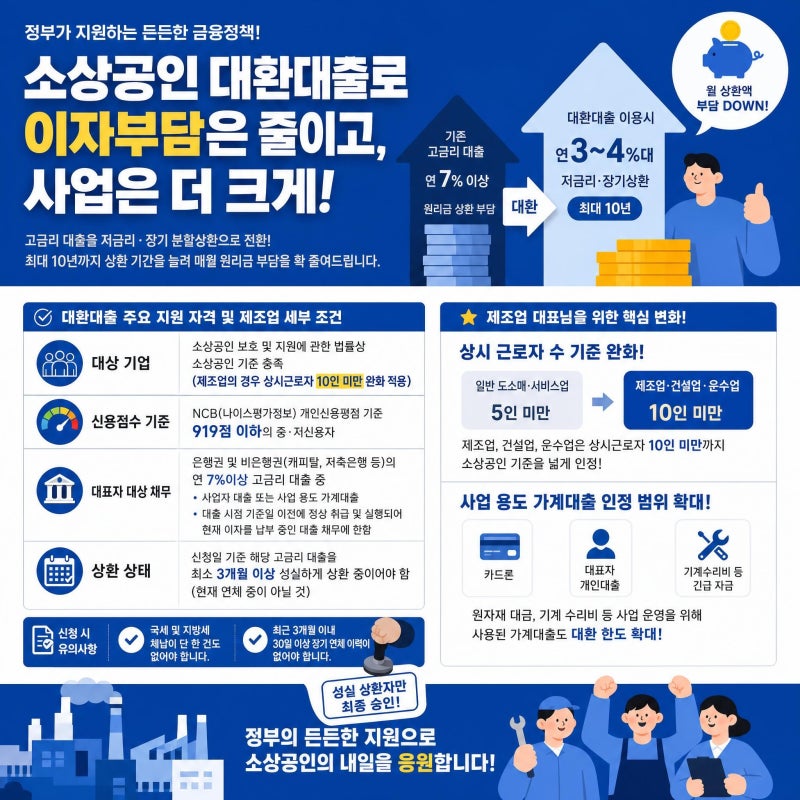
최근 고금리 대출로 어려움을 겪는 근로자들이 늘면서 채무통합 대환대출이 주목받고 있습니다. 신용카드 대금, 카드론, 저축은행, 캐피탈 등 여러 금융기관에 흩어진 빚을 하나로 묶어 이자 부담을 획기적으로 낮추는 것이 핵심입니다. 특히 금융위원회 온라인 원스톱 대환대출 인프라 활성화로 스마트폰 앱을 통해 은행별 조건을 실시간 비교할 수 있게 되었습니다.
실제 사용자들은 1금융권 연 4~7%대 금리로 통합하여 고금리 채무를 절반 이하로 줄이는 효과를 보고 있습니다. 4대보험 재직 3~6개월 및 연소득 2,500만 원 이상, DSR 40% 충족 시 1금융권 대환이 가능하며, 한도 초과나 저신용자는 정부 보증 햇살론15를 대안으로 활용할 수 있습니다. 연체 발생 전 신청하는 것이 중요하며, 10만 원 이상 5영업일 연체 시 모든 제도권 대환이 중단될 수 있습니다.
채무통합은 소득과 신용점수에 맞춰 1금융권, 정부지원 정책자금, 2금융권 중금리 대환 순서로 접근해야 성공률을 높일 수 있습니다. 신청 전 서류 준비와 함께 대환 신청 직전 절대 건드리지 말아야 할 부결 방지 수칙을 숙지하는 것이 중요합니다. 정부 정책 자금은 아는 만큼 보이고, 남들보다 빠르게 서류를 준비한 만큼 선점할 수 있는 선착순 구조임을 기억해야 합니다.