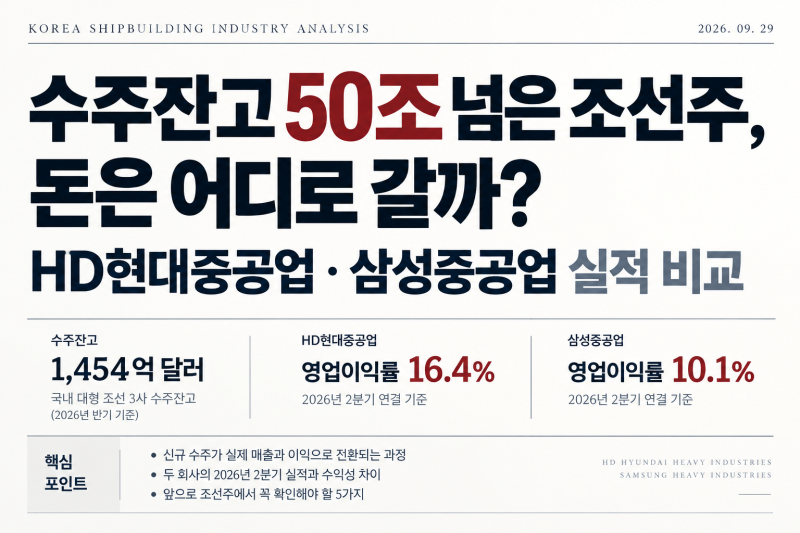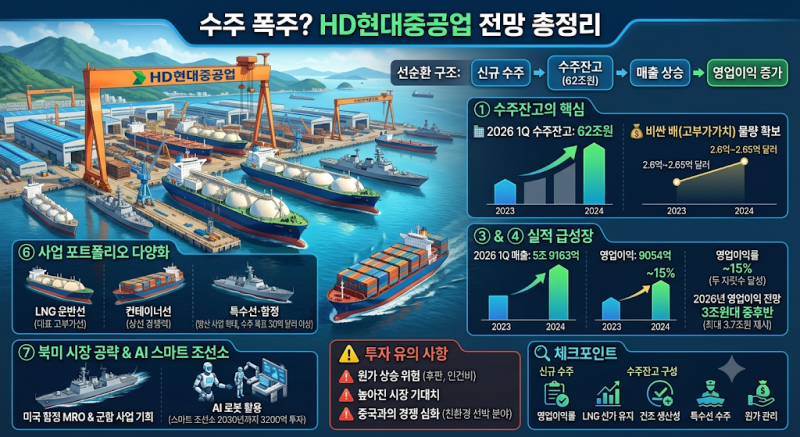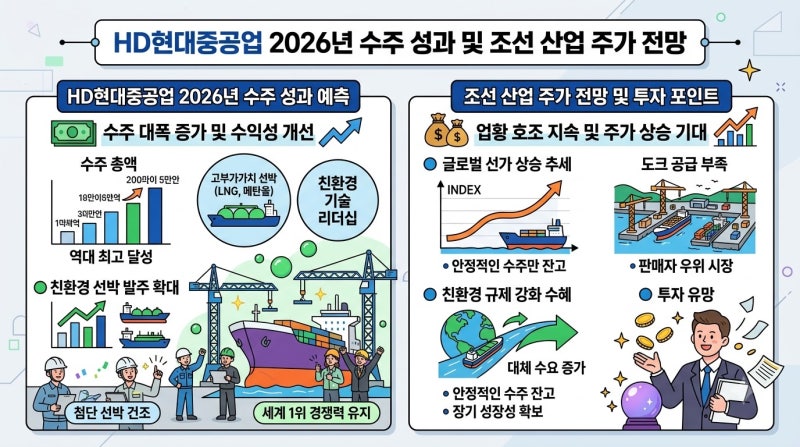
HD현대중공업은 2026년 상반기 누적 수주액이 전년 동기 대비 84.64% 급증하며 글로벌 시장에서 압도적인 성과를 보였습니다. 특히 LNG운반선, 초대형 암모니아 운반선 등 고부가가치 선종 위주로 수주를 확보하며 수익성 중심의 선별 수주 전략을 펼치고 있습니다. 이는 과거 저가 수주 경쟁과는 확연히 다른 질적 성장을 의미하며, 조선업의 새로운 슈퍼사이클을 주도하고 있습니다.
블로거들은 HD현대중공업의 수주 실적에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 상반기 누적 수주액 147억 7,100만 달러 달성과 3년치 이상의 일감 확보를 긍정적으로 평가하며, 고마진 구조 진입에 주목합니다. 반면, 다른 블로거들은 수주잔고가 50조 원을 넘었음에도 주가가 숨고르기 중인 현상에 의문을 제기하며, 수주가 실제 매출과 영업이익으로 전환되는 시점과 이익률 개선 여부를 중요하게 분석하고 있습니다.
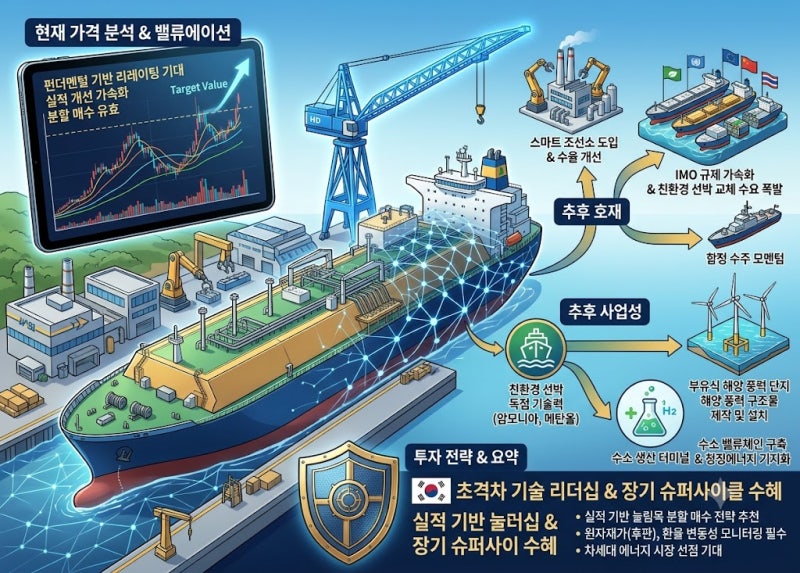
투자자들은 HD현대중공업의 수주 실적을 단순히 양적인 측면보다 질적인 측면에서 접근해야 합니다. 클락슨 신조선가 지수가 역사적 고점 부근을 유지하는 가운데, 고선가 선박 수주와 생산성 개선, 엔진 사업의 시너지 효과가 실적에 어떻게 반영되는지 확인하는 것이 중요합니다. 또한, 수주잔고가 실제 매출로 이어지는 기간과 사업 부문별 수익성 기여도를 면밀히 살펴보는 것이 현명한 투자 판단에 도움이 될 것입니다.