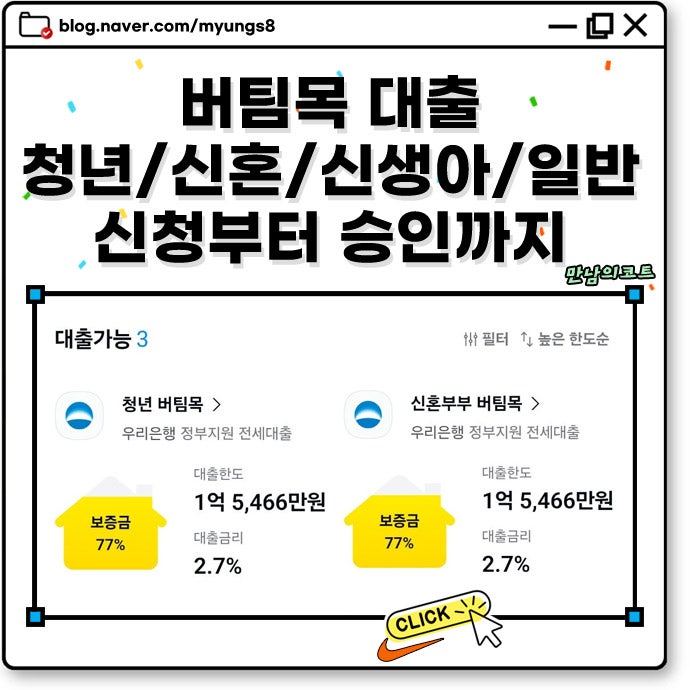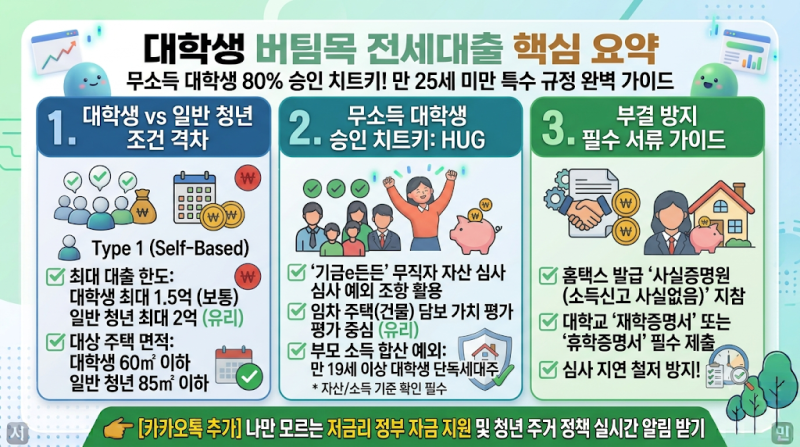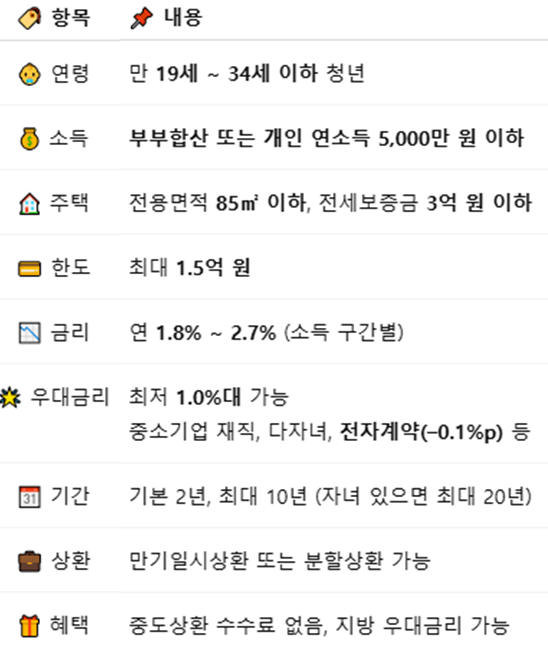
허그 청년버팀목 전세대출은 무주택 청년들의 주거 안정을 돕기 위해 마련된 정책 상품으로, 최근 많은 블로거들 사이에서 신청 후기 및 조건 관련 정보가 활발히 공유되고 있습니다. 특히 순자산 3.45억 원 이하, 만 19세 이상 34세 이하 무주택 세대주(예비 세대주 포함)가 주요 자격 요건이며, 소득 기준은 청년 단독 5천만 원 이하, 부부 합산 5천만 원 이하, 신혼부부 7.5천만 원 이하로 설정되어 있습니다. 임차 전용면적 85㎡ 이하 주택에 대해 최대 1.5억 원까지 대출이 가능하여 청년층의 주거비 부담을 덜어주는 데 기여하고 있습니다.
실사용자들은 허그 청년버팀목 대출이 낮은 금리로 전세자금을 마련할 수 있다는 점을 가장 큰 장점으로 꼽습니다. 그러나 대출 실행 후 목적물 변경 시에는 기존 한도보다 감소할 수 있다는 점을 유의해야 하며, 실제 사례에서 2억 원에서 1.5억 원으로 한도가 줄어든 경우가 확인되었습니다. 또한, 목적물 변경은 최초 대출을 실행한 은행에서만 가능하고, 퇴실 날짜와 입주 날짜가 동일해야 한다는 조건이 있어 이사 계획 시 철저한 준비가 필요합니다. 근저당이 있는 주택의 경우, 전세보증금과 근저당 합산액이 허그 인정 주택가액의 90% 이내여야 대출이 가능하므로 사전에 등기부등본 확인이 필수적입니다.
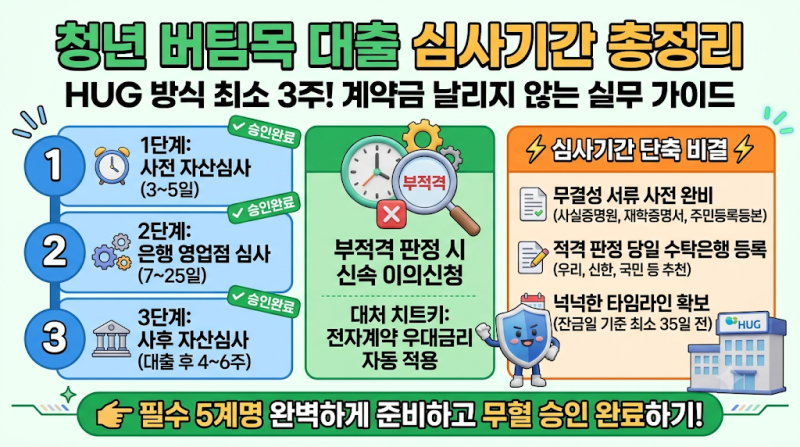
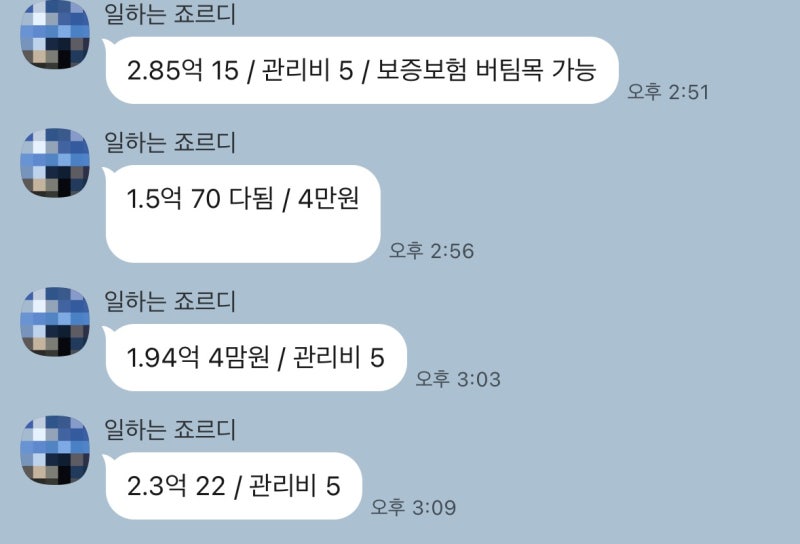
블로거들은 대출 신청 전 기금e든든 사전자격심사를 통해 가능 여부를 확인하고, 부동산 계약 전 해당 매물이 허그 버팀목 전세대출이 가능한지 중개사에게 문의할 것을 조언합니다. 특히 은행 방문 시에는 필요 서류를 꼼꼼히 준비하고, 은행원 실적에 따라 대출 거부 사례도 있으므로 여러 은행을 비교해보는 것이 좋습니다. 전세 매물 부족 현상과 대출 규제 변화에 따라 한도가 변동될 수 있으므로, 최신 정보를 확인하고 여유로운 기간을 두고 준비하는 것이 성공적인 대출을 위한 핵심 꿀팁입니다.