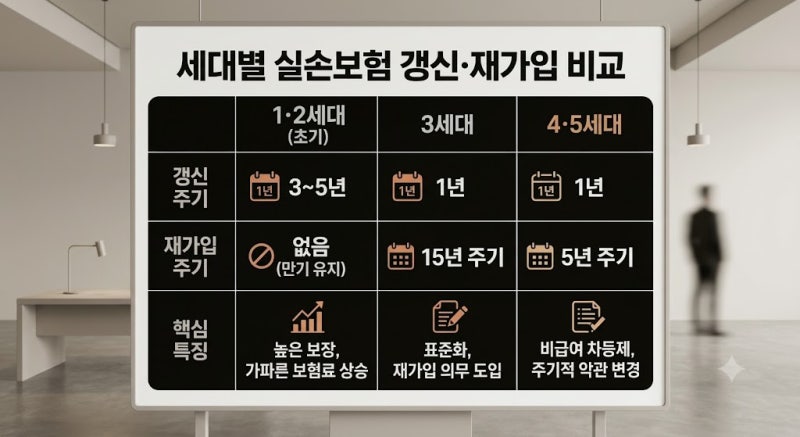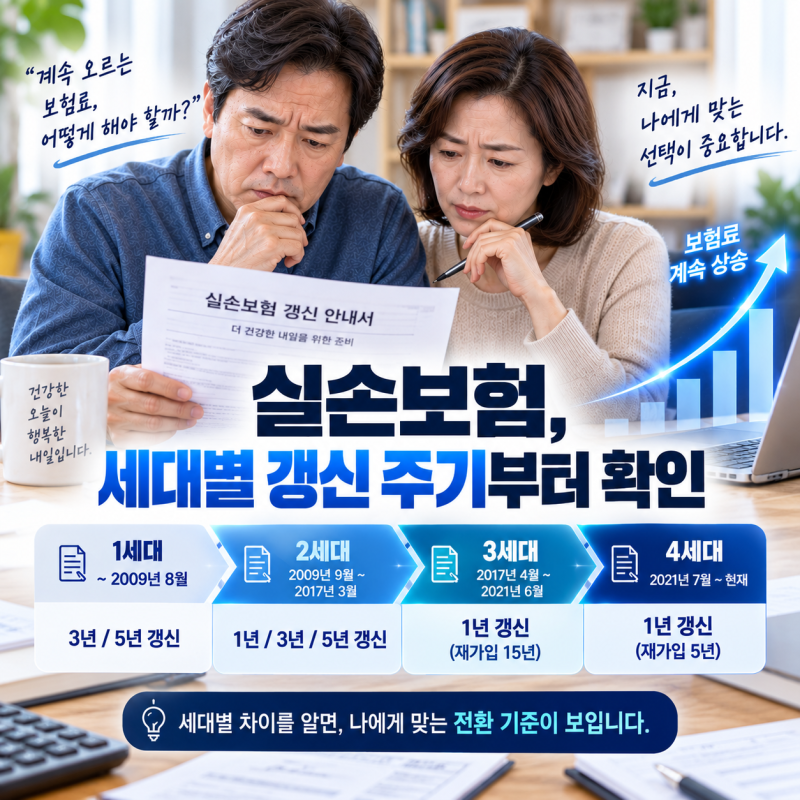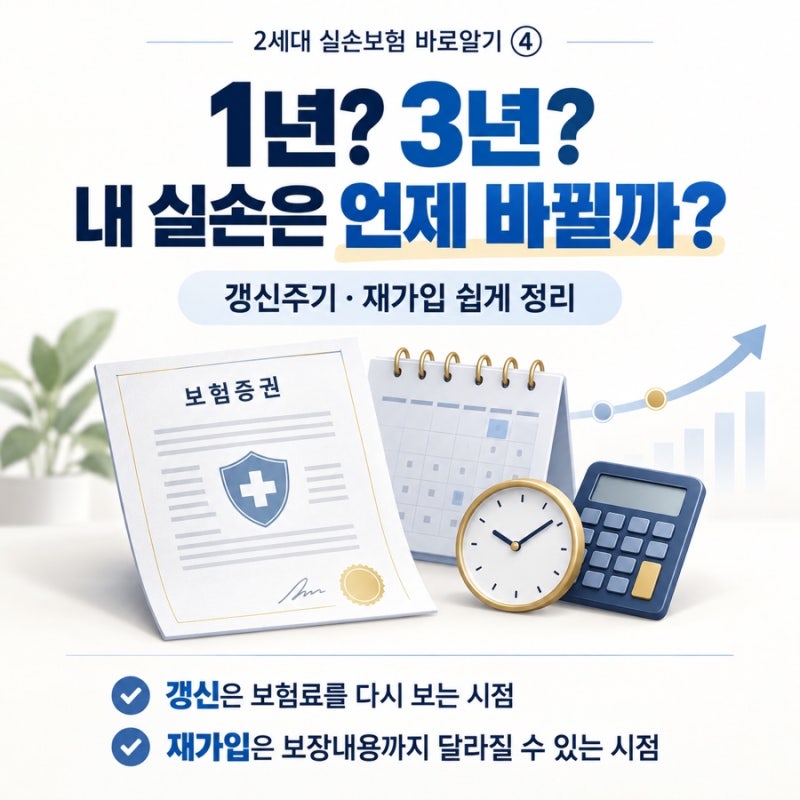
실손보험은 가입 시기에 따라 갱신 주기와 재가입 규정이 상이하여 많은 가입자가 보험료 인상에 대한 고민을 하고 있습니다. 특히 1세대와 2세대 초기 가입자는 재가입 개념 없이 만기까지 동일한 약관 보장이 유지되지만, 2013년 4월 이후 출시된 2세대 후기 및 3·4세대 실손은 5년 또는 15년 주기로 재가입 시점이 도래하여 변경된 약관을 적용받습니다. 최근 금융당국이 종신보험이나 건강보험에 특약으로 묶여 있던 1·2세대 실손도 주계약 해지 없이 5세대로 전환할 수 있도록 제도를 개편하면서 전환 기준에 대한 관심이 더욱 커지고 있습니다.
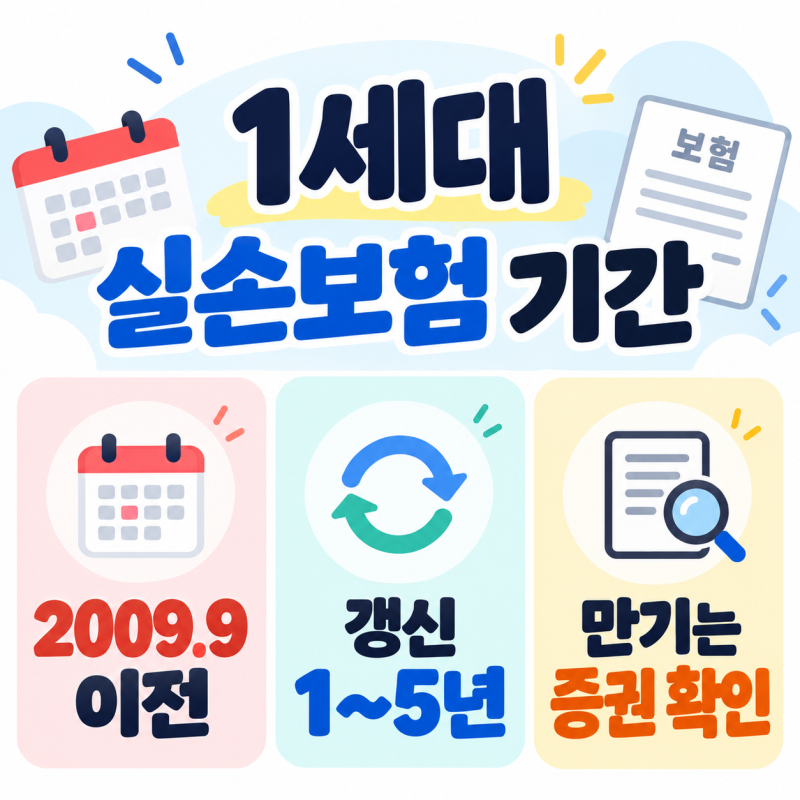
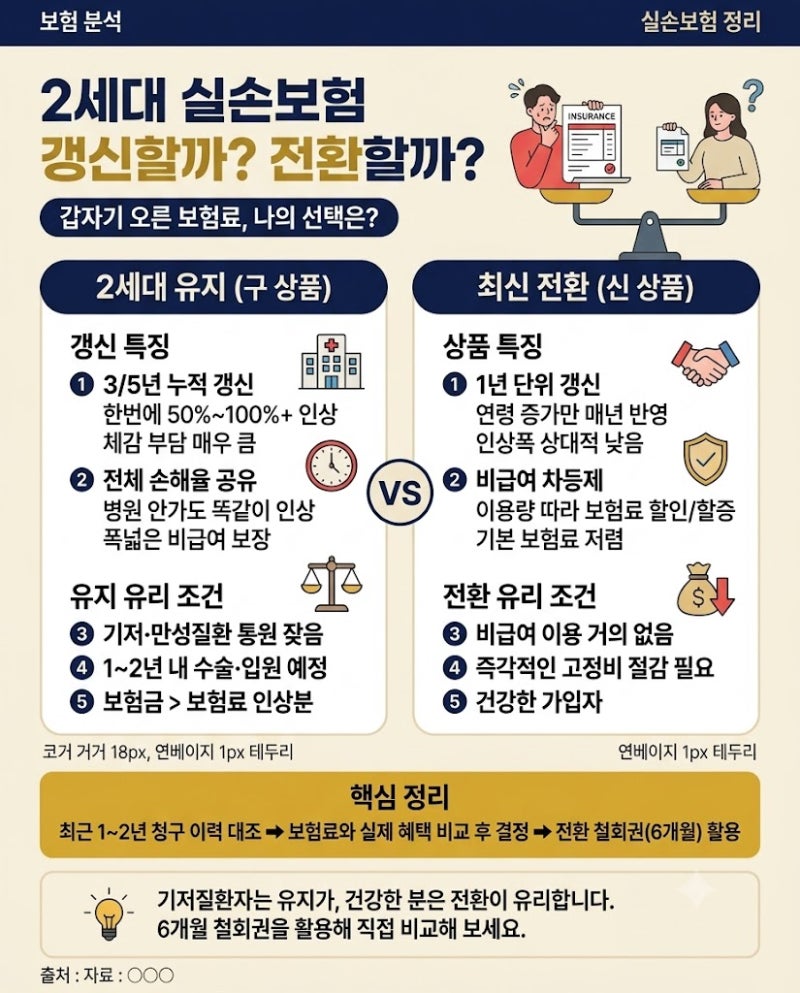
실제 블로그 후기들을 살펴보면, 1세대 구실손은 통상 3년 또는 5년 주기 갱신, 2세대 표준화 실손은 1년 또는 3년 주기 갱신, 3세대 착한실손과 4세대 실손은 1년 주기 갱신으로 나타났습니다. 특히 3년이나 5년 주기 상품은 매년 누적된 연령 증가분과 손해율이 한꺼번에 반영되어 체감상 보험료 인상 폭이 크게 느껴질 수 있습니다. 보험금 청구 이력이 많다는 이유만으로 보험사가 일방적으로 갱신을 거절할 수는 없지만, 고지의무 위반이나 사기 청구 시에는 계약 해지나 제한이 따를 수 있습니다.
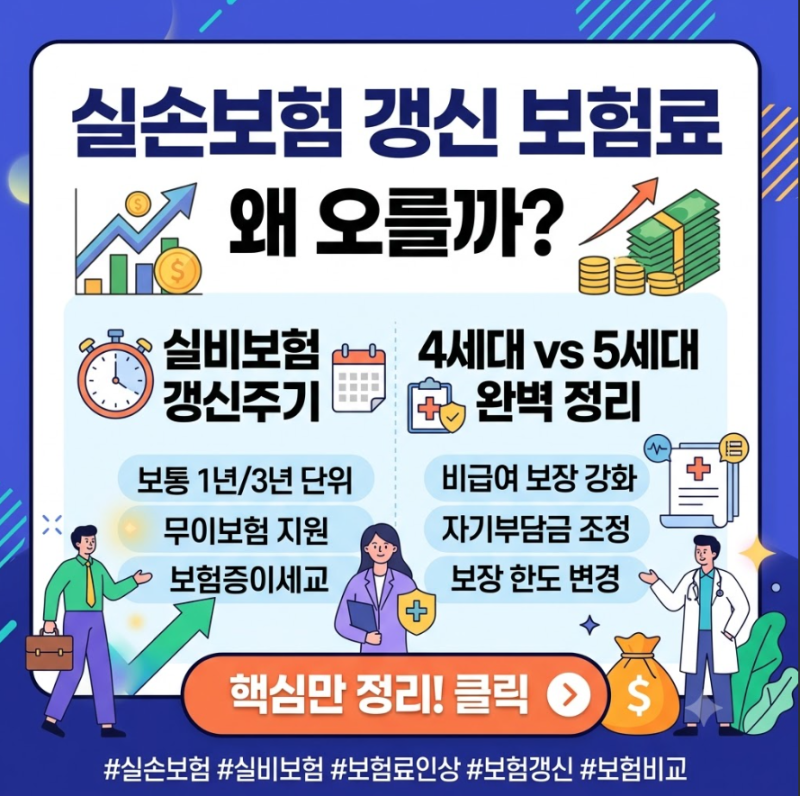
실손보험료는 단순히 물가 상승률뿐만 아니라 전체 가입자의 위험손해율을 합산하여 결정되며, 50대 이후부터는 질병 발병 위험률이 급등하는 연령 가산율이 더해져 상승 곡선이 가팔라집니다. 병원 이용 횟수가 적고 비급여 치료를 거의 받지 않는 가입자라면 4세대 실손으로의 전환을 고려해 볼 수 있습니다. 자신의 가입 시기와 세대별 특징을 정확히 파악하여 합리적인 선택을 하는 것이 중요합니다.