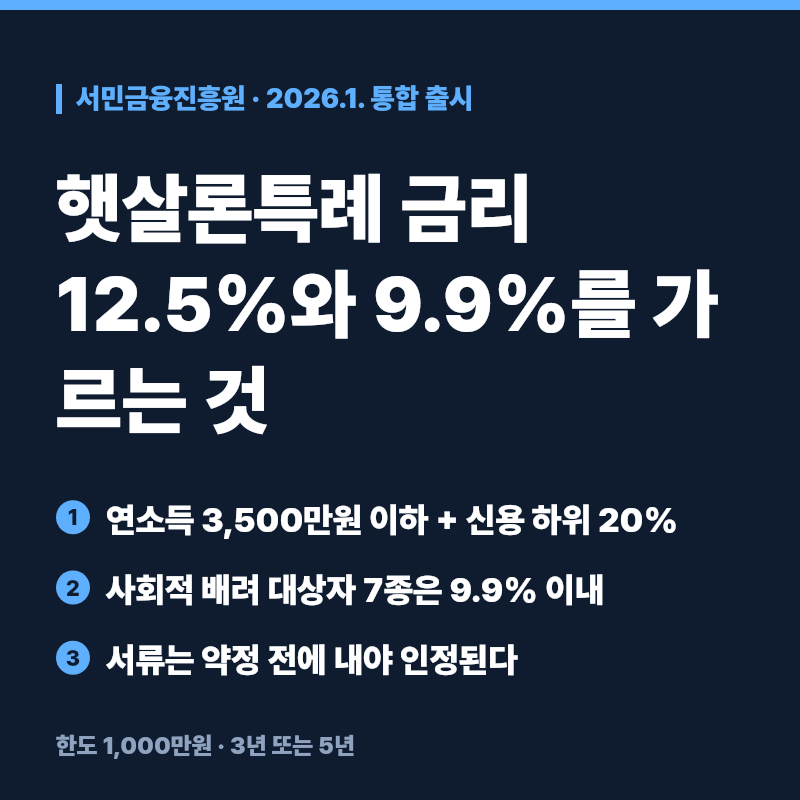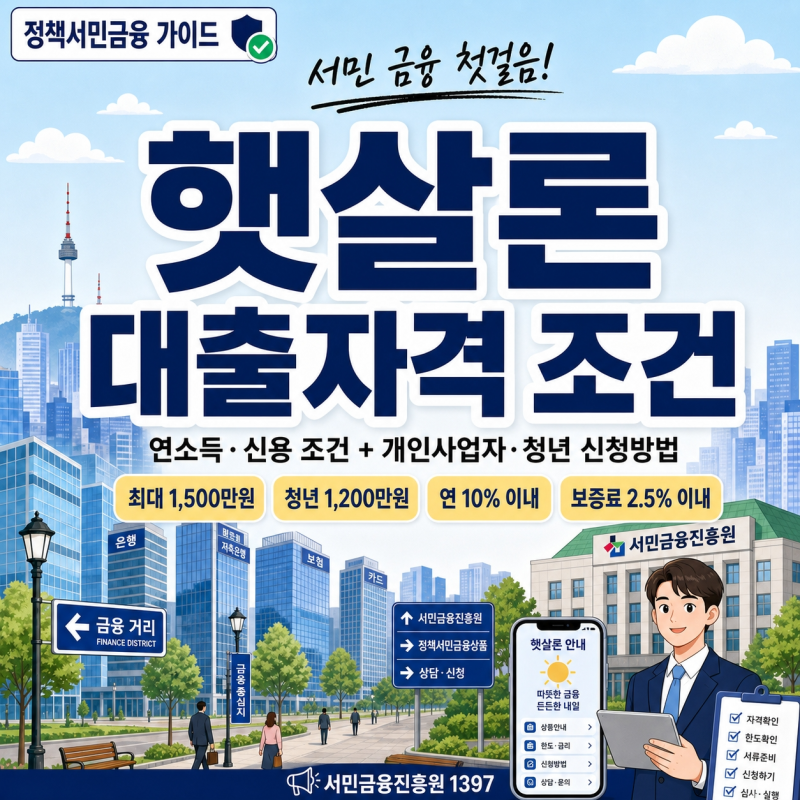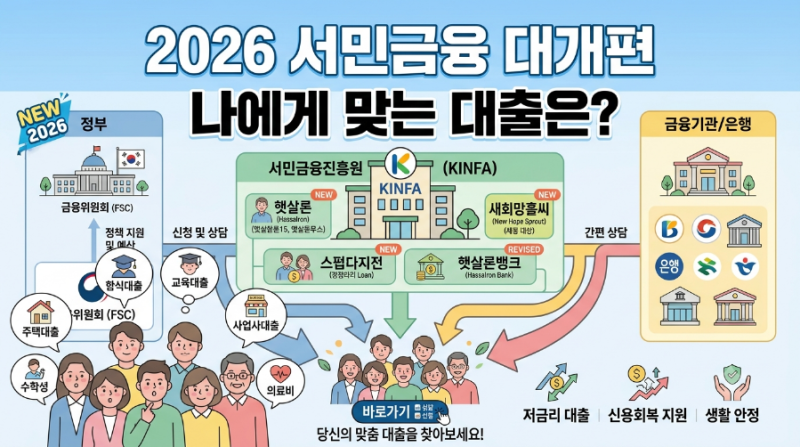

고금리와 고물가 장기화로 서민들의 경제적 어려움이 가중되면서, 정부 보증 정책금융 상품인 햇살론서민대출이 저신용·저소득층의 금융 안전망으로 주목받고 있습니다. 시중은행 대출 문턱이 높은 상황에서, 햇살론은 연소득 3,500만원 이하 또는 연소득 4,500만원 이하이면서 신용점수 하위 20%에 해당하는 근로자 및 자영업자를 주요 지원 대상으로 합니다. 특히 신용점수 600점 이하인 경우에도 승인율을 높일 수 있는 구체적인 전략들이 제시되고 있습니다.
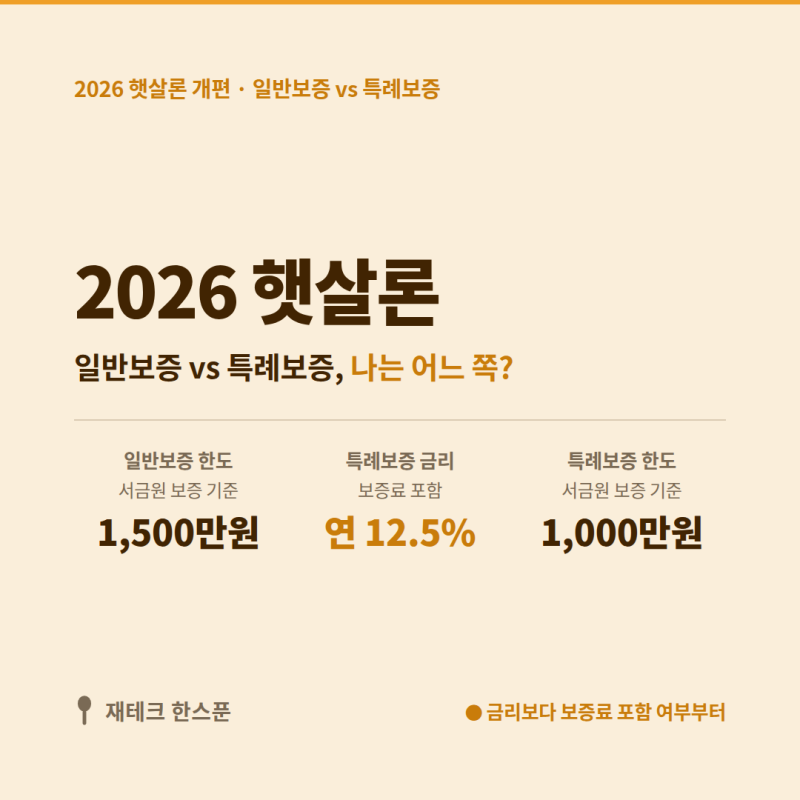
실제 블로그 후기들을 분석해 보면, 햇살론은 상품 종류에 따라 최대 1,000만원에서 1,500만원까지 대출 한도를 제공하며, 금리는 보증료를 포함하여 연 10% 안팎 수준으로 형성됩니다. 상환 방식은 3년 또는 5년 동안 원리금균등분할상환으로 진행되어 예측 가능한 지출 관리가 가능합니다. 하지만 신청자 6명 중 1명은 대출 문턱을 넘지 못하는 등 부결 사례도 적지 않아, 정확한 자격요건 파악과 전략적인 접근이 중요합니다.
햇살론 승인율을 높이기 위해서는 3개월 이상의 재직 및 소득 증빙을 완비하고, 연체 이력을 정리하며, 서민금융진흥원의 사전 맞춤대출 상담을 적극 활용하는 것이 핵심 비법으로 꼽힙니다. 또한, 햇살론유스의 경우 거절률이 높은 편이므로 청년층은 더욱 면밀히 자격조건을 확인하고 신청해야 합니다. 본인의 조건에 가장 부합하는 세부 상품을 선택하고, 서민금융진흥원 홈페이지나 앱을 통해 자격을 미리 조회하는 것이 현명한 접근 방법입니다.