신생아 특례대출 대환은 기존 주택담보대출을 저금리로 갈아탈 수 있는 정부 지원 상품입니다. 특히 2026년 국토교통부 발표 지침에 따라 맞벌이 가구의 소득 기준이 대폭 확대되어, 고금리 주담대를 이용 중인 출산 예정 가구의 주거비 부담을 크게 줄여줄 것으로 기대됩니다. 대출 접수일 기준 2년 이내 출산(또는 입양)한 무주택 세대주 및 1주택자가 주요 대상이며, 최저 1%대 금리 적용으로 매월 수십만 원의 이자 비용 절감 효과를 볼 수 있습니다.
실제 사용자들은 기존 주담대가 주택 구입자금 용도였는지 여부를 가장 먼저 확인해야 한다고 강조합니다. 기존 대출이 집을 담보로 받았더라도 구입 용도가 아니면 대환 대상에서 제외될 수 있기 때문입니다. 또한, 대환 시 대출금이 기존 잔액보다 더 늘어나지 않는다는 점을 유의해야 합니다. 현재 남아있는 기존 주택담보대출 잔액 범위 내에서만 대환이 가능하며, 최대한도만 보고 무조건 더 많은 금액을 받을 수 있다고 오해해서는 안 됩니다.
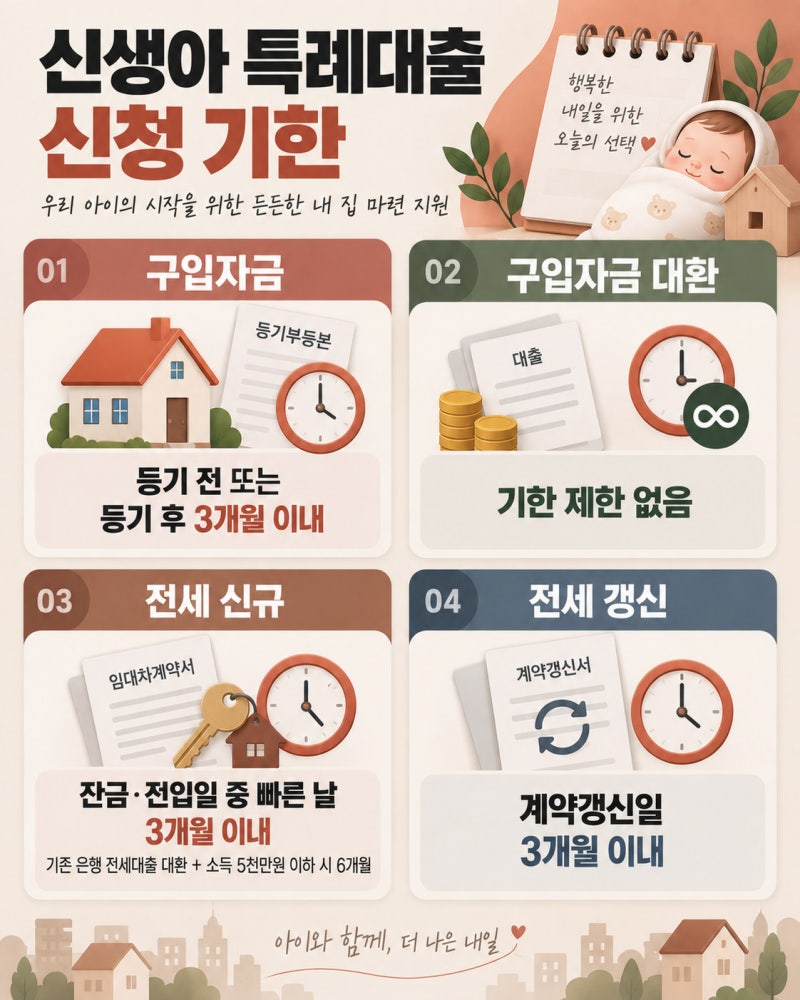
대환 신청 시기는 별도의 제한이 없지만, 소유권 이전등기 접수일로부터 3개월 이내에 신청하면 대환이 아닌 신규 대출로 취급될 수 있습니다. 따라서 기존 대출의 용도와 잔액, 그리고 신청 시기별 취급 방식의 차이를 정확히 이해하는 것이 중요합니다. 은행 방문 전 필요한 서류 목록(신분증, 주민등록등본, 가족관계증명서, 출생증명서 등)을 미리 확인하고 준비하면 더욱 원활한 진행이 가능합니다.