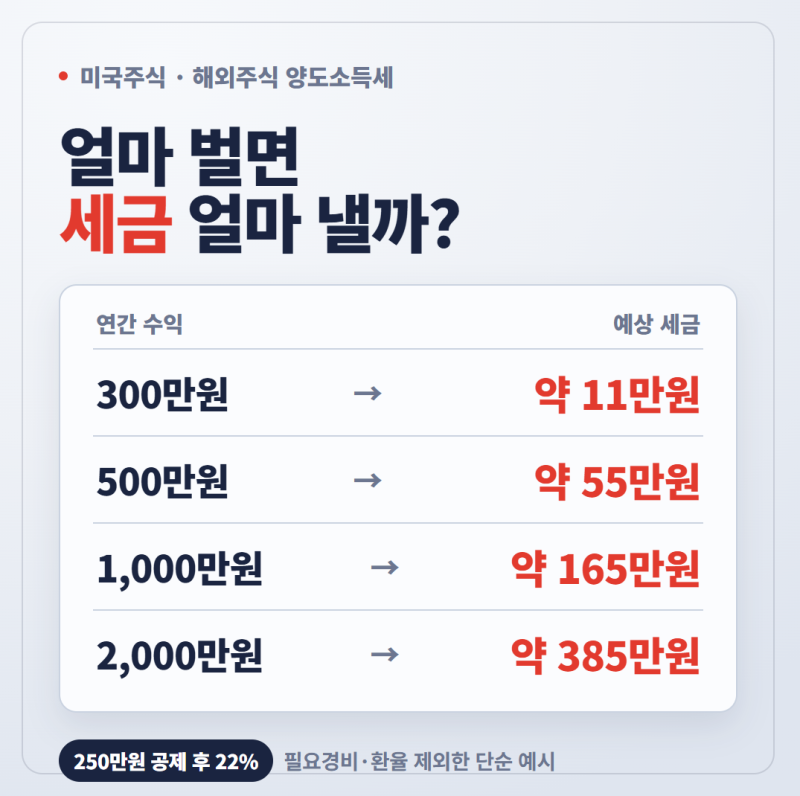
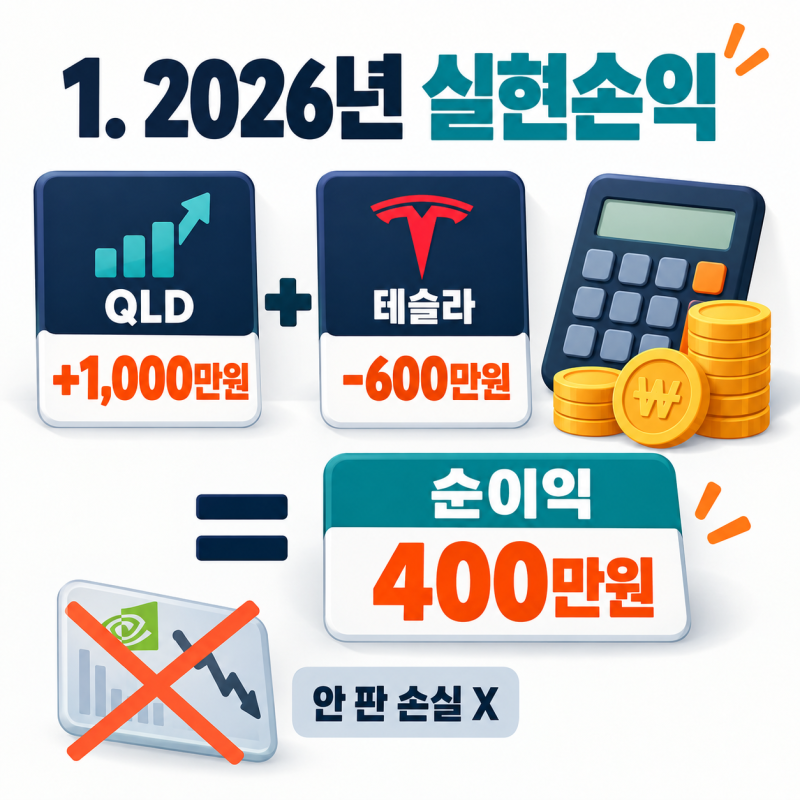
해외주식 투자가 늘면서 수익 발생 시 세금 문제에 대한 관심이 높아지고 있습니다. 국내 주식과 달리 해외주식은 매매 차익에 대해 22%의 양도소득세가 부과되며, 연간 250만원의 기본공제 혜택이 적용됩니다. 이 기본공제를 활용하여 연말 매도 시점과 종목을 조절하면 세금을 줄이거나 없앨 수 있습니다. 특히 1월 1일부터 12월 31일까지 실현된 손익을 합산하여 계산하며, 미실현 평가손익은 세금과 무관합니다.
실제 블로그 후기들을 보면, 많은 투자자들이 해외주식 양도소득세 계산 시 250만원 공제 적용 방식과 신고 시점을 헷갈려 하는 경우가 많습니다. 예를 들어, 500만원 수익 발생 시 250만원을 공제한 250만원에 대해 22%의 세금이 부과되어 약 55만원을 납부하게 됩니다. 또한, 같은 과세연도에 발생한 이익과 손실을 합산하는 손익통산 제도를 활용하는 것이 중요하며, 12월 말 매도 시 결제일(T+2~3일) 기준으로 연도가 이월될 수 있으므로 주의가 필요합니다.
해외주식 양도소득세는 다음 해 5월에 확정 신고 및 납부해야 하며, 국세청 홈택스를 통해 전자신고가 가능합니다. 피부양자로 등록된 가족이 해외주식 매도 차익으로 연 100만원을 초과하면 건강보험료 피부양자 자격이 박탈될 수 있으므로, 이러한 세금 관련 오해와 주의사항을 미리 숙지하고 투자 전략을 세우는 것이 현명합니다.