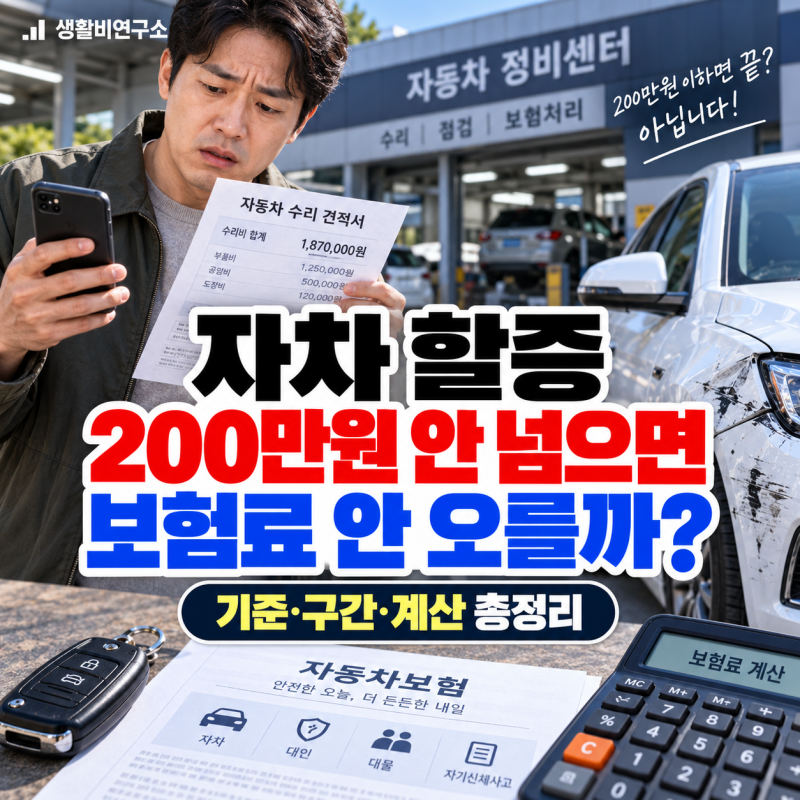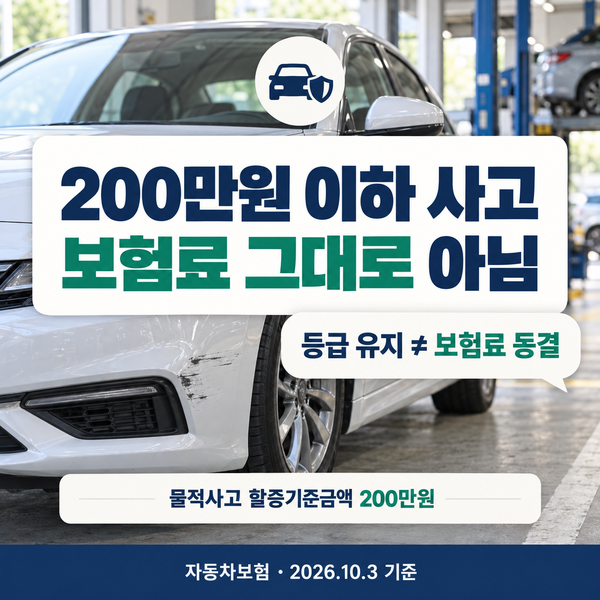

자동차보험에서 물적사고 할증기준금액 200만원 이하 사고는 할인·할증 등급이 유지된다고 알려져 있지만, 실제 갱신 보험료는 오를 수 있습니다. 이는 직전 3년간의 사고 유무와 사고 건수를 반영하는 별도 요율이 적용되기 때문입니다. 특히 현재 손해보험협회 표준상품설명서에 따르면, 등급 변동이 없어도 사고건수 관련 요율 변경으로 인해 보험료가 상승하는 공식 사례가 보고되고 있습니다. 많은 운전자들이 물적사고 할증기준금액을 보험료 전체의 안전선으로 오해하는 경향이 있습니다.
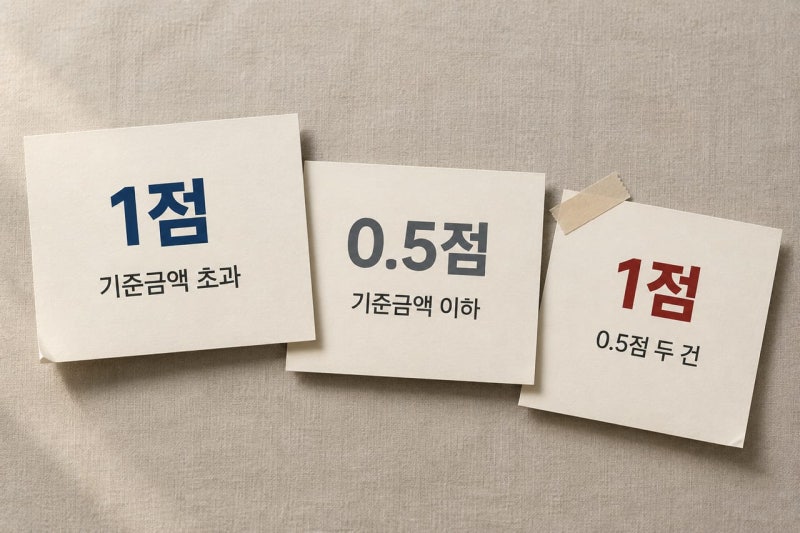
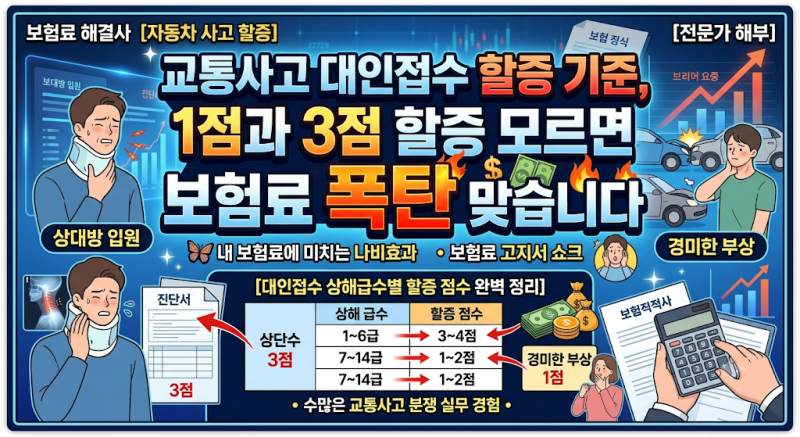
실제 블로그 후기들을 살펴보면, 물적사고 할증기준금액 이하의 소액 사고라도 3년간 무사고 할인이 유예되고 사고건수요율이 추가되어 보험료가 인상되는 경우가 많습니다. 예를 들어, 200만원 기준에서 지급보험금 100만원 사고 시 등급은 그대로지만, 사고건수 관련 요율이 바뀌면서 보험료가 50만원에서 58만3천원으로 약 8만3천원 오르는 사례가 있습니다. 또한, 0.5점 사고가 1년간 2건 발생하면 합계 1점이 되어 1등급이 할증될 수 있으므로 주의가 필요합니다.
자동차보험 사고 발생 시 수리비만 볼 것이 아니라, 물적사고 보험금, 자기부담금, 평가기간, 최근 사고이력 등을 종합적으로 고려해야 합니다. 특히 사고로 등급이 하락하면 그 등급이 3년간 유지된 후 다음 갱신에서야 1등급이 회복되는 구조이므로, 경미한 사고 시에는 보험 처리 대신 자비 해결을 고려하는 것이 유리할 수 있습니다. 갱신 전 '환입' 제도를 통해 사고 기록 자체를 취소하여 보험료 인상을 되돌리는 방법도 있으니 전문가와 상담하는 것이 좋습니다.